会計士と税理士の違いを徹底比較!業務や年収と難易度の真相
数字を扱う最高峰の国家資格として並び称される「公認会計士」と「税理士」。資格取得を目指す学習者はもちろん、顧問契約や事業相談を検討する経営者の間でも「実際のところ、両者の役割や守備範囲はどう違うのか」「どちらに相談すべきか」という疑問は後を絶ちません。
一見すると似通った領域に見える両職種ですが、法律で定められた独占業務から想定されるクライアント層、試験制度の構造、さらには独立後の収益モデルに至るまで、その実態には決定的な隔たりがあります。2026年現在の最新データや現場の実情をもとに、両者の本質的な違いを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士の根幹は上場企業等を対象とする「監査業務」、税理士の根幹は中小企業や個人を支援する「税務業務」であり、法律上の独占業務が明確に分かれている。
- 要点2:公認会計士資格を取得すれば無試験で税理士登録が可能となる制度が存在するものの、実務における税務知識や顧客折衝力は別物であり、単純な上位・下位関係では測れない。
- 要点3:合格難易度は短期集中・網羅型の会計士と科目累積型の税理士で性質が異なり、初期年収の高さは会計士、地域密着や個人の裁量で生涯現役を目指すなら税理士に優位性がある。
【2026年最新】会計士と税理士の決定的な違いと基本データ比較
会計と税務の専門家である両者ですが、根拠となる法律(公認会計士法と税理士法)からして全く異なります。まずは公的データおよび業界統計に基づく主要項目の比較から全体像を把握します。
| 項目 | 公認会計士 | 税理士 | 編集部の分析・評価 |
|---|---|---|---|
| 根拠法と主目的 | 公認会計士法(資本市場の信頼性確保) | 税理士法(申告納税制度の適正な実現) | 公認会計士は「投資家保護」、税理士は「納税者支援と国税庁の橋渡し」が根底にある。 |
| 独占業務 | 財務諸表監査(監査証明業務) | 税務代理・税務書類作成・税務相談 | 互いの独占業務には侵入できない法構造(※会計士の税理士登録を除く)。 |
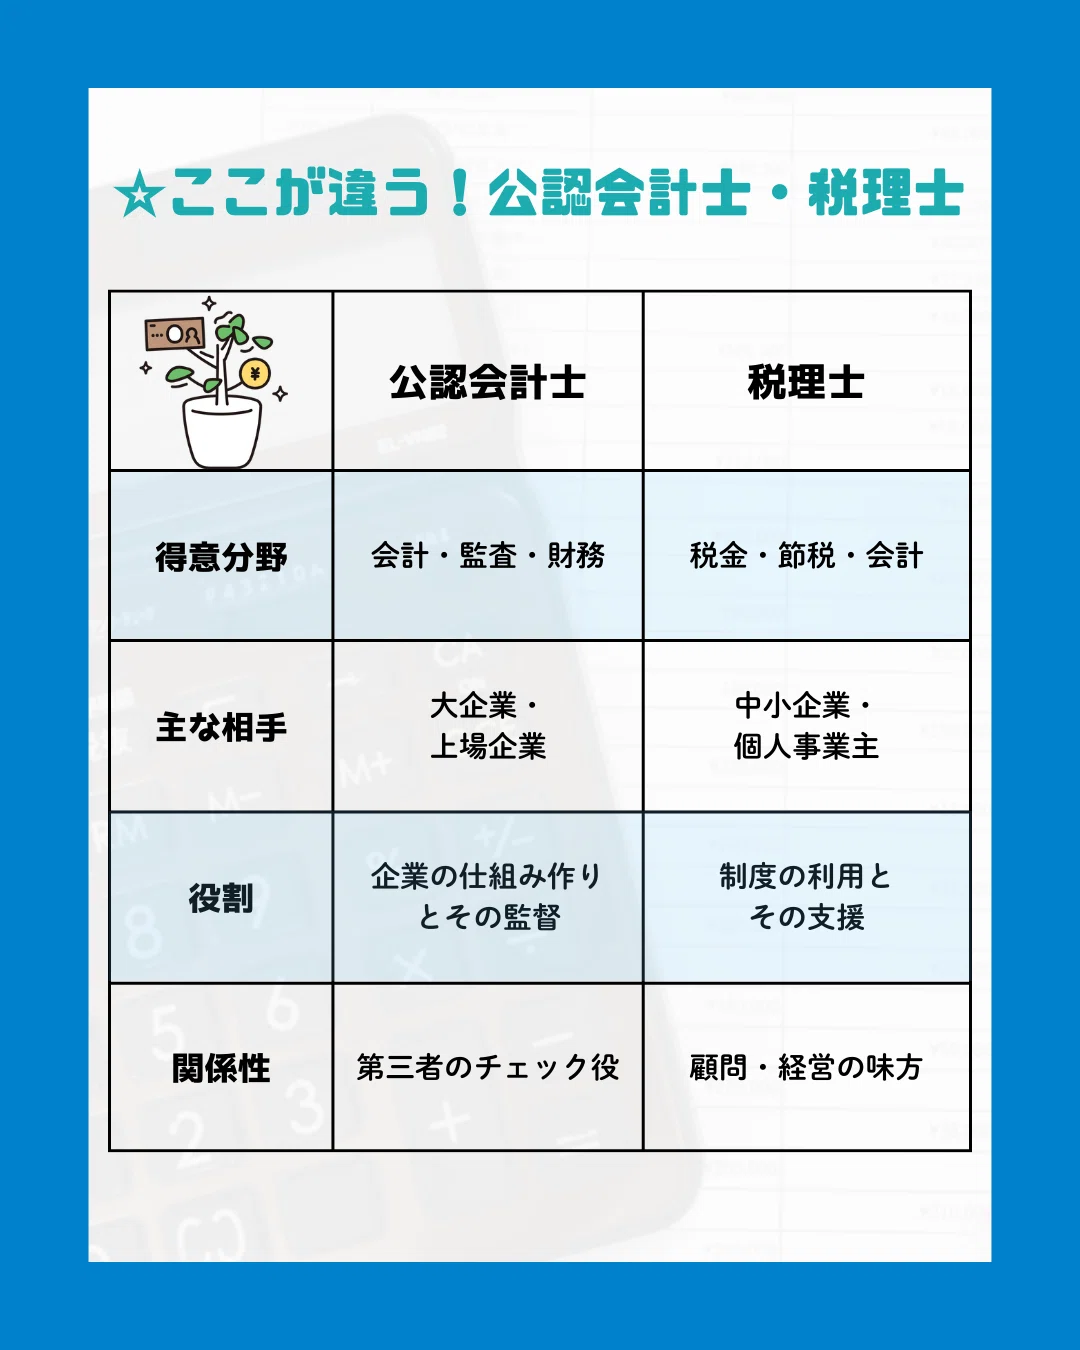
| 主な顧客・組織 | 上場企業、大会社、学校・医療法人 | 中小企業、個人事業主、富裕層(相続) | 会計士は大組織のチーム戦、税理士は事業主との1対1の伴走型が中心。 |
| 平均年収水準(勤務) | 約950万〜1,100万円(大手監査法人) | 約700万〜900万円(税理士法人等) | 初任給および若手〜中堅の勤務時代は大手監査法人を擁する会計士がリード。 |
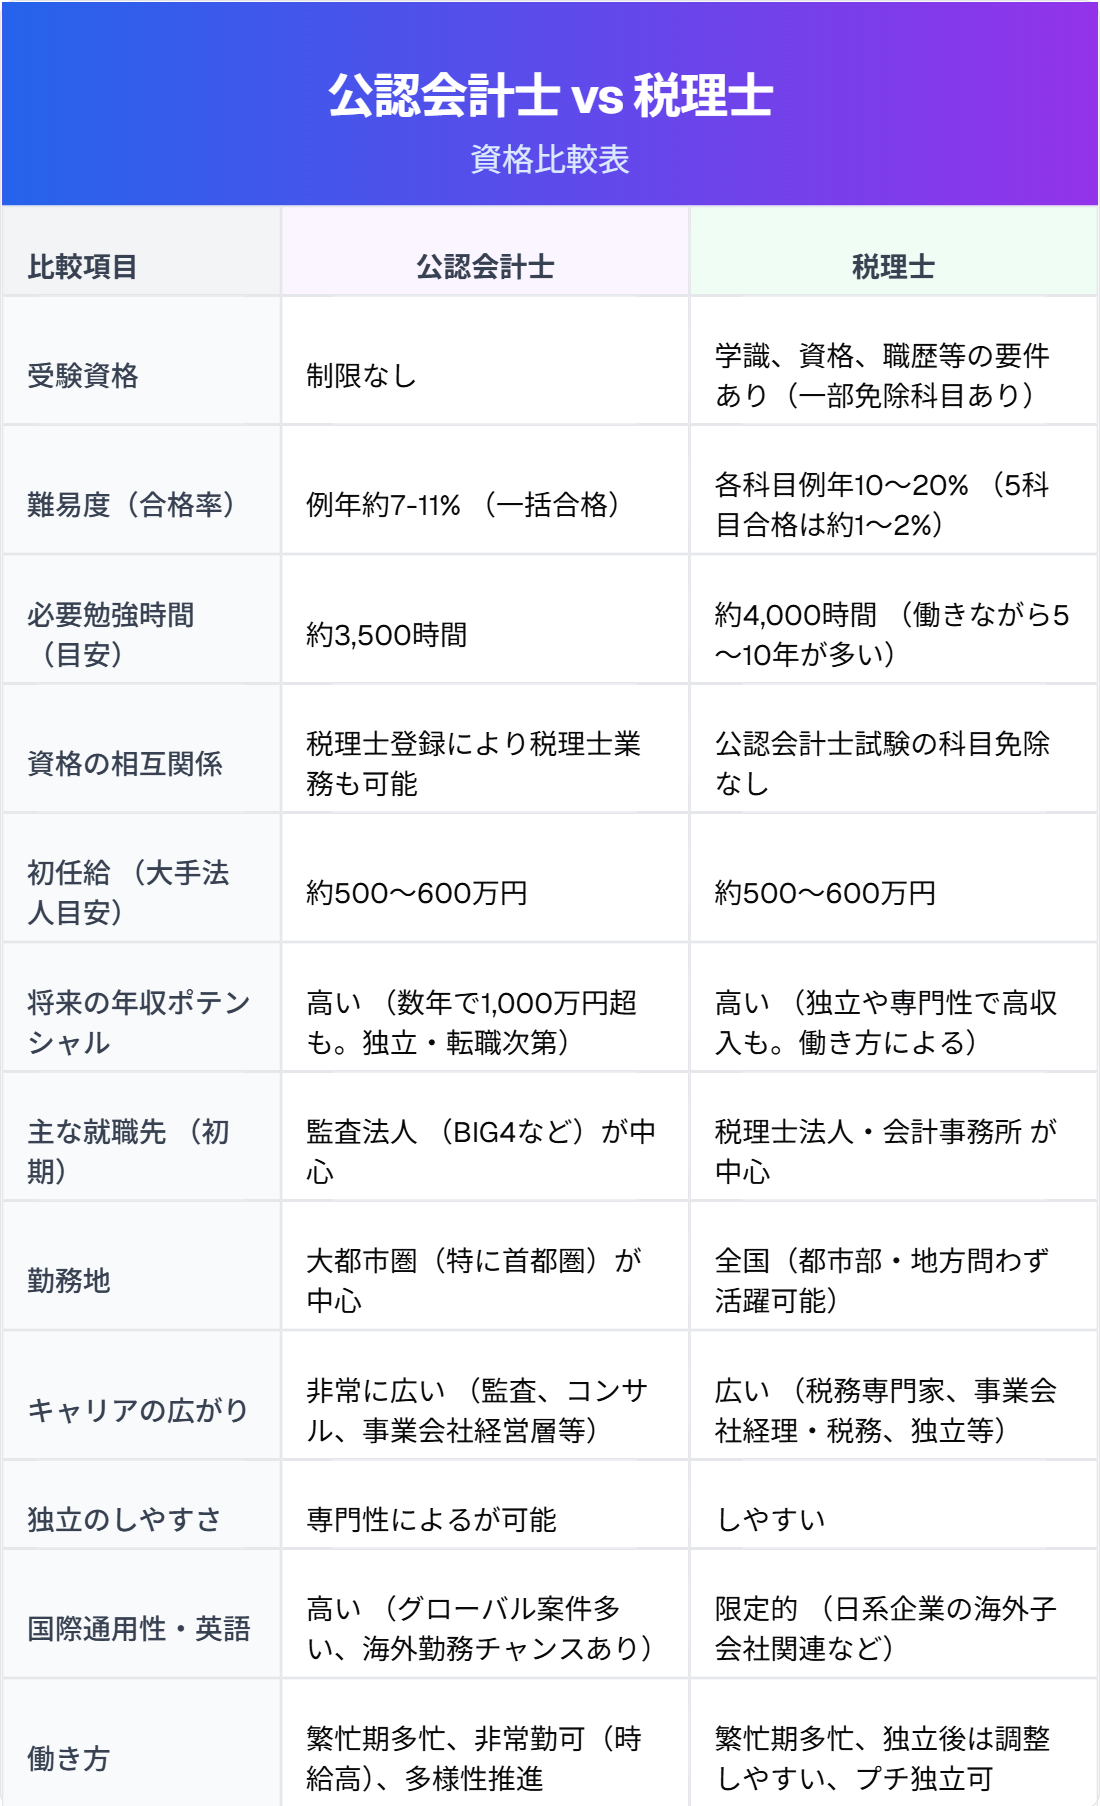
| 試験形態と学習期間 | 短答+論文式の一括突破型(2〜4年) | 5科目選択の科目合格蓄積型(3〜7年以上) | 学生・専任受験生は会計士、社会人・働きながらは税理士を選びやすい構造。 |
独占業務と守備範囲の根本的な違い|監査業務と税務業務の本質
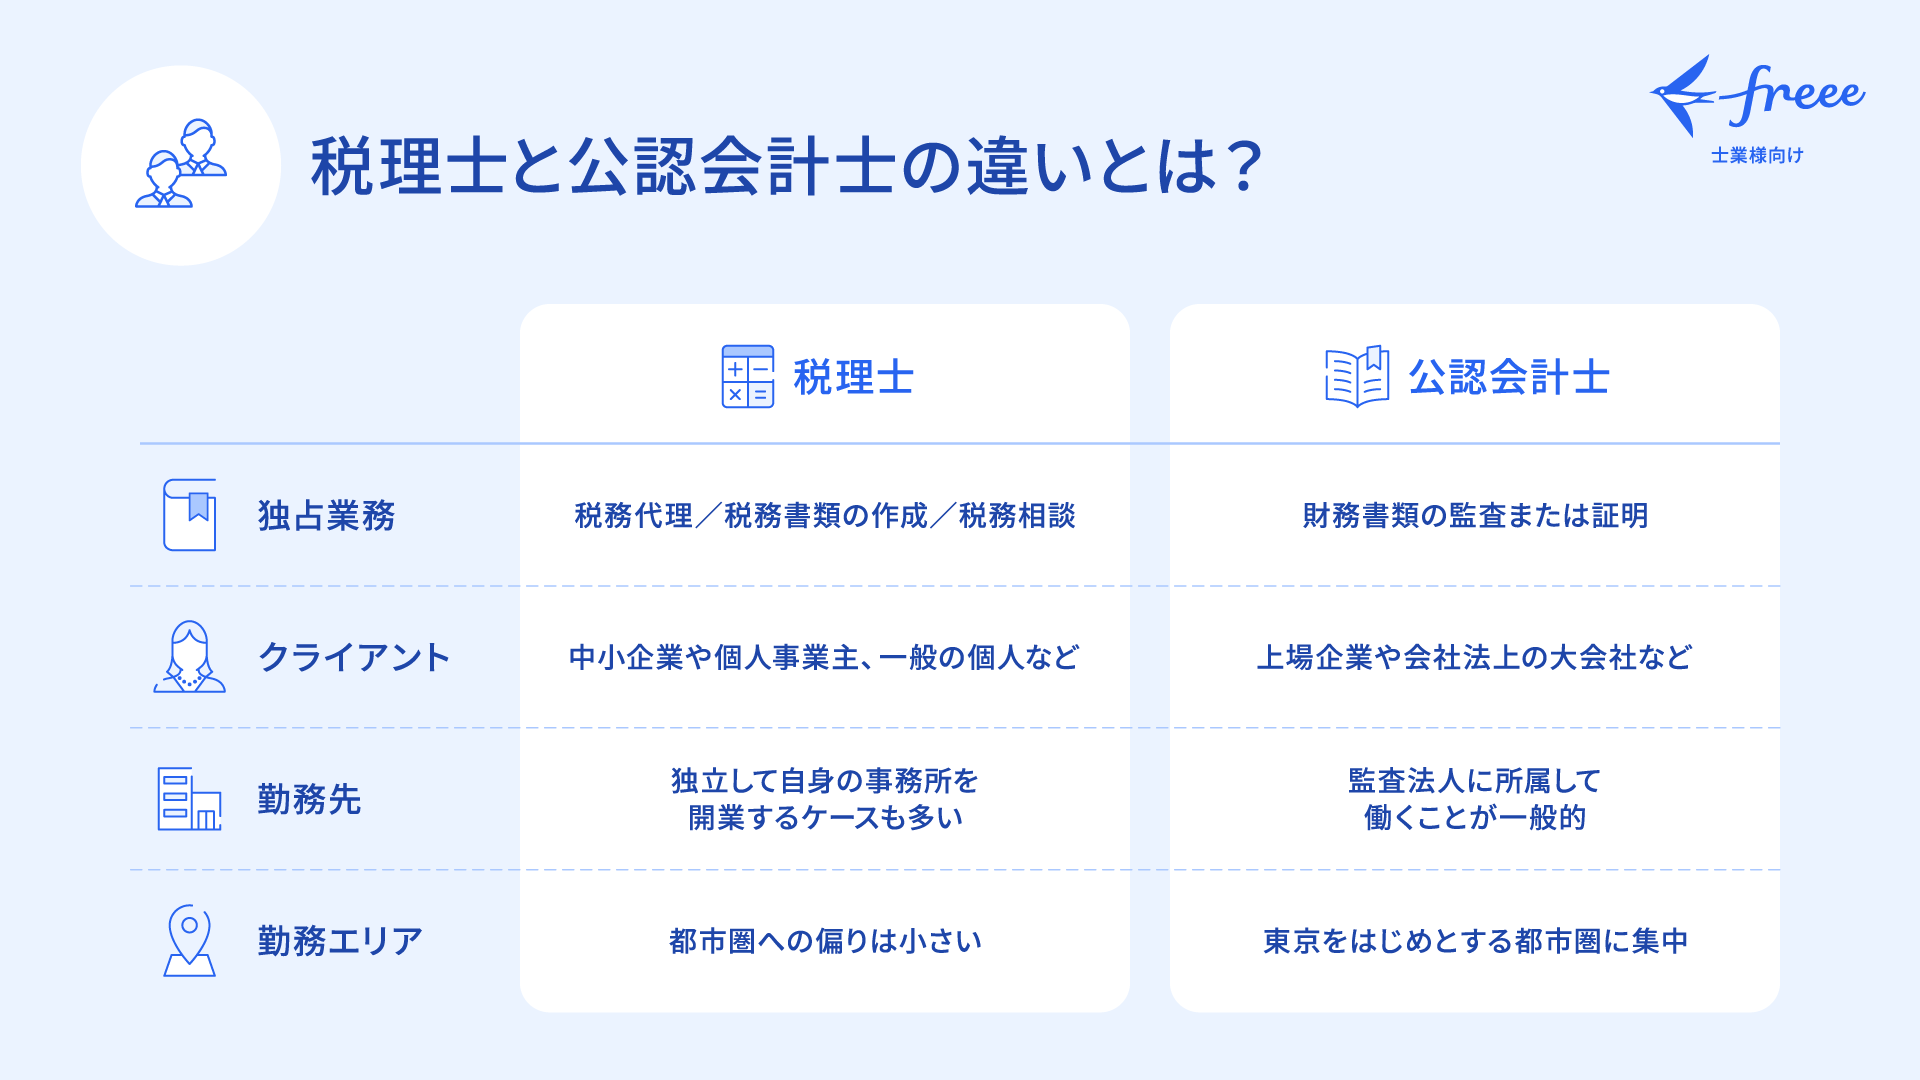
最も根本的な違いは、法律によって保護された「独占業務(その資格保持者しか行えない業務)」にあります。
公認会計士の唯一無二の武器は「財務諸表監査」です。上場企業などが作成した決算書(貸借対照表や損益計算書など)に不正や重大な誤りがないかを、第三者の独立した立場からチェックし、「適正である」とお墨付きを与える仕事です。社会の資本市場が円滑に機能するためのインフラを担っており、クライアントに対するスタンスは本質的に「中立・批判的検証」となります。
一方で税理士の独占業務は「税務の代理」「税務書類の作成」「税務相談」の3点です。法人税、所得税、消費税、相続税などの申告書作成や節税策の提示、税務署との交渉を行います。税理士の立ち位置は「納税者の味方(代理人)」であり、合法的な範囲でいかにクライアントの税負担を最適化し、事業承継や資産防衛を支援できるかという伴走支援が求められます。
公認会計士が「過去の開示情報の正しさ」を保証するのに対し、税理士は「日々の取引記録から適正納税を導き、将来の資金繰りや節税を支援する」というアプローチを取るため、求められるマインドセットは正反対と言っても過言ではありません。
会計士と税理士の難易度差と試験制度のリアル|合格率と学習時間
資格取得の難易度を測る上で、単なる合格率の数字だけを比較するのは危険です。両者の試験制度は設計思想が根本から異なります。
公認会計士試験は、マークシート式の「短答式試験」に合格した後、記述式の「論文式試験」を一括で受験するスタイルが主流です。最終的な総合合格率は例年7〜10%前後で推移しています。合格に必要な総勉強時間は約3,500〜5,000時間とされ、短期間に全科目を高い完成度で仕上げる記憶力と情報処理速度が試されます。そのため、大学在学中や卒業直後の専任受験生が合格者の多くを占める傾向があります。
対する税理士試験は、全11科目の中から必修科目(簿記論・財務諸表論)を含む合計5科目に合格することで資格を得る「科目合格制」を採用しています。1科目あたりの合格率は例年10〜15%前後ですが、5科目すべてを揃えるには途方もない粘り強さが必要です。1科目あたり500〜1,000時間の学習が求められ、5科目合計では3,000〜5,000時間以上を要します。働きながら1科目ずつ数年〜10年かけて取得する受験生が多く、途中で挫折する受験生が少なくないのもこの制度の厳しさを示しています。
「一気に網羅して短期間で駆け抜ける公認会計士」と、「仕事を続けながら長期戦で1科目ずつ積み上げる税理士」という構造の違いがあり、単純な難易度差というよりは、個人の生活環境や適性に応じた障壁の質が異なります。
「会計士は税理士の上位互換」という誤解と税理士登録制度の真相
法的な規定として、公認会計士の資格を持つ者は、実務補習等を経ることで無試験で税理士会に登録できる制度(公認会計士法第16条・税理士法第3条)が存在します。この規定が存在するために「会計士は税理士の上位互換であり、会計士の方が偉いのではないか」という俗説がネット上で囁かれがちです。
しかし、実務の現場を知るプロフェッショナルたちの間では、この見方は明確に否定されています。
公認会計士試験で課される租税法は法人税や所得税の総論的な理解が中心であり、実際の税理士業務で極めて重要となる「相続税法」「消費税法の実務判断」「固定資産税や地方税」「税務調査における税務署との折衝ノウハウ」などは試験範囲を大幅に超えています。そのため、監査法人から独立して税理士業務を始めた公認会計士が、実務の細部や泥臭い顧客対応に直面して苦戦するケースは珍しくありません。
近年では「公認会計士・税理士」というダブルライセンスを掲げて独立する実力者も増えていますが、看板の肩書き以上に「中小企業のリアルな税務・資金繰り実務をどれだけ現場で体得してきたか」が市場価値を左右しています。
【実態検証】監査法人と税理士事務所のキャリア|年収と独立開業の現場
2026年現在の転職・採用市場におけるキャリアパスと報酬水準について、現場の生々しいリアルを検証します。
公認会計士の初期キャリアは、大手監査法人(Big4等)への就職が王道です。初任給から年収550万〜650万円前後が提示され、シニアマネージャーやパートナー(役員クラス)へ昇格すれば年収1,500万〜2,500万円以上に達します。上場企業の財務諸表を監査するダイナミックなスケール感と高い報酬安定性が魅力である一方、繁忙期の長時間労働や、厳格な独立性保持のルールによる制約が伴います。
一方の税理士は、中堅・大手の税理士法人や地域密着の個人税理士事務所が主な就職先となります。無資格者や科目合格者の段階では年収350万〜500万円前後からのスタートとなることも多く、勤務時代初期の給与水準は監査法人に比べて控えめな傾向が見られます。
しかし、独立開業における収益性と継続性に目を向けると様相は一変します。税理士のビジネスモデルは中小企業との「月額顧問料+決算料」というストックビジネスが基本です。30〜50社の優良な顧問先を自力で開拓・維持できれば、個人事務所であっても年収2,000万〜3,000万円以上を長期安定的に稼ぎ出す開業税理士は数多く存在します。公認会計士の個人独立がM&AアドバイザリーやIPO支援などのフロー型・スポット案件に偏りがちなのに対し、税理士は地域に根ざした盤石な経営基盤を築きやすい強みがあります。
【プロの結論】公認会計士と税理士になるならどっち?相談相手の選び方
これから資格取得を目指す方、あるいは自社の相談相手を探している経営者に向けて、明確な判断基準を提示します。
資格を目指す人の判断基準:向いている人・慎重になるべき人
公認会計士に向いているのは、「20代のうちに一気に学習時間を確保でき、大企業のダイナミックなビジネスや財務構造の全体像を解き明かしたい人」です。将来的にCFO(最高財務責任者)やコンサルティング、投資ファンドへのキャリアアップを視野に入れるなら、会計士のバックグラウンドは強力な武器になります。
税理士に向いているのは、「社会人として働きながら一歩ずつ資格を取得し、中小企業の経営者と膝を突き合わせて資金繰りや事業承継を支えたい人」です。相手の感情に寄り添い、人間関係を深めながら生涯現役として地域経済に貢献したいタイプには、税理士が最適な選択肢となります。
企業が相談相手を選ぶ際の判断基準
依頼主としての選び方は極めてシンプルです。
- 顧問税理士(税理士事務所)に相談すべきケース:毎月の記帳代行、法人税・所得税の確定申告、節税対策、税務調査への立ち会い、インボイス対応、個人の相続税対策など。
- 公認会計士(監査法人・会計系コンサル)に相談すべきケース:数年以内の株式上場(IPO)準備、法定監査の受嘱、企業買収(M&A)に伴う財務デューデリジェンス(財務精査)、内部統制(J-SOX)の構築支援など。
【会計士 税理士 違い】に関するよくある質問(FAQ)
Q1:公認会計士と税理士では、社会的にどちらが「上」とみなされますか?
A1:職務権限の法的な上下関係は一切存在しません。公認会計士は「資本市場の健全性を守る公的監査役」、税理士は「適正な納税を実現し企業経営を支援する専門家」であり、それぞれ果たす社会的役割が異なります。大企業相手の監査か、中小企業相手の税務・経営支援かという守備範囲の違いです。
Q2:公認会計士を持っていれば、税理士の勉強をしていなくてもすぐに税務の仕事ができますか?
A2:税理士登録自体は所定の研修等を経て可能ですが、実務をこなすには大幅な自己研鑽が必要です。法人税の複雑な別表調整や消費税の個別論点、相続税対策などは監査実務では身につかないため、登録後に税法や申告書作成の実務を体系的に学び直す会計士が大半です。
Q3:AIの普及によって税理士や会計士の仕事はなくなると言われていますが本当ですか?
A3:定型的な仕訳入力や単純な申告書作成、ルーティンの監査照合作業は自動化が進んでいます。しかし、複雑な取引の会計判断、税務リスクを踏まえた経営戦略の意思決定支援、事業承継や相続における人間味あるカウンセリングといった高度な判断業務は、むしろ重要性が増しています。AIを使いこなす専門家の需要は今後も堅調です。
Q4:中小企業の経営者ですが、最初から公認会計士に顧問を頼むメリットはありますか?
A4:将来的にIPO(上場)を目指している、あるいは将来ファンドからの大規模出資を受け入れる計画があるベンチャー企業であれば、最初から資本政策や内部統制に強い会計士に相談する価値があります。一方、日常の適正申告や節税、資金繰り相談がメインであれば、中小企業実務に精通した税理士に依頼するのが一般的かつコスト面でも合理的です。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらも日本経済を支える極めて高い専門性を備えたプロフェッショナルです。資格の優劣という皮相的な見方に惑わされることなく、それぞれが持つ「独占業務の本質」「対象とする顧客層」「キャリアと収益の築き方」を正しく見極めることが肝要です。
目指すキャリアの方向性や、自社が直面している課題の性質に応じて適切な資格・専門家を選択することが、長期的な成功を手にするための確固たる礎となります。 (出典: 会計士 税理士 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。