残クレはやばい?月々が安くなる罠と後悔する人の決定的な共通点
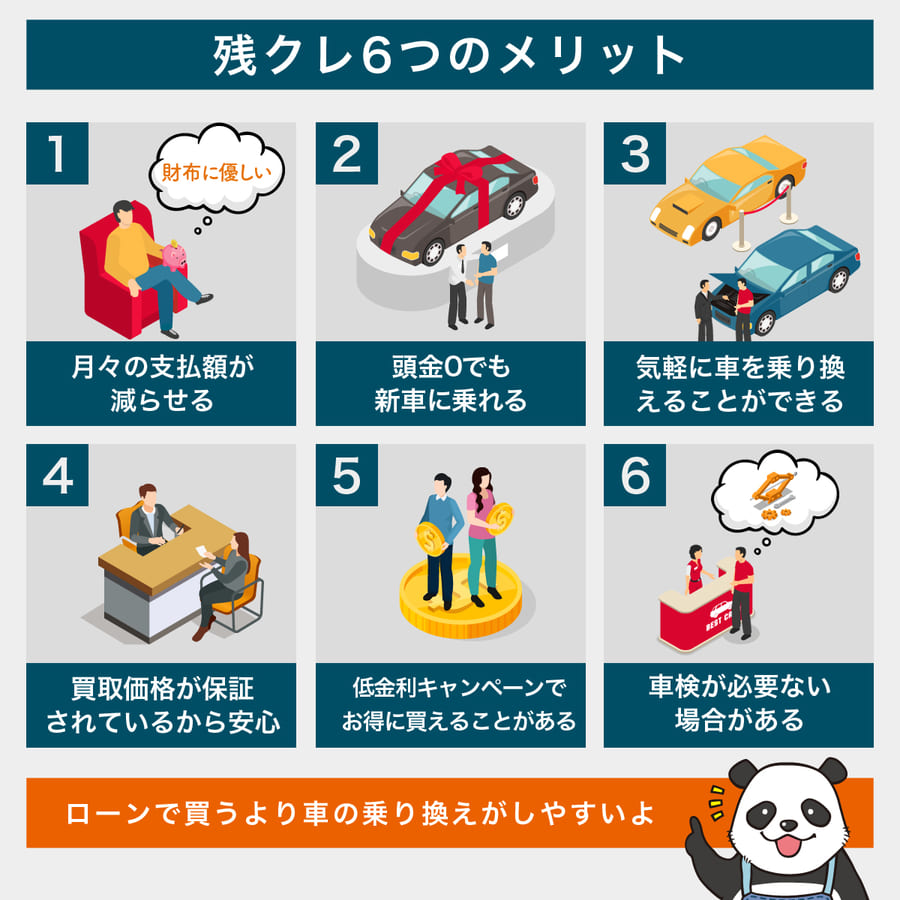
新車の商談現場で、ディーラーの営業担当者から「月々わずか1万円台から憧れの新型車に乗れます」と熱心に勧められるケースが日常化しています。その主役となっているのが、車両本体価格の一部を将来の下取り価格(残価)として据え置き、残りの金額を分割で支払う「残価設定クレジット(通称:残クレ)」です。一見すると、まとまった頭金を用意できない若年層や子育て世代に寄り添った合理的な金融商品のように映ります。
ところがSNSや自動車コミュニティ、知恵袋などの現場では「残クレはやばい」「絶対に手を出してはいけない」「契約して人生の選択肢を狭められた」といった切実な後悔の声が後を絶ちません。なぜ毎月の負担を劇的に抑えられるはずの仕組みが、これほどまでに警戒されているのか。2026年現在の自動車ローン市場の金利動向やディーラーの販売戦略、契約者を待ち受ける金銭的トラップを取材し、その構造的な実態を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「月々の支払額が下がる」仕組みの裏側で、据え置いた残価に対しても満額で利息が発生し続けるため、通常ローンよりも総支払利息が大幅に膨らむ。
- 要点2:月間走行距離の超過ペナルティ、傷やへこみによる「返却時の追徴金」、全損事故時に残債の一括返済を迫られるハイリスクを抱える。
- 要点3:3〜5年スパンで確実に新車へ乗り換える層には一定の恩恵がある一方、1台に長く乗りたい人や走行距離が多い人には極めて相性が悪い。
【仕組みの罠】なぜ「月々が安い」のに総支払額で大損するのか?
残クレの根本的な仕組みは、車両本体価格から数年後の想定下取り価格(残価)をあらかじめ差し引き、残った金額を分割して毎月支払っていくというものです。たとえば400万円の車で3年後の残価が200万円(50%)に設定された場合、契約者は200万円分を36回で返済していく計算になります。一見すると「200万円分のローンを組むだけ」のように錯覚しがちですが、ここに最大の金利の落とし穴が潜んでいます。
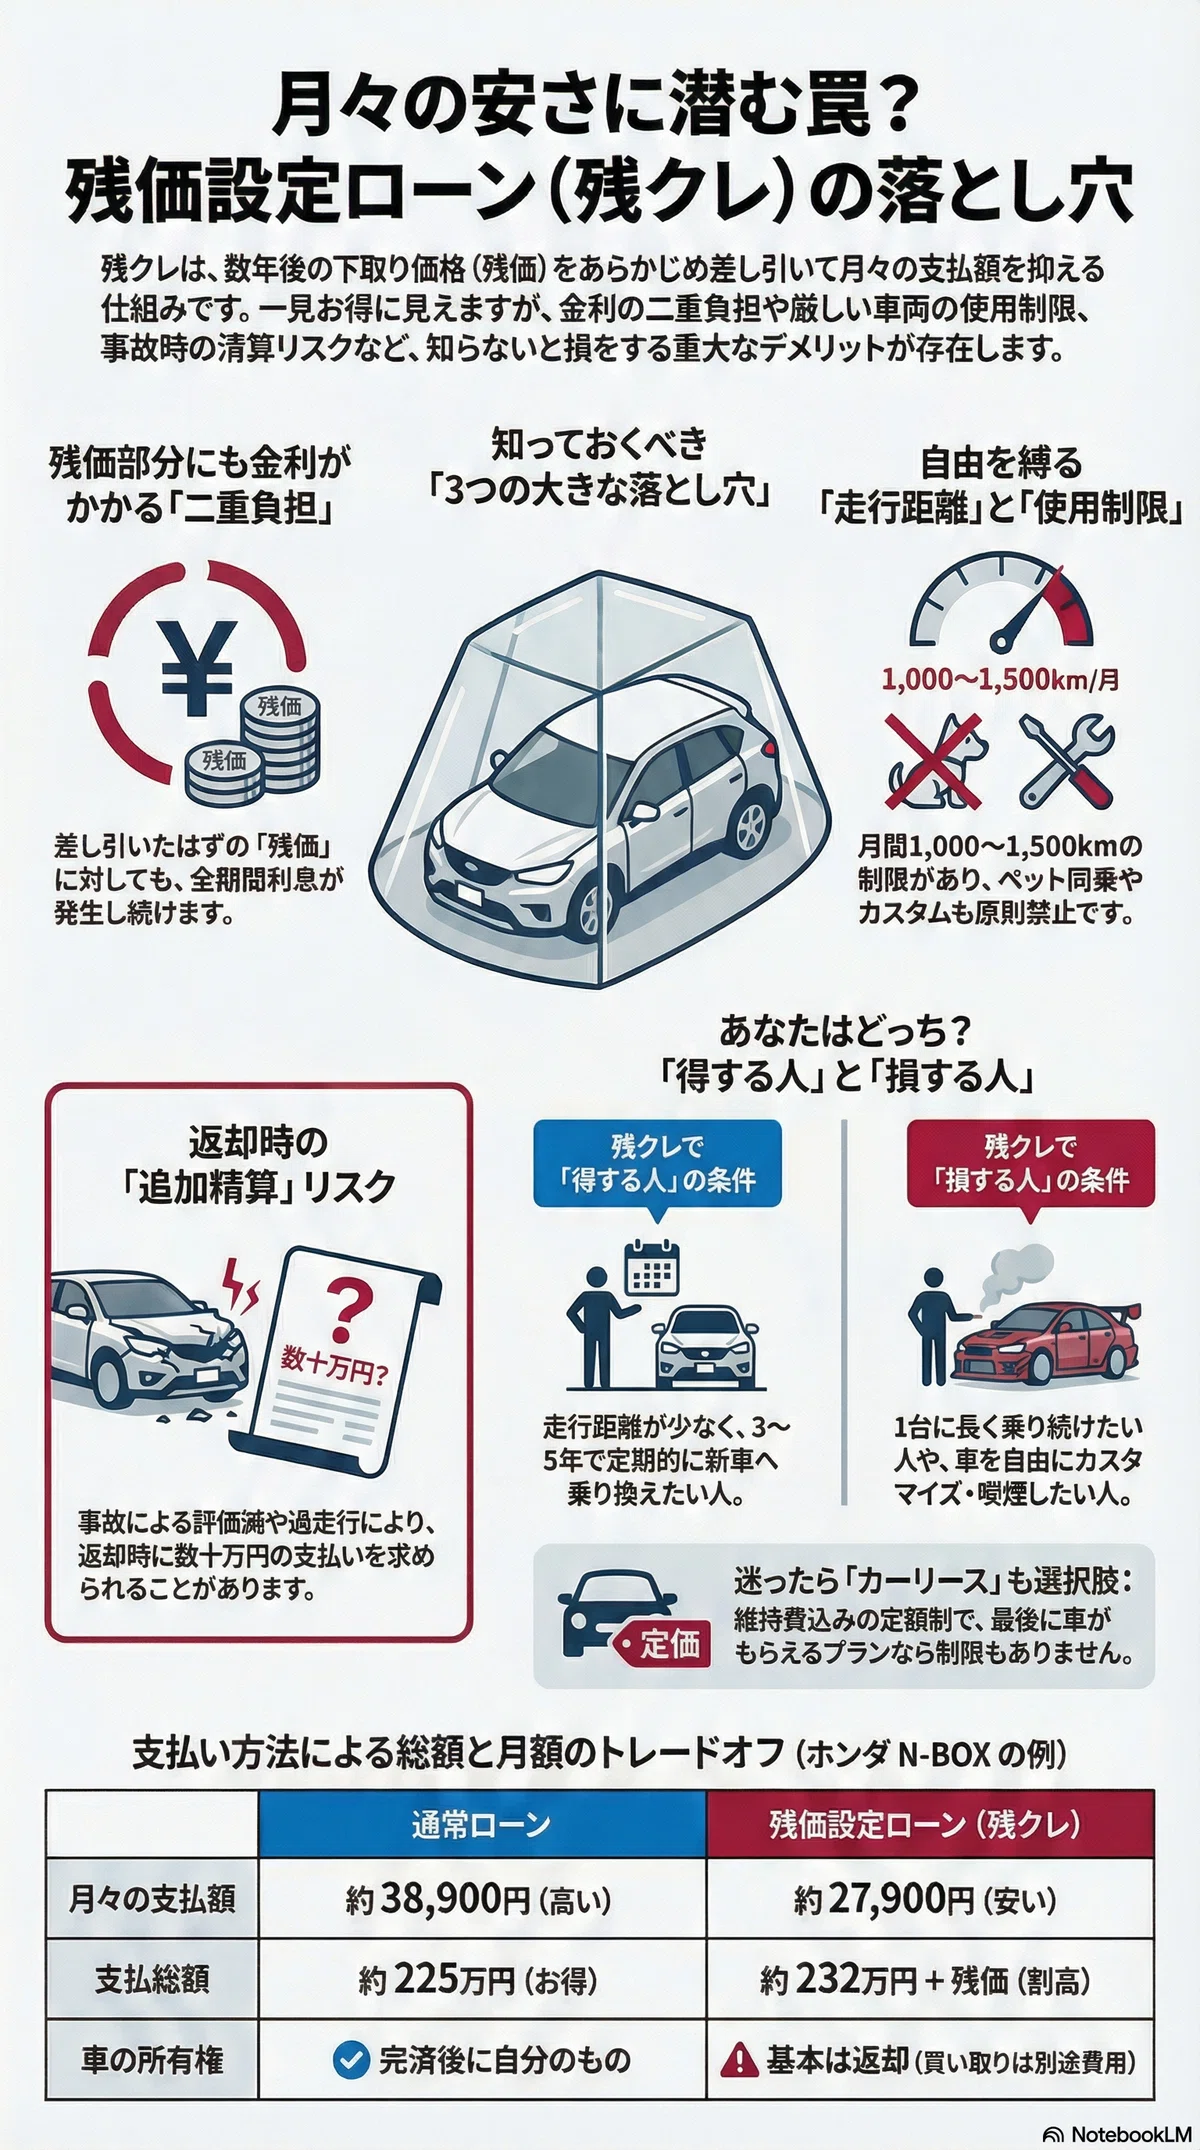
ローン契約における金利計算の実態を検証すると、据え置いたはずの200万円(残価部分)に対しても、契約期間中ずっと金利(年利4.0〜6.0%前後が主流)が課され続けています。つまり、毎月の返済によって元金が減っていくのは「支払い対象の200万円」だけであり、「据え置いた200万円」に対する利息は完済時まで満額で支払い続けなければなりません。
金融機関の担当者は次のように警鐘を鳴らします。「一般のマイカーローンであれば元金が減るにつれて利息負担も段階的に軽くなりますが、残クレは『減らない残価』に対して利息を払い続ける構造です。毎月の引き落とし額が安いからと安易に飛びつくと、総返済額で数十万円単位の利息過払いが生じることになります」。月々の表面的な安さは、将来の負担を先送りしているに過ぎません。
【徹底比較】銀行マイカーローン vs 残クレの総額シミュレーション
実際に車両本体価格350万円のファミリーカー(人気ミニバンやSUVを想定)を5年(60回払い)で購入した場合、残クレと低金利な銀行マイカーローンで総支払額にどれほどの格差が生まれるのかを詳細に試算しました。
| 比較項目 | ディーラー残価設定ローン(残クレ) | 銀行系マイカーローン(通常割賦) | 編集部の見解・分析 |
|---|---|---|---|
| 想定金利(実質年率) | 年4.9%〜5.9%(販社相場) | 年1.8%〜2.5%(WEB審査等) | 金利差は3%以上。ディーラー系ファイナンスは高水準。 |
| 据置額(5年後残価) | 約140万円(車両の40%想定) | なし(全額を60分割) | 残クレは140万円分を最終回に清算する義務が残る。 |
| 月々の返済額 | 約41,000円 | 約61,500円 | 月額は残クレが約2万円安いが、これは元金を返していないため。 |
| 発生する利息総額 | 約65万円〜75万円 | 約18万円〜25万円 | 金利の差と据置効果により、利息だけで約50万円の差が生じる。 |
| 最終的な車の所有権 | 返却・乗換時は手元に残らない | 契約者の完全な資産になる | 5年後に資産価値ゼロになるか、売却益を得られるかの違い。 |
試算データが示す通り、同じ350万円の車両であっても、支払利息だけで約50万円近くの開きが発生します。月々の支払額を下げた代償として、余分な利息を支払い続ける構図がはっきりと確認できます。
【実態検証】利用者を追い詰める3大トラブル|走行距離・追加請求・事故全損
残クレの危険性は、金利計算上の割高感だけにとどまりません。契約期間中の自由度が厳しく制限され、予期せぬアクシデントが起きた際に生活基盤を直撃する実務的リスクが複数存在します。
1. 走行距離制限による「長距離走行ペナルティ」
残クレでは、将来の下取り価値を担保するために走行距離制限(月間1,000km〜1,500km程度)が設定されています。契約年数満了時にこの基準を超えていた場合、1km超過につき5円〜10円の違約金がディーラーから請求されます。通勤距離が延びた場合や、休日のロングドライブを重ねた結果、返却時に数十万円の超過費用を請求されてトラブルになる事例が頻発しています。
2. 車両の傷・へこみ・室内の汚れによる「追加請求」
「残価保証」という言葉が独り歩きしていますが、無条件で据置額が保証されるわけではありません。各メーカー規定の査定基準(減点方式)があり、数センチ以上の線傷やへこみ、シートのシミ、タバコやペットの臭いがある場合は減点対象となります。免責枠(例:5万〜10万円相当)を超えた分は、すべて返却時の自己負担(手出し費用)として精算を求められます。
3. 最も悲惨な「事故・全損時の残債一括請求リスク」
残クレ利用者が最も警戒すべき事態が、交通事故や盗難による全損事故です。車が走行不能になった時点で残クレ契約は強制解約となり、その瞬間に「残価を含めた残債全額の一括返済」を求められます。車両保険の一般特約だけでは残債をカバーしきれず、手元に車が1台もない状態で数百万円の借金だけが残る「残クレ破産」の事例も報告されています。これに対処するには、GAP保険(残債特約)など手厚い補約の加入が必須となります。
【ディーラーの思惑】トヨタをはじめ自動車メーカーが残クレを推す真の理由
ショールームを訪れると、販売員が通常の現金一括払いや通常ローンよりも熱心に残クレを推奨してくる場面が目立ちます。トヨタの「残価設定型プラン」をはじめ、主要各社がこぞってこの仕組みに注力する背景には、ディーラー側の極めて強固なビジネス戦略が存在します。
第一の理由は、「顧客の定期的な囲い込み(LTVの最大化)」です。残クレを組んだユーザーは、3年または5年後の最終回において「新車への乗り換え」を選ぶ心理的ハードルが低くなります。他社への流出を防ぎ、同一メーカーの車を半永久的に乗り継がせるリピートサイクルを構築できます。
第二の理由は、「高年式・高品質な中古車の安定確保」です。定期点検を受け、走行距離制限を守られて戻ってきた車両は、ディーラー系中古車店(認定中古車)にとって利益率の極めて高い優良在庫となります。さらに系列クレジット会社(トヨタファイナンス等)に入る高額な割賦手数料も販社の収益源となっており、ディーラーにとっては多重のメリットを生み出す仕組みとして機能しています。
【後悔の分岐点】最終回の選択肢で迫られる「3つの決断」と失敗パターン
残クレの契約期間(3年〜5年)を満了した際、契約者は次の3つの選択肢からいずれかを選ばなければなりません。
- 新車に乗り換えて車両を返却する(残価は精算されるが、手元には何も残らない)
- 車両を返却して終了する(追加精算がなければ支払いは終了するが、移動手段を失う)
- 残価を一括または再ローンで支払って買い取る(愛車をそのまま乗り続ける)
ここで多くの利用者が後悔するのが「3. 買い取って乗り続ける」を選択した場合です。5年乗って愛着が湧き、車を手放したくないと感じた場合、据え置いていた100万〜150万円前後の残価を一括で支払うか、「再分割ローン」を組む必要があります。この再ローンの金利は年6〜8%前後の高金利に再設定されるケースが多く、当初の5年分と合わせると新車の定価を遥かに超える莫大な金利を支払うという最悪の結末を迎えることになります。
【プロの結論】残クレが向いている人・絶対に避けるべき人の明確な境界線
残クレという金融商品は、すべてのユーザーにとって「絶対悪」というわけではありません。自らのライフスタイルと照らし合わせ、向き・不向きを冷徹に見極めることが求められます。
残クレを利用しても損をしない人(向いている条件)
- 3〜5年スパンで常に最新型の車へ乗り換えたい人:車検費用や長期的な故障リスクを避け、定期的に新車へ乗り継ぐサイクルを重視する層。
- 月間の走行距離が短く、用途が近距離移動に限られる人:通勤で使わず週末の買い物や近場への送迎が中心で、年間走行距離が1万km未満に確実に収まる層。
- 自己資金を手元に残し、事業や投資へ資金を回したい自営業者・法人:手元のキャッシュフローを維持し、経費計上の観点からリースに近い感覚で運用したい層。
残クレを絶対に選んではいけない人(向いていない条件)
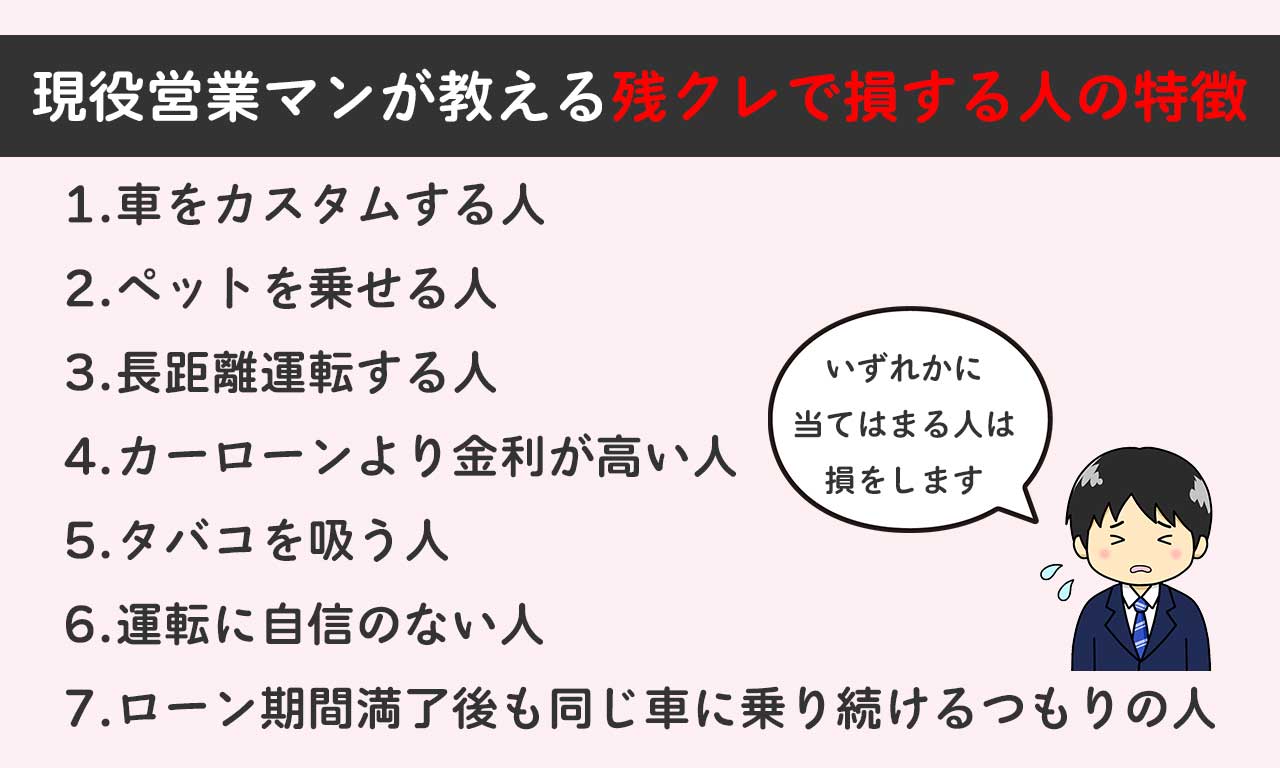
- 1台の車に7年〜10年以上、長く乗り続けたい人:総支払利息が圧倒的に無駄になるため、低金利な銀行ローンや現金一括払いが有利。
- 走行距離が多い人・アウトドアやロングドライブが趣味の人:走行距離制限のペナルティや傷の減点による追加請求のリスクが極めて高い。
- 内外装のカスタマイズや改造を楽しみたい人:返却時は「原状回復」が原則であり、社外パーツの取り付けや加工が制限される。
- 「月々の支払いが安くなければ買えない」というギリギリの家計状況の人:事故時の精算や最終回の残価処理に対応できず、家計破綻を招く恐れがある。
【残クレはやばい?】に関するよくある質問(FAQ)
Q1:残クレで購入した車で事故を起こし、全損になったらどうなりますか?
A1:車両が全損(廃車)になった時点で残クレ契約は強制終了となり、据え置いた残価を含めた未払い残債全額の一括返済を求められます。通常の車両保険だけでは残債を相殺できないケースが多いため、残価設定型ローンに対応したGAP補償(残債特約)への加入が不可欠です。
Q2:契約の途中で転勤や収入減少が起きた場合、中途解約は可能ですか?
A2:原則として中途解約は可能ですが、残りの未払い割賦元金と残価を一括清算するか、車両をディーラー等へ売却して相殺する必要があります。車の売却査定額が残債を下回る「オーバーローン」の状態になっている場合、不足分の差額を現金で即座に補填しなければ解約できません。
Q3:残クレの金利手数料を引き下げる交渉や裏技はありますか?
A3:ディーラーの決算期(3月・9月)や新型車の特別優遇キャンペーン期間中には、「特別低金利(年0.9%〜1.9%等)」が適用される場合があります。この水準まで金利が優遇されていれば利息のデメリットは大幅に緩和されますが、通常金利(4%〜6%台)のまま契約することは避けるべきです。
まとめ:甘い営業トークに惑わされず総支払額で判断を
「月々数万円で高級車や新型車に乗れる」という残クレの宣伝文句は、経済的なメリットを約束するものではなく、支払いの先送りと制約を伴うファイナンス手法に過ぎません。据置残価に対する利息発生の仕組み、走行距離制限や車両状態による追加請求リスク、事故時の残債清算など、契約書に刻まれた条件を正しく理解していなければ「やばい」という結果を招くことになります。
車を購入する際は、営業担当者の提示する月々の返済額の安さだけに目を奪われるのではなく、「最終的な利息総額はいくらになるのか」「返却時にどんなリスクを負うのか」を冷静に比較検討することが、後悔のないカーライフを送るための決定的な防衛策となります。 (出典: 残 クレ やばい(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。