教員の退職金はいくら?相場・計算方法と2026年最新減額の実態
教育現場の過酷な労働環境が社会問題視されるなか、教員生活の集大成ともいえる「退職金」の行方に注目が集まっています。長年子どもたちと向き合ってきた教職員にとって、退職手当は老後の生活設計を支える最大の柱です。しかし、段階的な定年延長の進行や官民格差の是正に伴う支給水準の見直しなど、退職金を取り巻く環境は激変期を迎えています。
本記事では、公立および私立学校における教員の退職金相場、勤続年数別の支給額、自己都合退職時の大幅減額リスク、実際の手取り額の計算ロジックに至るまで、最新の制度設計と現場取材データを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公立学校教員の定年退職金平均額は約2,100万〜2,200万円台で推移し、ピーク時からの漸減傾向と定年延長(65歳へ向けた段階的引き上げ)が影響を与えている。
- 要点2:自己都合退職では勤続年数に応じた支給割合が著しく抑えられ、定年退職と比較して支給額が40〜50%近く目減りするケースが多い。
- 要点3:退職所得控除の優遇措置により手取り額は額面の約85〜90%前後を確保できるが、私立校では経営母体による格差が拡大している。
【2026年最新動向】教員の退職金相場と定年退職時の平均支給額
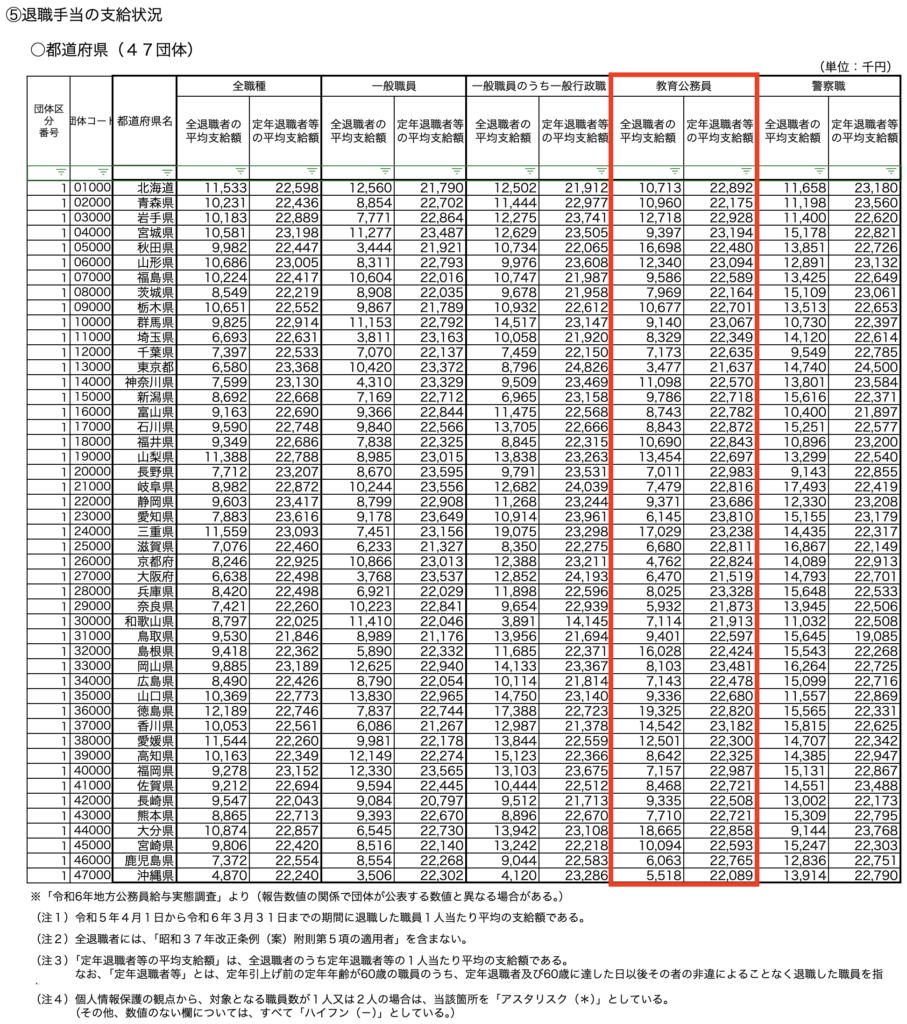
総務省が公表する「地方公務員給与の実態」および教育委員会関係資料によると、公立学校教員(小・中・高校)が満額で定年退職した場合の平均支給額は約2,150万円〜2,280万円です。かつて3,000万円近く支給されていた昭和・平成初期と比較すると大幅に縮小しているものの、一般的な民間企業(大卒・定年退職平均:約1,800万〜2,000万円)と比較すると依然として高い水準を維持しています。
現在進行している公務員の定年引き上げ政策(2年ごとに1歳ずつ引き上げ、2031年度に65歳完成)に伴い、公立学校教員の退職手当の算定基準や「60歳到達時のピーク時給与」をどう反映させるかという運用ルールが各自治体で確立されつつあります。60歳を超えて勤務を継続する場合、給料月額は従来の約7割に抑制される措置が取られますが、退職金の基本額算定には60歳時点の俸給月額を基礎とする仕組み(ピーク時基準)が導入されており、定年延長による直接的な退職金の大幅減少は回避される構造になっています。

【勤続年数別一覧】教員の退職金相場と自己都合退職の減額率
教員の退職金は、勤続年数と「退職理由(定年・勧奨・自己都合)」によって決定的な差が生じます。特にキャリア半ばで学校現場を去る場合、支給割合(掛率)が極端に低く設定されるため、事前の資金シミュレーションが欠かせません。
| 勤続年数 | 自己都合退職の相場 | 定年・早期優遇(勧奨)の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 勤続5年(20代後半) | 約30万〜60万円 | —(対象外) | 掛率が極めて低く、生活防衛資金としては限定的。 |
| 勤続10年(30代前半) | 約120万〜180万円 | 約180万〜250万円 | 自己都合では月給約4〜6ヶ月分程度にとどまる。 |
| 勤続20年(40代前半) | 約450万〜600万円 | 約750万〜950万円 | 自己都合と勧奨で約300万円以上の明確な格差が発生。 |
| 勤続25年(40代後半) | 約800万〜1,050万円 | 約1,200万〜1,450万円 | 早期退職優遇制度の対象になりやすい分岐点。 |
| 勤続35年以上(定年) | 約1,500万〜1,750万円 | 約2,150万〜2,300万円 | 高校教員・小学校教員の満額支給は2,000万円超を堅持。 |
小学校教員や高校教員の間で校種による基本算定式の違いはほとんどありませんが、管理職(主幹教諭、教頭、校長)へ昇任した場合は給料の「基本月額」や「調整額」が引き上げられるため、定年時の受取額は校長経験者で2,400万〜2,600万円前後に達します。
教員の退職金計算方法と手取り額のリアル|税金控除の仕組み
公立学校教員の退職手当は、各都道府県の「職員の退職手当に関する条例」に基づいて厳密に計算されます。基本的な計算ロジックは以下の通りです。
【退職手当の基本計算式】退職手当額 = 退職日の基本給(給料月額) × 勤続年数別の支給割合 + 調整額(職責に応じた加算)
たとえば勤続38年で定年退職する場合、支給割合は概ね43.5月分〜47.0月分程度に設定されています。これに管理職や役職経験年数に応じた調整額が数十万円〜百数十万円単位で上乗せされます。
実際に銀行口座へ振り込まれる手取り額を把握するには、所得税と住民税の控除額を把握しなければなりません。退職金は日本の税制上「退職所得」として極めて手厚い税制優遇(退職所得控除および2分の1課税)が適用されます。
【退職所得控除額の計算式】
・勤続20年以下:40万円 × 勤続年数(最低80万円)
・勤続20年超 :800万円 + 70万円 × (勤続年数 - 20年)
勤続38年の定年教員の場合、退職所得控除額は2,060万円(800万円+70万円×18年)に達します。支給額が2,200万円であれば、課税対象となる退職所得はわずか70万円([2,200万円 − 2,060万円]× 1/2)となり、所得税・復興特別所得税および住民税を合算しても税負担は10数万円程度で済みます。その結果、手取り額は約2,180万円超(受取額の約98〜99%)という高水準で手元に残ります。

公立と私立でここまで違う?私学共済と独自財団による支給格差
私立学校教員の退職金事情は、公立校とは構造が大きく異なります。私立学校の場合、主に「日本私立学校振興・共済事業団」や各都道府県の「私立小中高校退職金財団」の給付事業、および各学校法人の独自規程を組み合わせて支給されます。
伝統ある名門校や大規模な大学付属校では、公立校を上回る2,500万〜3,000万円超の退職金を支給するケースが存在する一方、少子化で定員割れが続く中小規模の私立校では財政難から退職手当の算定基準が引き下げられ、定年退職でも1,500万円を下回る事例が報告されています。
私立学校教員が自身の退職金を試算する際は、勤務先が加盟している退職金社団の掛金状況や法人の就業規則に定められた支給倍率を事前に確認しておくことが重要です。
【実態検証】早期退職・中途退職を選んだ教員たちの生の声と現場のリアル
昨今の学校現場では、部活動指導の負担や保護者対応、ICT教育への対応過多などによる業務逼迫から、定年を待たずに教員 早期退職を選択するケースが目立っています。教育現場を去った教員たちの手記や取材証言からは、退職金と引き換えにした葛藤が浮き彫りになっています。
「40代後半で自己都合退職した際、退職金は約700万円でした。同年代で定年まで勤め上げた場合のシミュレーションと比較すると半分近くに削られましたが、健康と家族との時間を守るためにはやむを得ない決断でした」(元公立中学校教員・40代男性の手記より)
教育社会学および労働心理学の観点からも、教職における過度な自己犠牲や「やりがい搾取」構造からの離脱、すなわち個人の心理的安全性を確保するためのキャリア自律が叫ばれています。退職金の減額リスクを理解した上で、自らの専門性を活かして教育関連企業や他業種へ転職する教員が増加傾向にあります。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、「公務員の退職金は今後半分になる」「自己都合で辞めると退職金は一切出ない」といった極端な言説が散見されますが、これらは事実と異なります。
確かに国家公務員および地方公務員の退職金水準は、人事院の「官民比較調査」に基づき数年おきに見直され、緩やかな引き下げ傾向が続いています。しかし、法令に基づく給付制度であるため、一夜にして大幅カットされるような事態は制度上あり得ません。勤続1年以上の正規職員であれば、自己都合退職であっても所定の退職手当が支給されます。
【プロの結論】早期退職を決断すべき人・定年まで残るべき人の判断基準
退職金の多寡だけに囚われず、将来の人生設計を見据えた選択をするための判断基準は以下の通りです。
【早期退職・中途退職を前向きに検討すべき人】
・心身の健康が著しく損なわれており、休職を重ねても回復が見込めない場合
・民間企業や教育コンサルタントなど、他業界で活かせる明確なスキルとキャリアビジョンがある場合
・住宅ローンの完済や十分な預貯金があり、退職金の減額分を生涯賃金でカバーできる見通しが立っている場合
【慎重に定年まで勤め上げるべき人】
・退職金を満額(2,000万円以上)確保し、公務員共済年金と合わせた盤石な老後資金を最優先したい場合
・管理職への昇任ルートに乗っており、役職加算による退職金増額が見込める場合
・退職後の具体的な再就職先や独立プランが確定していない場合
【教員 退職 金】に関するよくある質問(FAQ)
Q1:教員が病気休職のまま退職した場合、退職手当は自己都合扱いになりますか?
A1:公務上の病気やケガによる退職の場合は「公務上の死亡・退職」として定年並み以上の高比率で計算されます。一方、私傷病による退職の場合でも、自治体によっては一般の自己都合退職より有利な「病気退職」の基準が適用され、減額幅が緩和される制度が用意されています。
Q2:教員の退職金はいつもらえる?振込のタイミングは?
A2:3月末に定年または中途退職した場合、公立学校では通常4月下旬〜5月中旬頃に指定の銀行口座へ振り込まれます。自治体の教育委員会や共済組合の事務処理スケジュールにより若干前後します。
Q3:臨時的任用職員(講師)でも退職金は支給されますか?
A3:常勤の臨時的任用教員であっても、任期や勤務日数などの要件を満たしていれば勤務期間に応じた退職手当が支給されます。ただし、任期満了ごとに清算されるため、正規教員のような勤続年数の累積による高倍率の恩恵は受けられません。
まとめ:2026年以降のキャリアと退職金を見据えた賢い判断を
公立学校・私立学校を問わず、教員の退職金は長年の激務を支える重要な資産基盤です。しかし、定年延長制度の定着や社会保障費の負担増に伴い、従来通りの「勤め上げれば安心」という前提だけに頼る時代は終わりを告げつつあります。
自己都合による減額リスクや手取り額の実態を正確に把握し、iDeCoやNISAを活用した自助努力による資産形成を組み合わせることが、教員としての持続可能なキャリアと豊かな老後生活を両立させる確かな鍵となります。 (出典: 教員 退職 金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。