受験生チャレンジ支援貸付の免除条件と審査落ちを防ぐ対策【2026】
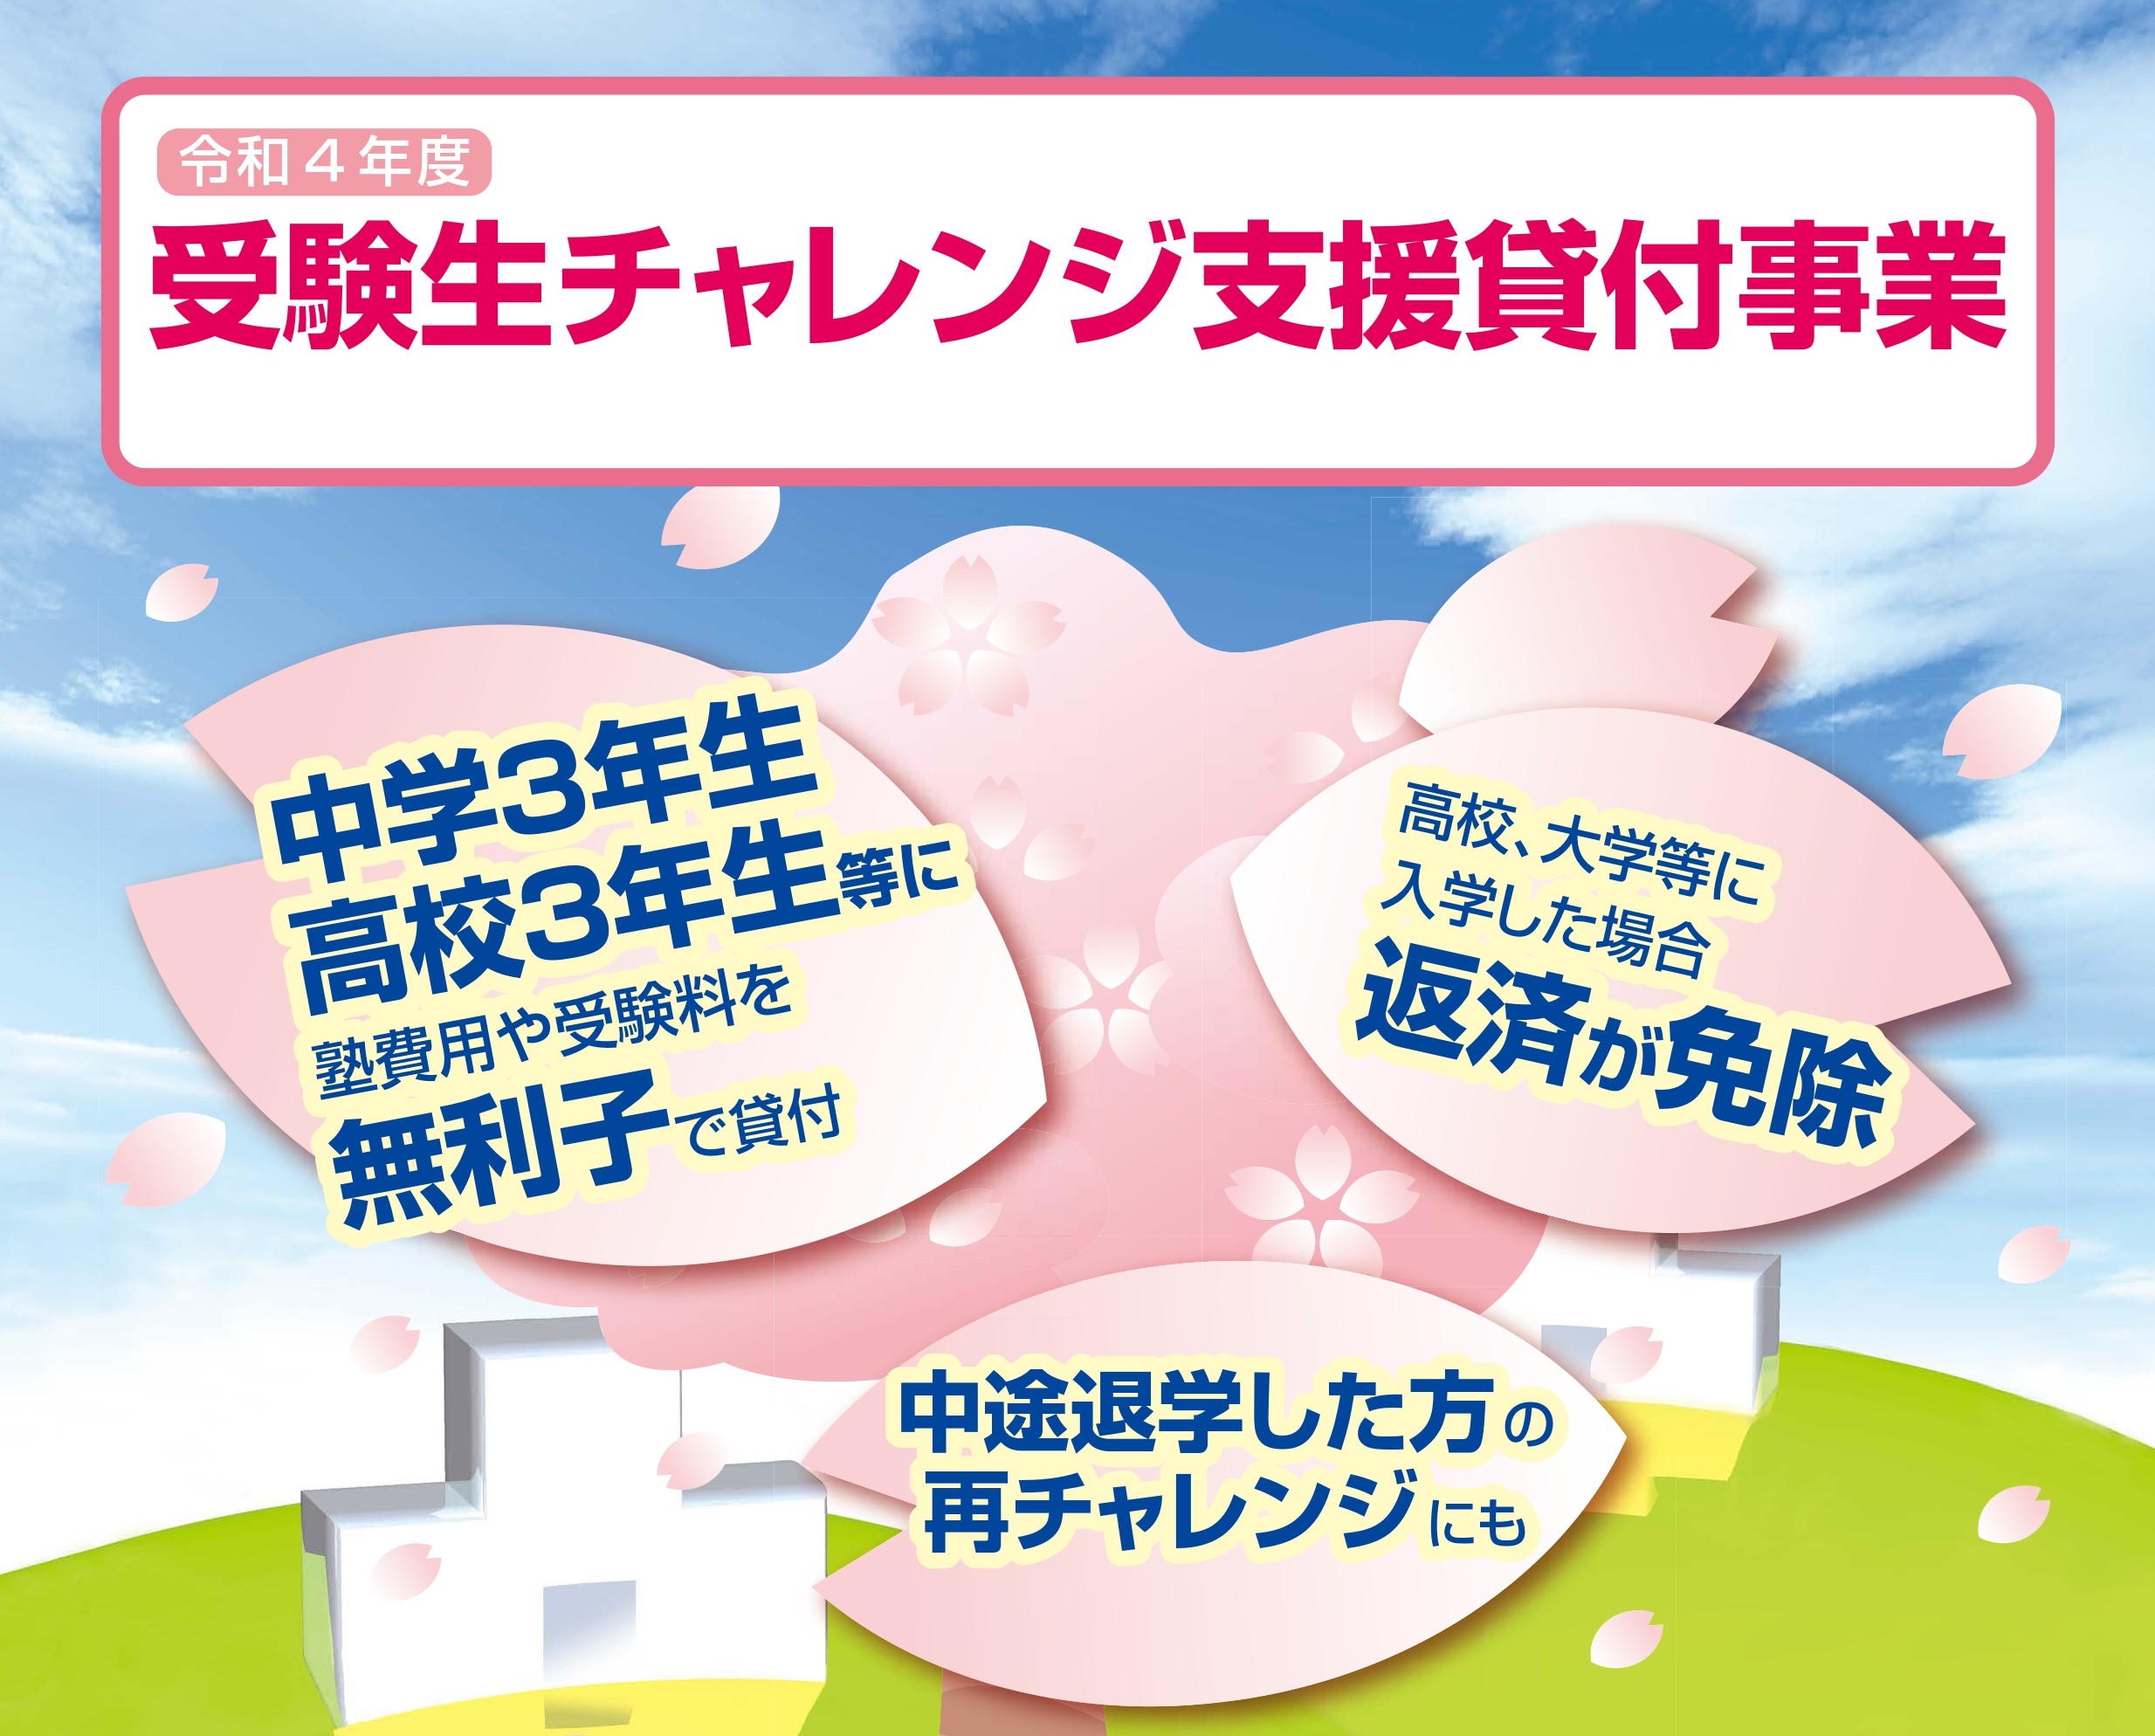
子どもの進学にかかる学習塾代や受験料は、家計にとって極めて重い負担です。東京都が実施する「受験生チャレンジ支援貸付事業」は、一定の所得基準を満たす世帯を対象に、受験費用や塾代を無利子で貸し付け、進学決定後に手続きを行うことで返済が全額免除される手厚い公的支援として広く知られています。
しかし、制度の恩恵を受けるためには、厳格な世帯年収基準をクリアするだけでなく、期日内の申請手続きや合格後の必要書類提出を確実にこなさなければなりません。「審査に落ちる原因がわからない」「もし不合格になったら即座に借金になるのか」といった不安を抱える保護者も少なくありません。2026年現在の最新運用ルールを踏まえ、返済免除の要件から審査落ちを防ぐチェックポイントまで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:対象校への進学決定と期日内の免除申請により、塾費用最大20万円・受験料最大8万円が全額返済免除(実質給付)となる。
- 要点2:世帯年収制限の超過や住民税の未納、対象学年の誤認が主な審査落ちの原因であり、事前の所得確認が必須。
- 要点3:万が一不合格となった場合でも最大5年間の返済据置・猶予措置が用意されており、生活破綻を防ぐセーフティネットが機能している。
【2026年最新】受験生チャレンジ支援貸付事業の仕組みと貸付限度額
受験生チャレンジ支援貸付事業は、東京都内に住む中学3年生や高校3年生、およびこれに準じる浪人生などを抱える低所得・中間層世帯を対象とした支援策です。最大の特長は、制度上は「貸付」という形を取りながらも、対象の学校に入学した段階で申請を行えば返済義務が完全に免除される点にあります。
支援の柱は大きく分けて2種類用意されています。家庭の進路設計に合わせて片方のみ、あるいは両方を組み合わせて利用することが可能です。
第一に、塾費用(学習塾等受講料貸付金)として、対象となる学習塾や家庭教師、通信教育などの費用に対して上限20万円が無利子で貸し付けられます。対象となる教育サービスは、東京都が定める基準を満たす事業者に限られるため、契約前の確認が欠かせません。
第二に、高校・大学受験料(受験料貸付金)です。高校受験の場合は上限2万7,400円、大学等の受験料としては上限8万円が実費相当額として支給されます。大学受験では複数の併願校を受けるケースが一般的ですが、領収書等を提出することで限度額の範囲内までカバーされます。
【返済免除の全条件】合格後に「実質無償化」となる手続きと提出書類
本制度を利用する上で最も重要なのが、合格後の返済免除手続きです。貸付を受けただけで自動的に免除されるわけではなく、進学先が確定した後に正式な免除申請を行わなければ、通常の無利子貸付として返済が始まってしまいます。
返済免除を受けるための基本条件はシンプルで、「貸付対象となった子どもが、対象となる高校・大学・専門学校等へ正規に入学したこと」です。入学が確認された時点で、貸付金の返済義務が100%免除されます。
免除申請にあたって窓口へ提出が必要な主な書類は以下の通りです。
・免除申請書(所定のフォーマット)
・進学先の入学証明書または学生証のコピー(入学金納付や入学許可が証明できる書類)
・住民票の写し(進学後も継続して状況を確認するための世帯全員分)
多くの自治体で高校・大学への入学手続きが完了する3月から4月末頃にかけて免除申請の受付期間が設定されています。進学手続きの慌ただしさから提出期限を過ぎてしまうトラブルが毎年報告されているため、合格通知を受け取った直後から書類準備を進めておく必要があります。
審査落ちの意外な落とし穴とは?所得制限・世帯年収基準と落ちる理由
「申請書類を出したのに審査で落とされてしまった」というケースには、いくつかの明確なパターンが存在します。東京都福祉保健財団および各自治体の窓口では厳格な要件照合を行っており、事前に落とし穴を把握しておくことが重要です。
審査落ちの最大の理由は、世帯年収基準(所得制限)の超過です。この基準は単に世帯主一人の給与だけでなく、同居する家族全員の総所得を合算して計算されます。例えば、共働き世帯で配偶者のパート収入が合算された結果、上限枠をわずかに超えていたという事例が目立ちます。世帯人数ごとの総所得上限(給与収入ベースの目安)は毎年細かく規定されているため、源泉徴収票や課税証明書での綿密な事前試算が必要です。
次に多いのが、住民税の未納・滞納です。公的資金を原資としている性質上、申請世帯全員が住民税を正しく納付している(あるいは非課税措置を受けている)ことが必須条件となります。少額であっても未納分が残っていると審査は即座にストップします。
また、東京都内への居住期間要件(原則として連続1年以上在住)を満たしていない場合や、すでに同趣旨の公的給付(生活保護費の受検料給付等)と重複している場合も対象外となります。申請前に世帯の状況を客観的にチェックしましょう。
不合格だった場合はどうなる?返済猶予や据置期間のリアルな運用
保護者が最も懸念するのが、「万が一、すべての志望校に不合格となって進学できなかった場合、すぐに借金を一括返済しなければならないのか」という点です。
結論から言えば、全滅や進路未定となった場合でも即時の過酷な返済を迫られることはありません。制度上、返済据置期間および返済猶予制度が手厚く設計されています。
翌年に再チャレンジ(浪人)して再度受験を目指す場合、窓口へ相談し状況を届け出ることで、返済開始を猶予(据え置き)することが認められています。次年度に見事進学を果たせば、その時点で改めて免除申請を行うことが可能です。
もし進学を完全に断念して就労などを選択した場合でも、無利子のまま最長5年間の分割返済へと移行します。月々の返済負担は数千円程度に抑えられるよう配慮されており、家庭経済に致命的な打撃を与えない仕組みが確立されています。
実際の利用者の評判・口コミ|申請窓口となる社会福祉協議会の現場対応
本制度の実際の利用者や現場の相談員からは、経済的な安心感に対する高い評価が寄せられています。
SNSや保護者コミュニティの評判を見ると、「塾の夏期講習や冬期講習で20万円が浮いたおかげで、諦めかけていた志望校対策講座を受けさせられた」「一般入試の受験料がかさむ時期に、口座から直接出ていく現金負担が減って本当に助かった」という声が多数を占めます。
一方で、手続き面に関する口コミでは注意喚起も散見されます。「申請窓口となる各市区町村の社会福祉協議会へ何度も足を運ぶ必要があった」「塾が発行する指定領収書や受講証明の書式が細かく、塾側に発行を依頼する手間がかかった」といった現場ならではの苦労談です。
社会福祉協議会の窓口担当者は、単に事務処理を行うだけでなく、家計全体の相談に乗ってくれるケースも多いため、不安な点があれば書類作成の初期段階で直接対面相談を持ちかけるのがスムーズな手続きの近道です。
【受験生チャレンジ支援貸付事業】に関するよくある質問(FAQ)
Q1:貸付金の申請はいつまでに行う必要がありますか?
A1:例年、秋口から冬(1月〜2月頃)にかけて最終締め切りが設定されますが、自治体や資金使途(塾代か受験料か)によって受付スケジュールが異なります。塾の支払い期限や出願時期に間に合わせるためにも、中学3年生・高校3年生になった春から夏頃には最寄りの社会福祉協議会へ相談を開始することが推奨されます。
Q2:通信制高校や海外の大学を受験する場合でも対象になりますか?
A2:学校教育法に定められた正規の高等学校(通信制課程を含む)、大学、短期大学、専修学校高等課程・専門課程などは原則として対象に含まれます。ただし、海外の教育機関や一部の各種学校などは対象外となる場合があるため、出願前に窓口へ確認してください。
Q3:他の奨学金や国の教育ローンと併用することは可能ですか?
A3:日本学生支援機構(JASSO)の給付型・貸与型奨学金や、高校生等奨学給付金との併用は基本的に可能です。ただし、同一の領収書に対して他の公的制度から二重に受験料実費の給付を受けることはできません。
まとめ:申請スケジュールを押さえて家計負担を賢く軽減しよう
受験生チャレンジ支援貸付事業は、子どもたちの学ぶ意欲と進路の可能性を経済的な理由で閉ざさないための極めて強力な支援ツールです。合格後の正規手続きを行えば返済不要の実質的な給付金となるため、利用要件を満たしている世帯にとっては使わない手はありません。
成否を分けるのは、「所得基準の正確な把握」と「締め切りに遅れない計画的な書類準備」です。受験期直前になって慌てることのないよう、まずは居住地の区市町村社会福祉協議会の窓口で、対象条件や必要書類の最新情報を手元に取り寄せることから始めてみてください。 (出典: 受験生 チャレンジ 支援 貸付 事業(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。