街の衣料品店が消える?2026年最新動向と生き残る店の条件
身近な商店街やロードサイドを見渡すと、長年親しまれてきた個人の洋服店がシャッターを下ろしていたり、ドラッグストアや買取専門店へ業態を変えていたりする光景が目立ちます。「近くの衣料品店がいつの間にか閉店していた」と驚いた経験を持つ方も多いのではないでしょうか。
2026年現在、アパレル・衣料品業界は歴史的な構造転換の真っ只中にあります。原材料高や人手不足、消費者の低価格志向とEC(ネット通販)の定着が重なり、従来のビジネスモデルは限界を迎えつつあります。一方で、独自の付加価値で過去最高益を更新する店舗も登場するなど、完全な「二極化」が進んでいます。なぜ店舗の淘汰が進むのか、噂の真相と生き残る店の共通点を現場の視点から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の衣料品業界は「低価格・高機能」と「熱狂的ファンを持つ個店」へ完全に二極化が進行。
- 要点2:相次ぐ閉店の背景には、EC普及だけでなく原材料高・後継者不在・過剰在庫による利益率の低下がある。
- 要点3:生き残る街の洋服屋は、単なる「服の販売」から「コミュニティ形成」や「独自のスタイリング提案」へ進化している。
【2026年最新】街の衣料品店で閉店や業態転換が相次ぐ理由とアパレル不況の真相
全国の商業施設や商店街で店舗の撤退が加速しています。東京商工リサーチなどの調査を見ても、アパレル関連事業者の休廃業や倒産件数は高止まりを続けており、業界内では「構造的不況の最終局面」とも囁かれています。
最大の要因は、原材料価格や物流コストの長期的な高騰と、それらを販売価格へ転嫁しきれなかった点にあります。さらに、地方都市を中心に進む深刻な高齢化と後継者難が直撃し、黒字経営でありながら店を閉める「あきらめ廃業」も急増しました。
また、消費者の価値観の変化も無視できません。フリマアプリでのリセールバリューを前提とした買い物や、レンタル・サブスクサービスの浸透により、新品の服を定価で買う動機そのものが薄れています。「ただ仕入れて並べるだけ」の旧来型店舗から順に淘汰されているのが、現在のアパレル不況のリアルな真相です。
「衣料品店」と「アパレル店」の違いとは?業態の境界線と市場の変化
日常会話では混同されがちな「衣料品店」と「アパレル店」ですが、業界構造やビジネスモデルには明確な違いが存在します。
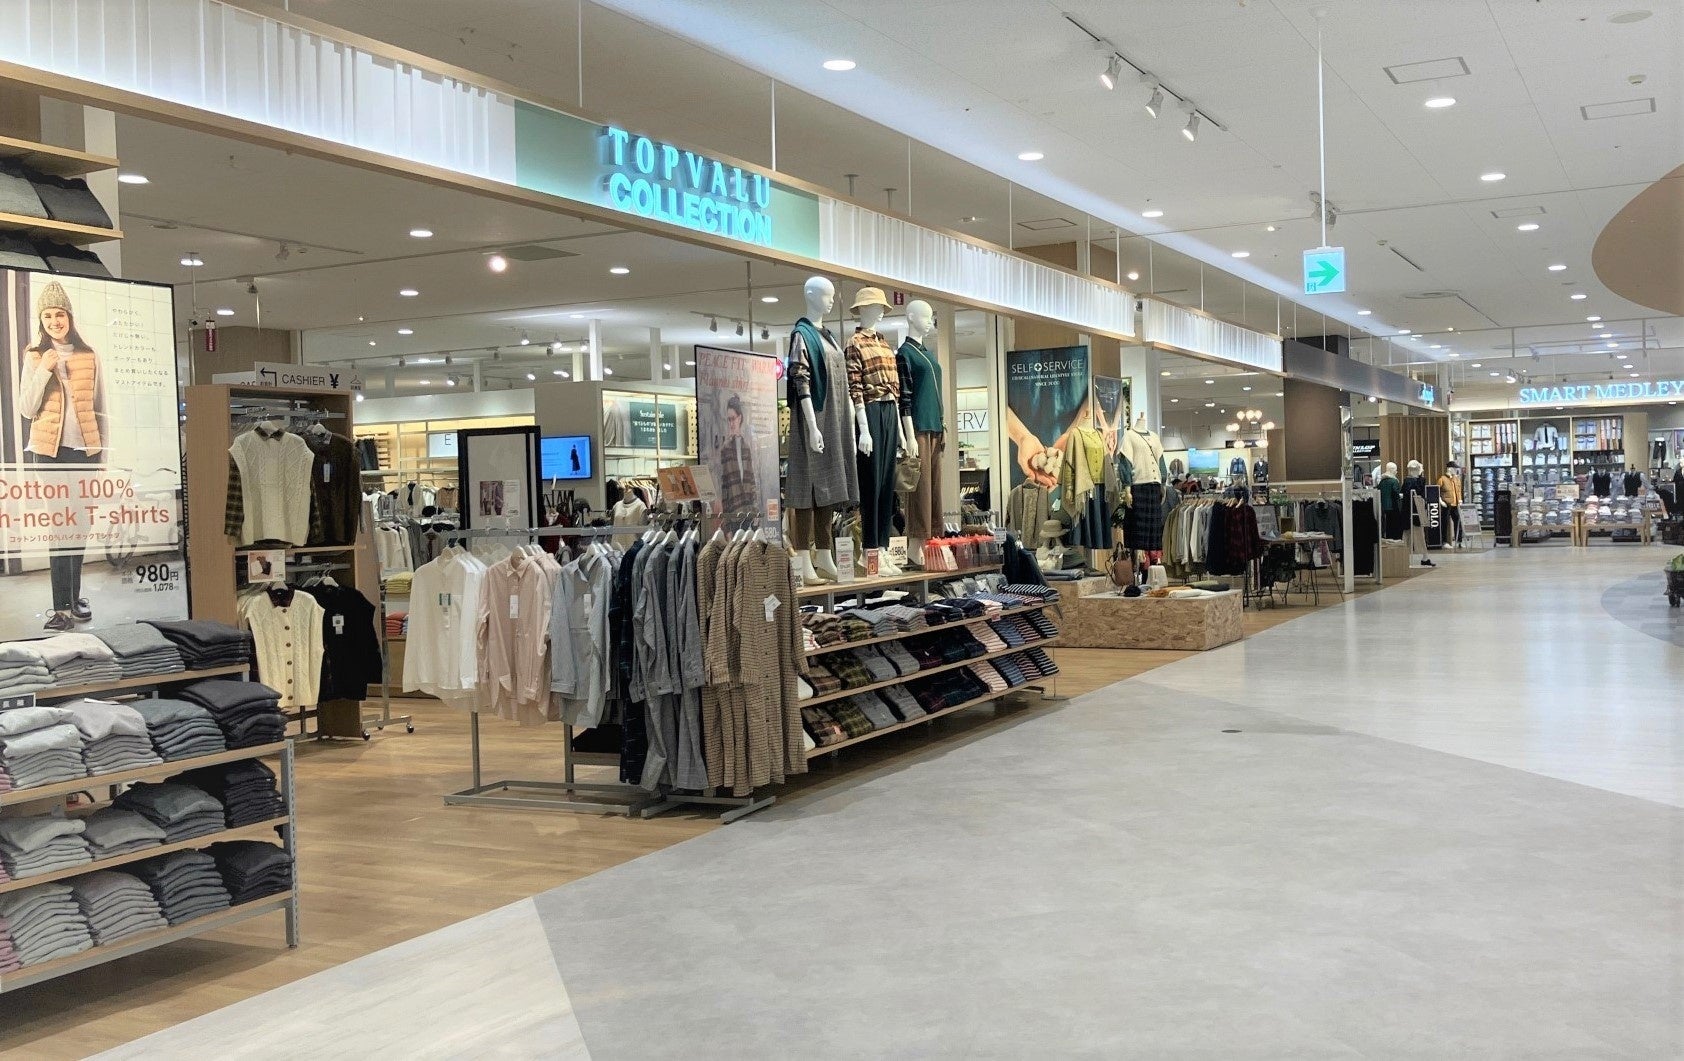
従来、衣料品店は肌着や靴下、日常着など「生活必需品としての衣類」を幅広く揃える実用重視の店舗を指してきました。しまむらや地域の総合衣料店がその代表格です。対してアパレル店は、トレンドやブランドの世界観、デザイン性を前面に押し出し、「自己表現やファッション性」を提案するセレクトショップやブランド直営店を指します。
しかし2026年の現在、その境界線は急速に曖昧になっています。ファストファッションブランドが実用性とデザイン性を高水準で両立させた結果、実用性だけを売りにしていた地方の衣料品店がもっとも強い打撃を受ける構図が生まれました。
大手アパレルの売上推移と地方の衣料品店が直面する過酷な現状
ファーストリテイリングなどのメガプレーヤーがグローバル展開とデジタル投資によって過去最高売上を更新し続ける一方、百貨店系アパレルや中堅チェーンは苦戦を強いられています。大手企業は不採算店舗の大量閉鎖と、都市部旗艦店への投資集中を同時に進めており、国内店舗網の再編を一気に加速させました。
その煽りを最も強く受けているのが地方の衣料品店です。地方都市では人口減少と車社会化が進み、駅前商店街の通行量は激減。郊外の大型ショッピングモールへ顧客が集中した結果、独立系の路面店は集客の生命線を断たれつつあります。
「商圏内の人口が半減し、従来の固定客頼みでは仕入れ代金すら回収できない」という地方経営者の悲鳴は珍しくありません。資本力のある大手と、身動きが取れない地方個店との格差はかつてないほど広がっています。
ネット通販の台頭とファストファッション人気|安い店に客が集まるカラクリ
スマートフォンの普及と物流網の発達により、手元の端末で「衣料品店 近く」と検索しなくても、即日配送で好みの服が届く時代になりました。SHEIN(シーイン)をはじめとする越境ECやZOZOTOWNなどのプラットフォームは、膨大な品揃えとAIレコメンドで若年層だけでなく40代以上の購買層も完全に囲い込んでいます。
一方で、実店舗で圧倒的な集客力を誇るのは「安い・高品質・高機能」を兼ね備えた人気チェーンです。ワークマンやユニクロのように、素材開発から自社で手掛けるSPAモデル(製造小売業)を採用することで、中間マージンを極限までカットし、他社が追従できない価格競争力を実現しています。
消費者の給与実質手取りが伸び悩む中、「普段着は機能的な低価格チェーンやECで済ませ、浮いた予算を趣味や旅行に回す」というメリハリ消費が定着しました。この消費行動の変化が、価格勝負に巻き込まれた中小店舗の体力を奪う決定打となっています。
これから衣料品店を開業して儲かるのか?2026年の勝算と参入リスク
「アパレル不況と呼ばれる今、新たに衣料品店を開業して儲かるのか?」という問いに対し、業界関係者の見解は明確です。一般的なセレクトショップの新規出店は極めてハイリスクですが、特定のニッチ市場を狙うなら勝算は十分にあります。
儲かる店舗を作るための絶対条件は、固定費のかかる実店舗を最初から持たず、SNSやライブコマースで熱狂的なファンコミュニティを先に作ることです。在庫リスクを最小限に抑える受注生産方式や、古着・アップサイクルなど「1点モノ」に特化した業態は若手起業家の間でも高い利益率を叩き出しています。
単にメーカーから服を仕入れて店舗に並べるだけの旧式モデルでの参入は、資金繰りの破綻を招く可能性が極めて高いため避けるべきです。
生き残る街の洋服屋に見る「3つの共通点」と顧客を掴むセール戦略
逆風が吹き荒れるアパレル市場においても、連日顧客で賑わう「街の洋服屋」は確実に存在します。激戦を生き残る人気店舗を分析すると、以下の3つの決定的な共通点が浮かび上がります。
- 店主の目利きとパーソナルな提案力:AIやECでは代替できない、顧客一人ひとりの骨格・体型・ライフスタイルに合わせたスタイリングを対面で提供している。
- コミュニティ化と体験の提供:服を売るだけでなく、店内にカフェスペースを併設したり、ワークショップを開催したりして「通う理由」を創出している。
- ECとリアルのハイブリッド運用:Instagramライブなどで店主自ら着用感を伝え、全国から注文を受けつつ、近隣客には店頭受け取りで接客機会を作っている。
また、値引きセールのあり方も激変しました。従来の季節末(夏物:7月中旬〜、冬物:1月上旬〜)に一斉値下げするやり方から脱却し、定価販売を基本としながらLINE会員限定のシークレットセールや先行受注割引へとシフトしています。安売りでブランド価値を落とさず、ロイヤルカスタマーを優遇する戦略が功を奏しています。
【衣料品店】に関するよくある質問(FAQ)
Q1:近くの個人洋服店が急に閉店する主な理由は何ですか?
A1:後継者不在による事業承継の断念、原材料高騰による仕入れコストの上昇、そして大手低価格チェーンやネット通販への顧客流出が主な原因です。特に黒字であっても経営者の高齢化を機に店を畳むケースが増えています。
Q2:衣料品店の年間セール時期はいつが最も安いですか?
A2:夏物は7月中旬〜8月上旬のクリアランス、冬物は1月中旬〜2月上旬の最終処分が最も値引率が高くなります。ただし人気ブランドや有力個店は在庫適正化を進めているため、人気商品はセール前に完売する傾向が強まっています。
Q3:実店舗の衣料品店を利用するメリットはどこにありますか?
A3:素材の肌触りや生地の厚み、実際のサイズ感・シルエットを試着してその場で確認できる点です。また、知識豊富な販売員から手持ちの服に合わせた着こなし提案を受けられるのも実店舗ならではの強みです。
まとめ:2026年以降の衣料品店に求められる新たな価値
衣料品業界を取り巻く環境は厳しさを増していますが、それは「服が必要とされなくなった」ことを意味しません。消費者が求めているのは、単なる作業着や消耗品としての安さか、あるいは「この店で、この人から買いたい」と思わせる特別な体験のどちらかです。
中途半端な品揃えや価格帯の店舗が姿を消す一方で、明確なコンセプトと顧客との深い絆を持つ店舗は力強く存続しています。街の衣料品店が生き残る鍵は、デジタルを味方につけながら、リアルな場だからこそ提供できる人間味あふれる価値を磨き続けることにあります。 (出典: 衣料 品 店(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。