預金と貯金の違いを徹底解剖|銀行・ゆうちょの定義と損しない活用法
日常会話で何気なく同義語として使われがちな「預金」と「貯金」。しかし、金融実務や法制度において両者には明確な境界線が引かれています。預け先の金融機関の法的な位置づけはもちろん、資金運用の目的、さらには万一の破綻時に適用されるセーフティネットの枠組みに至るまで、その構造は大きく異なります。
金利のある世界が完全に定着した2026年現在、それぞれの特性を把握しないまま口座を放置することは、得られるはずの利息を逃したり、使い勝手の悪さから無駄な手数料を支払い続けたりする原因になります。預金と貯金の決定的な違いを解き明かし、生活防衛と資産形成に直結する最適な使い分けの指針を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「預金」は銀行・信用金庫・信用組合が扱い、「貯金」はゆうちょ銀行・JAバンク(農業協同組合)・JFマリンバンクが扱う金融商品である。
- 要点2:預金は事業資金の融通や利殖(運用)を前提とし、貯金は個人の蓄財や組合員の相互扶助を原点とする歴史的・制度的な思想の違いがある。
- 要点3:破綻時の保護は、銀行・ゆうちょ銀行が「預金保険制度」、JAバンク等は「農水産業協同組合貯金保険制度」となり、いずれも元本1,000万円とその利息が守られる。
【決定的な差】預金と貯金の違いとは?金融庁の定義と預け先の法律
預金と貯金の最も本質的な違いは、「どの法律に基づいて、どの金融機関にお金を預けているか」という点に集約されます。金融庁の定義および関係法令において、両者は明確に区別されています。
「預金」を取り扱うのは、銀行法に基づく普通銀行(都市銀行・地方銀行・ネット銀行など)、信用金庫法に基づく信用金庫、協同組合による金融事業に関する法律に基づく信用組合、そして労働金庫法に基づく労働金庫です。これらは集めた資金を主に企業や個人への融資、市場での運用に充て、経済活動を循環させる役割を担います。
対して「貯金」を取り扱うのは、ゆうちょ銀行、JAバンク(農業協同組合)、JFマリンバンク(漁業協同組合)などです。ゆうちょ銀行は2007年の郵政民営化によって銀行法上の銀行となりましたが、旧郵便貯金法からの歴史的経緯と商品特性を継承し、現在も口座名称に「貯金」を用いています。また、JAバンクやJFマリンバンクは農業協同組合法や水産業協同組合法に準拠し、組合員の生活安定や相互扶助を目的としています。
「お金を預けて利殖・運用を図る」のが預金であり、「生活資金をコツコツと蓄える」のが貯金という、制度設計の根幹にある思想の違いが現在の商品性にも色濃く反映されています。
【徹底比較】普通預金と通常貯金は何が違う?限度額と機能の全容
日常の決済で頻繁に使われる「普通預金」と「通常貯金」、あるいは中長期で預け入れる「定期預金」と「定期貯金」には、利便性や制度上の制約に明確な差が存在します。
最も顕著な違いの一つが預入限度額(預入上限)の有無です。民間の普通銀行が提供する普通預金には法的な預け入れ上限がありません。1億円でも10億円でも単一の口座に預け入れることが可能です。一方、ゆうちょ銀行の貯金には、郵政民営化法関連の規定により通常貯金1,300万円、定期性貯金1,300万円の合計2,600万円という上限枠が設定されています。上限を超えた分は無利息の「振替口座」へと自動的に移行され、利息が付利されなくなります。
金融機関ごとの主要スペックと制度の違いを以下の比較表にまとめました。
| 項目 | 預金(都市銀行・ネット銀行等) | 貯金(ゆうちょ銀行・JAバンク等) | 編集部の見解・評価 |
|---|---|---|---|
| 根拠法 | 銀行法、信用金庫法、労働金庫法など | 郵政民営化法、農業協同組合法など | 民間営利法人と相互扶助組織の理念差が反映 |
| 代表的な口座名称 | 普通預金、定期預金、当座預金 | 通常貯金、定期貯金、定額貯金 | ゆうちょ独自の「定額貯金」は半年後解約自由 |
| 預入限度額 | 制限なし(無制限に預入可能) | ゆうちょ銀行は計2,600万円まで | 大口資産の管理には銀行預金が必須となる |
| ATM網・店舗網 | 都市部に密集。ネット完結型が主流化 | 全国約24,000の郵便局、JA拠点 | 地方部や転勤族にはゆうちょ・JAが圧倒的優位 |
| 適用される保護制度 | 預金保険制度(ペイオフ) | 預金保険制度/農水産業協同組合貯金保険制度 | 保護の上限基準(元本1,000万円+利息)は同等 |
【セーフティネットの真実】預金保険制度ペイオフと貯金保険の保護範囲
金融機関が経営破綻した際、預けた資産がどのように守られるのかは極めて重要な関心事です。ここでも預金と貯金で適用される制度の管轄が分かれています。
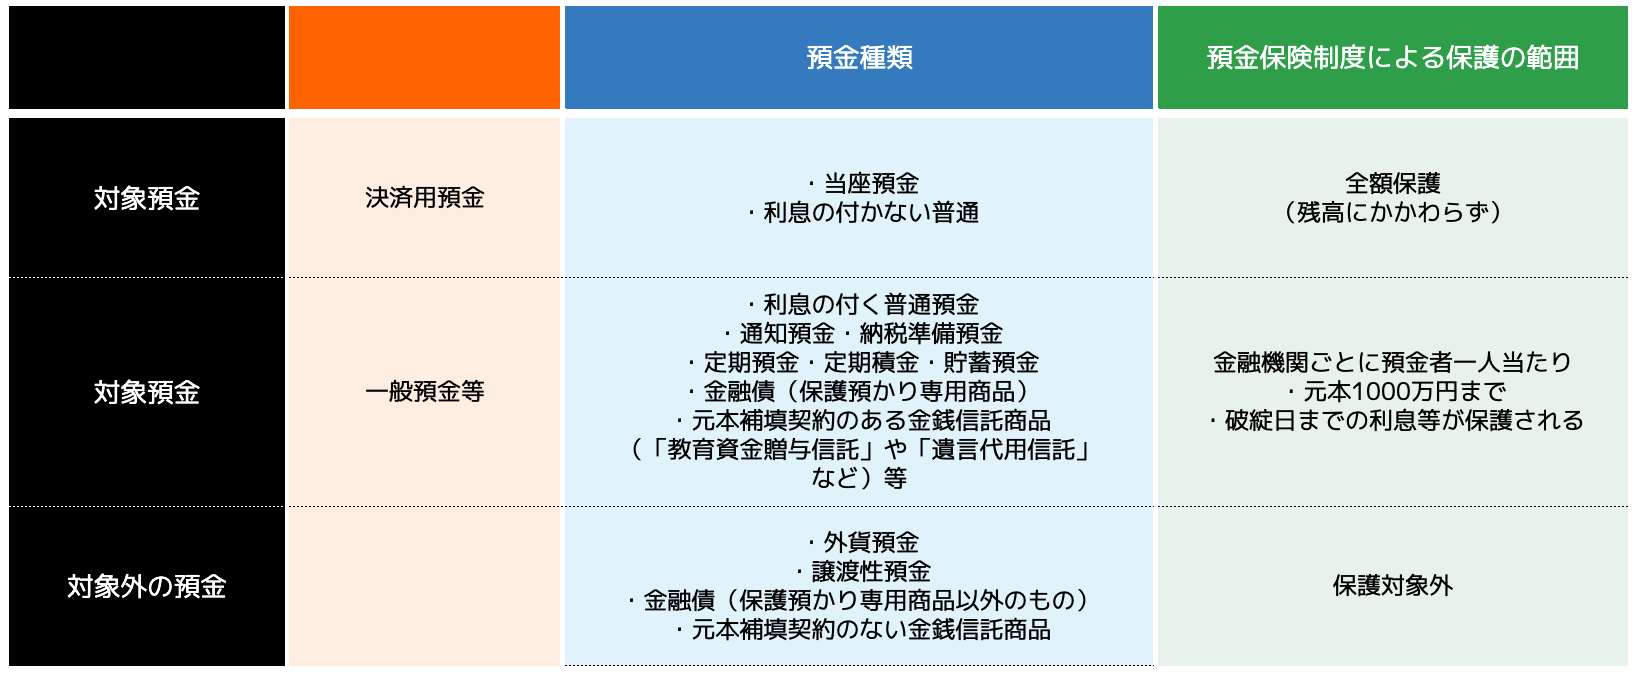
普通銀行、信金、信組、そして民営化されたゆうちょ銀行に預けている資産は、預金保険法に基づく「預金保険制度(ペイオフ)」の対象となります。1金融機関につき預金者1人あたり、元本1,000万円までとその利息が法的に保護されます。無利息・要求払い・決済サービスを提供できる条件を満たす「決済用預金」であれば、1,000万円を超えても全額が保護されます。
一方、JAバンクやJFマリンバンクなどの協同組織金融機関は預金保険制度の対象外ですが、代わりに農水省・財務省共管の「農水産業協同組合貯金保険制度」が適用されます。保護される水準は預金保険制度と完全に同一であり、1組合員・1貯金者あたり元本1,000万円とその利息までが確実に担保されます。さらにJAバンクでは、独自の「JAバンク・セーフティネット」を構築し、個別の組合が経営不振に陥った場合でもグループ全体で資金支援を行う二重の防全策を講じています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティや知恵袋、SNSの金融クラスタで交わされるリアルな声を分析すると、制度上の定義以上に「実用面での使い勝手と手数料の摩擦」に強い関心が集まっています。
メガバンクやネット銀行をメインに使う層からは、「給与受取口座と証券口座の自動入出金連携(スイープ機能)が便利で、0.1〜0.3%台の優遇金利が受けられる」「アプリで完結し、他行宛て振込手数料の無料回数が重宝する」といった意見が目立ちます。給与振込や投資信託・株式の買い付けをスムーズに行う文脈では、ネット系普通預金の利便性が圧倒的に支持されています。
一方で、地方在住者や出張・転勤が多いビジネスパーソンからは、「地方の現場に行くと民間銀行のATMがなく、郵便局(ゆうちょ)やJAの窓口しか頼れない」「実家の親への送金や自治体関連の集金はゆうちょ口座指定が多い」という現場ならではの実態が報告されています。全国津々浦々に張り巡らされた窓口ネットワークは、デジタル化が進んだ現在でも貯金系機関が持つ独自の強みです。
また、貯金箱やタンス預金についてのリスクを指摘する声も増えています。インフレ基調が続く経済環境下において、現金を自宅に眠らせておくことは、実質的な購買力の目減りを意味します。空き巣や火災のリスクはもちろん、金融機関の口座に預けて適切な金利を受け取らないこと自体が、年間数万円単位の機会損失を生むという認識が急速に広がっています。
一般に知られていない盲点とネットの誤解
金融リテラシーに関する議論の中で、頻繁に誤認されている3つの盲点を整理します。
第1の誤解は、「利息」と「金利」の混同です。「金利」は元金に対する利息の計算割合(パーセンテージ、年利など)を示す指標であり、「利息」はその割合に基づいて実際に受け取る金額(円)を指します。預金・貯金のいずれにおいても、金利×元本×預入期間によって利息が計算されますが、20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の源泉分離課税が引かれる仕組みは両者で一切変わりません。
第2の誤解は、「ゆうちょ銀行は国が全額保証している」という過去の郵便貯金時代の認識です。民営化以降、ゆうちょ銀行も民間銀行と同じ預金保険機構の傘下に入っており、保護される上限は1人あたり元本1,000万円+利息までです。旧公社時代のような無制限の国家保証は存在しないため、多額の資金を1つの口座に集中させることはリスク管理上避ける必要があります。
第3の誤解は、「信用金庫や信用組合に預けるお金は貯金である」という思い込みです。地域密着の協同組織金融機関であるため混同されがちですが、信金・信組の口座は法律上「預金」に分類されます。
【2026年版】金融機関の使い分け術と失敗しない資産形成貯蓄術
預金と貯金の特性を踏まえた上で、損失を防ぎ効率的にお金を循環させるための実践的なポートフォリオ戦略を提案します。
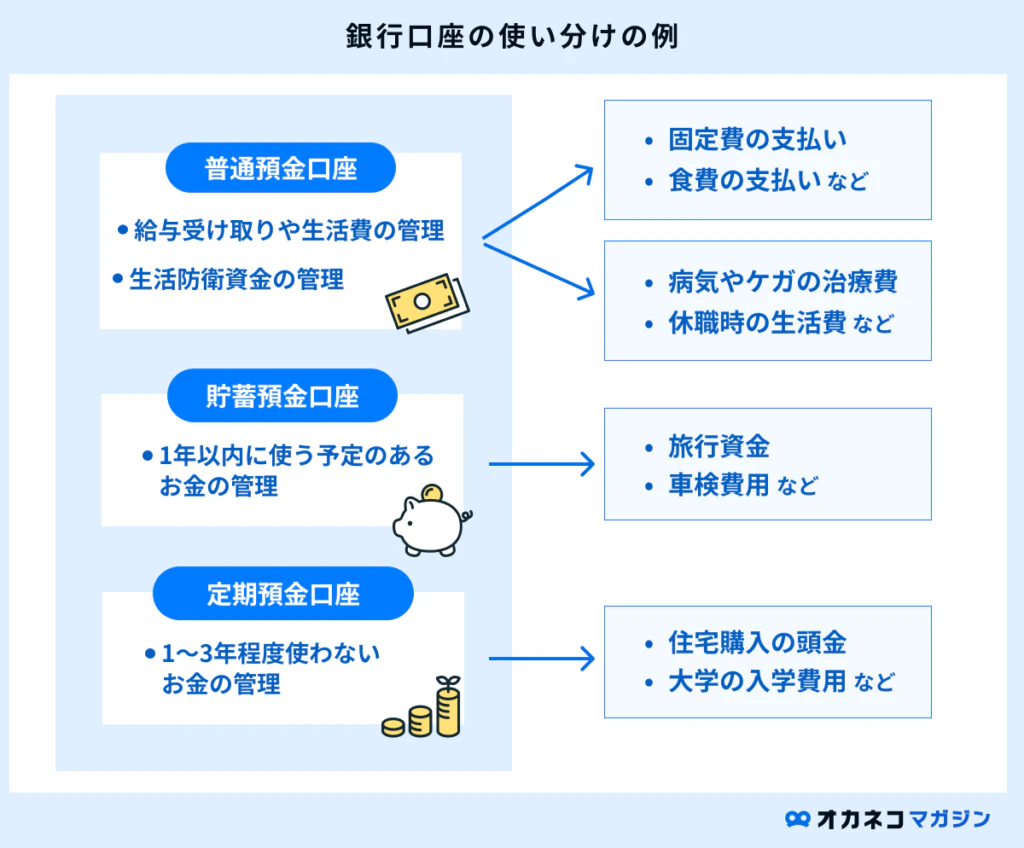
資産管理の基本は「生活防衛資金」「決済用資金」「長期投資資金」の3層構造に分けることです。普段の生活費決済やクレジットカード引き落とし、給与受取には、手数料優遇やポイント還元が充実したメガバンクやネット銀行の普通預金を充当します。一方で、急な冠婚葬祭や地方への帰省、非常時の現金引き出し用としては、全国どこでも手数料無料でアクセスしやすいゆうちょ銀行の通常貯金に生活費3〜6カ月分をプールしておくのが極めて実用的です。
【プロの結論】預金が向いている人・貯金を重視すべき人の特徴
金融機関の選択に迷った際は、自身のライフスタイルと資産規模に応じて以下の判断基準を参考にしてください。
▼「預金(銀行・ネット銀行)」の積極活用が向いている人
- 新NISAやiDeCoなど、証券口座と連携させて効率的な資産形成を行いたい人
- スマホアプリでの振込や残高管理をメインとし、窓口に出向く時間を削減したい人
- 2,600万円以上の大口現金を単一の金融機関グループで管理したい人
- 金利優遇キャンペーンやポイント連携(ポイ活)を重視する人
▼「貯金(ゆうちょ銀行・JAバンク)」を重視すべき人
- 全国各地への転勤や出張が多く、全国の郵便局ATM網を頻繁に利用する人
- 地方都市や農村部に生活基盤があり、地域に根ざした金融サービスを必要とする人
- 学校や自治体のPTA会費、町内会費などの集金・口座振替でゆうちょ指定がある人
- 半年経過後にいつでもペナルティなしで解約できる「定額貯金」で着実に資金を確保したい人
【預金 と 貯金 の 違い】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行のお金は「預金」ですか?それとも「貯金」ですか?
A1:ゆうちょ銀行は銀行法上の銀行ですが、扱う商品名は「通常貯金」「定期貯金」「定額貯金」となっており、実務上は「貯金」と呼ばれます。ただし、破綻時の保護制度は民間銀行と同じ「預金保険制度」が適用されます。
Q2:銀行の「定期預金」とゆうちょの「定期貯金」で損得はありますか?
A2:金利水準は各行の施策によって異なりますが、ゆうちょ銀行には据置期間(6カ月)経過後ならいつでもペナルティなく解約できる独自の「定額貯金」が存在します。途中で解約する可能性がある資金ならゆうちょの定額貯金、満期まで動かさずネット銀行の高金利を狙うなら定期預金が有利になります。
Q3:タンス預金と銀行預金、資産防衛としてどちらが安全ですか?
A3:防犯面・防災面、さらには金利獲得の観点から銀行預金が圧倒的に安全です。自宅での現金保管は盗難や火災のリスクを100%自己負担することになる上、インフレ下では実質的な貨幣価値が目減りし続けます。
Q4:信用金庫や信用組合に預けるお金は「預金」と「貯金」のどちらになりますか?
A4:信用金庫法・協同組合による金融事業に関する法律に基づき、正式名称は「預金」となります。JA(農業協同組合)やJF(漁業協同組合)が扱うお金が「貯金」です。
まとめ:仕組みを正しく理解して賢くお金を守り育てる
預金と貯金は、単なる言葉のあやではなく、根拠法令や提供機関の思想、利用限度額に至るまで明確な構造差が存在します。都市型の機動的な決済や資産形成には銀行の預金口座をフル活用し、全国規模のATM網や緊急時の現金確保にはゆうちょやJAの貯金口座を併用するというハイブリッドな使い分けが、リスク分散の観点からも最も賢明なアプローチです。
各金融機関の特性とセーフティネットの仕組みを正しく把握し、無駄なコストを削りながら自身のライフステージに合わせた最適な口座戦略を構築してください。 (出典: 預金 と 貯金 の 違い(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。