生命保険は月いくら払うべき?年代別の相場と払いすぎを防ぐ鉄則
「毎月の保険料、もしかして払いすぎではないか」――物価高が続く2026年、家計の固定費を根本から見直す中で、生命保険の支払額に疑問を持つ人が増えています。就職や結婚のタイミングで勧められるがまま加入し、保障内容をよく理解しないまま口座から毎月引き落とされ続けているケースは少なくありません。
自分にとって本当に必要な保障額と適正な月額相場を把握すれば、保障の手厚さを維持したまま保険料を半減させることも十分可能です。本記事では、公的データに基づく年代別・世帯別のリアルな相場を紐解きながら、無駄な保険料を削るための具体的な実践手順を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人の月額保険料平均は約1.5万〜1.8万円、世帯平均では月額約3.1万円が相場だが、家族構成や公的保障の理解次第で大幅に最適化できる。
- 要点2:「高額療養費制度の見落とし」や「不要な死亡特約の重複」が、保険料を払いすぎてしまう最大の構造的要因である。
- 要点3:手取り月収の5〜7%をひとつの目安とし、子どもの独立や住宅購入などの節目で見直すことで生涯数百万円単位の節約につながる。
【2026年最新相場】生命保険は月いくら払っている?年代・世帯別のリアルデータ
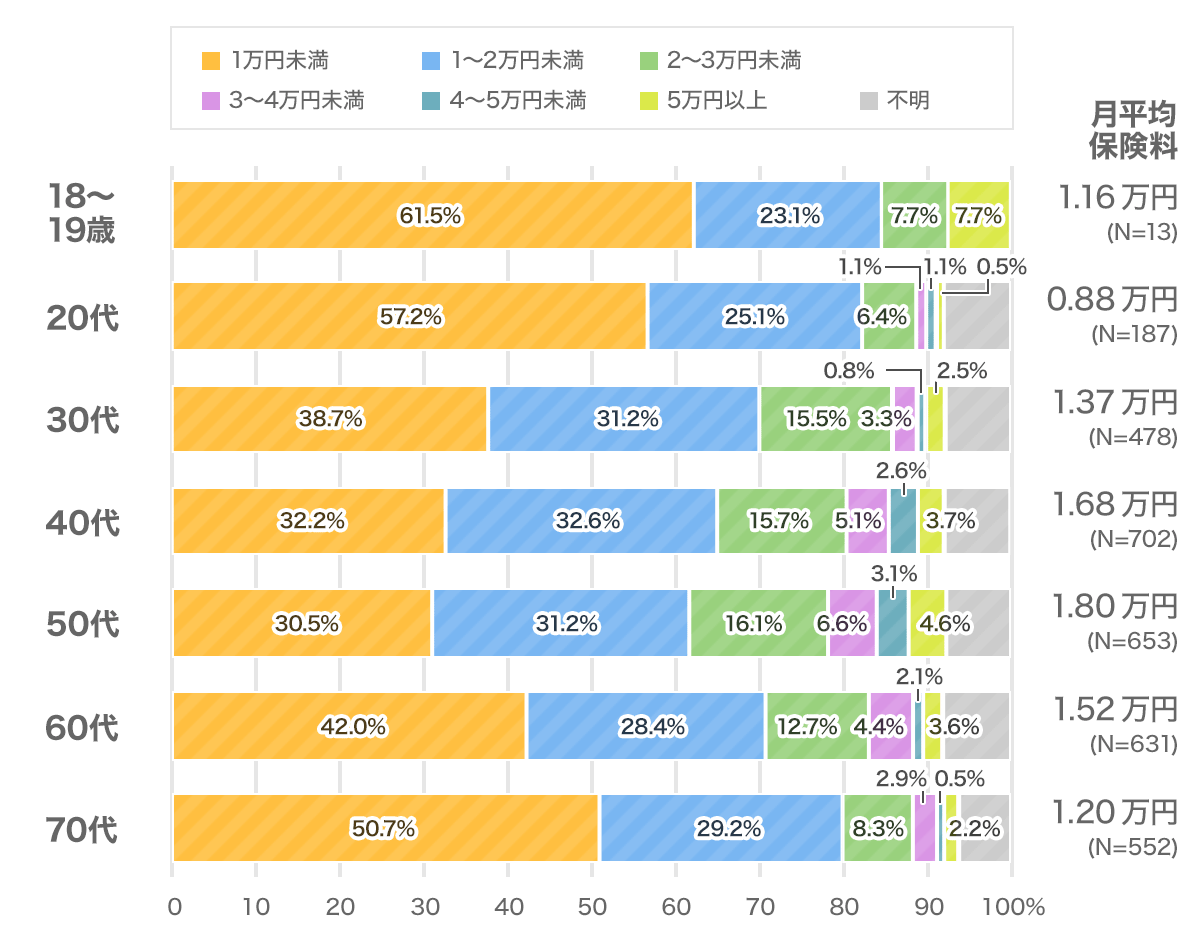
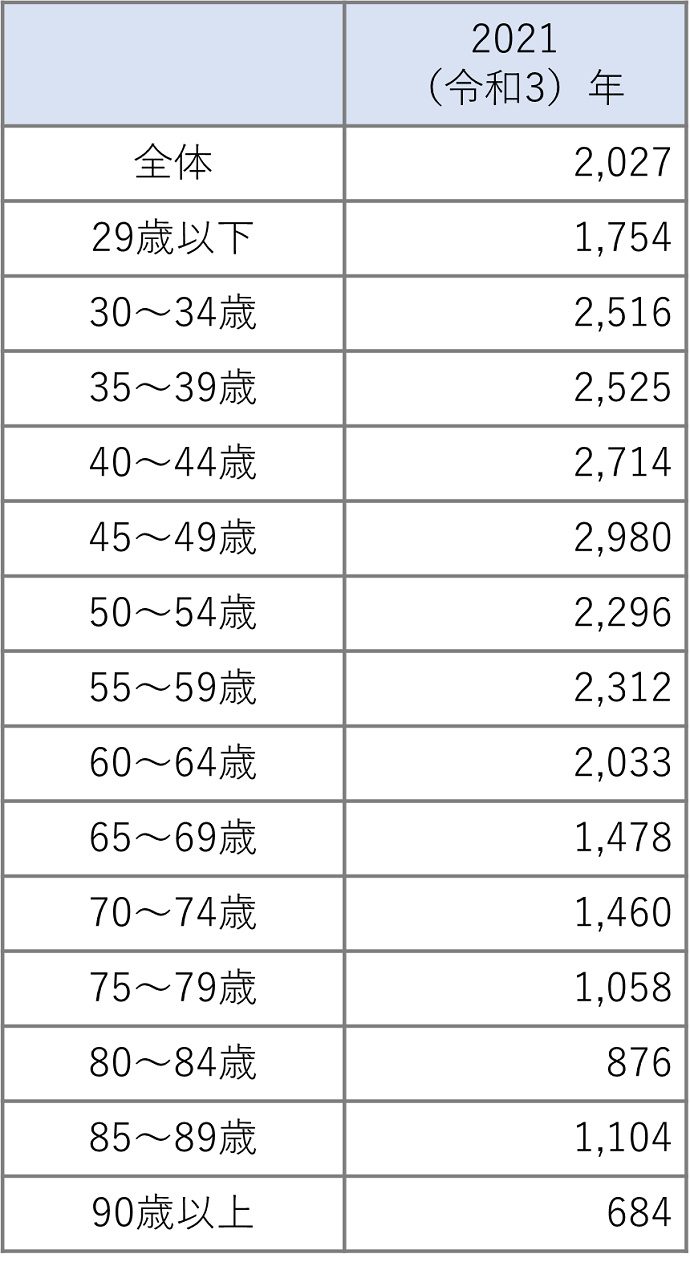
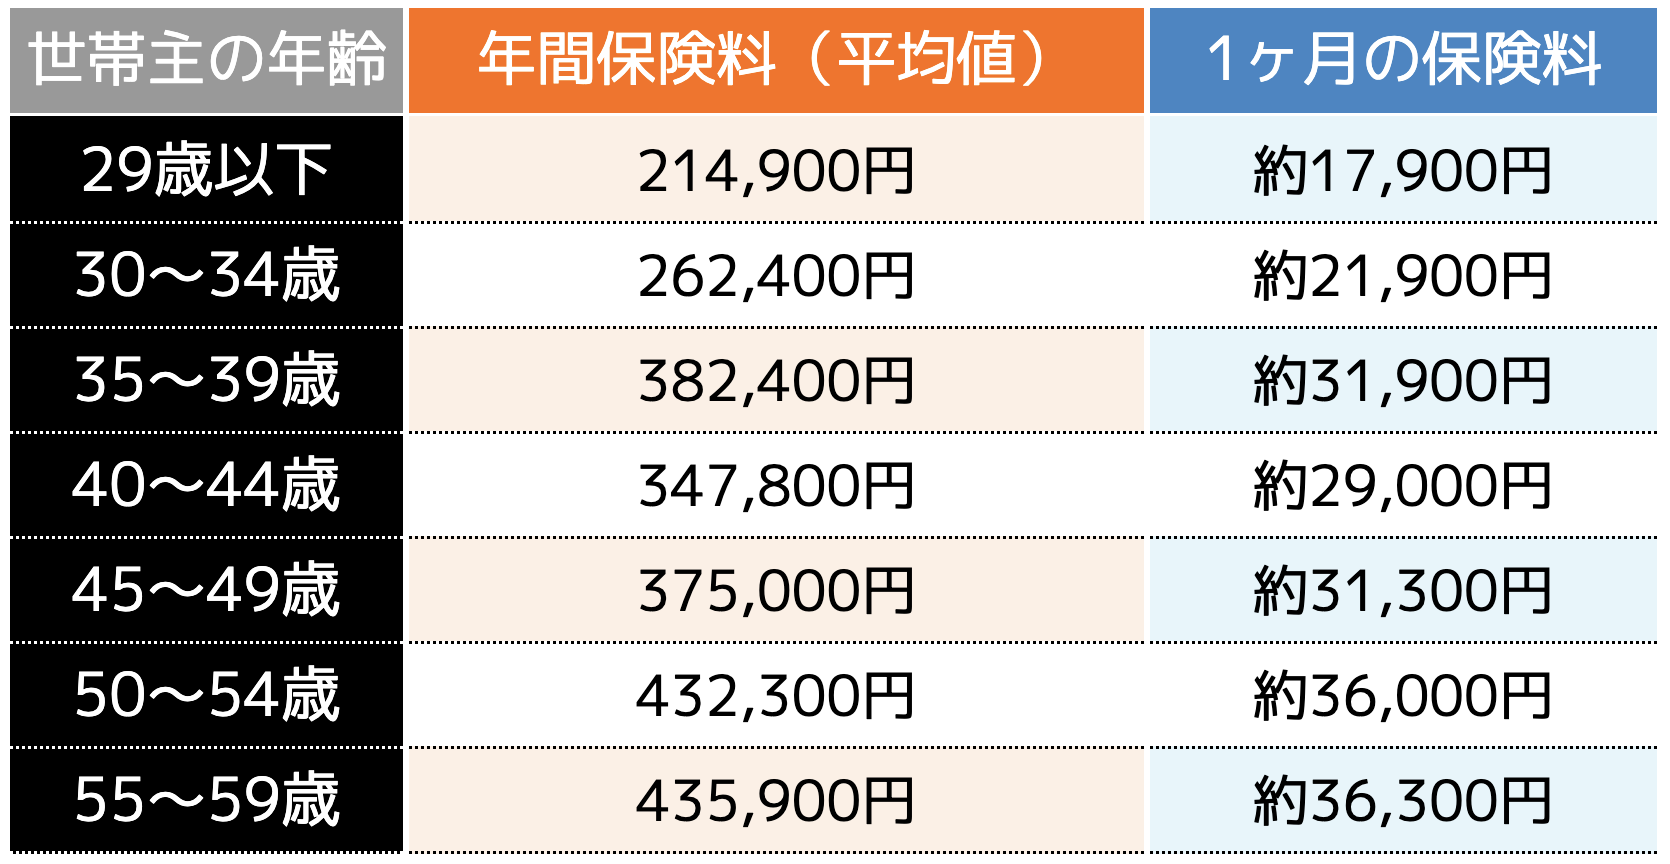
公益財団法人生命保険文化センターが公表した実態調査データを紐解くと、日本人が支払っている生命保険の月額平均は、個人加入で約1万5,000円〜1万8,000円(年間約18万〜22万円)、世帯全体では月額約3万1,000円(年間約37.1万円)となっています。
ただし、この数値には貯蓄型保険の積立金も含まれているため、掛け捨て型の保障のみに絞っている家庭との間で金額に大きな開きが存在します。年代やライフステージによってリスクの大きさや必要な備えは根本から異なるため、まずは生命保険の年代別相場と実態を客観的なデータで確認しましょう。
| 年代・世帯属性 | 詳細・数値データ(月額平均) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 20代(独身・新社会人) | 男性:約1.1万円 / 女性:約0.9万円 | 月額 3,000円〜5,000円 | 20代の生命保険は月いくらかといえば、公的医療保険が充実しているため最低限の医療保障(月3,000円程度)で十分なケースが大半です。 |
| 30代(子育て・世帯形成期) | 男性:約1.8万円 / 女性:約1.4万円 | 月額 10,000円〜15,000円 | 30代の生命保険は扶養家族の生活費を守る死亡保障が必須。掛け捨ての収入保障保険を活用すれば月1万円前後に抑制可能です。 |
| 40代(教育費ピーク期) | 男性:約2.3万円 / 女性:約1.7万円 | 月額 12,000円〜18,000円 | 40代の生命保険平均月額は高止まりしやすい傾向。不要になった古い特約の解約や定期保険の更新見直しが急務となります。 |
| 50代(セカンドライフ準備期) | 男性:約2.5万円 / 女性:約1.9万円 | 月額 8,000円〜12,000円 | 子どもの独立に伴い大きな死亡保障は不要に。医療・がん保障へシフトし、保険料総額を一気にスリム化すべき時期です。 |
| 夫婦のみ世帯(共働き) | 世帯合算:約2.2万円〜2.8万円 | 月額 8,000円〜12,000円 | 夫婦の生命保険月額相場において、共働きであれば互いに自活できるため過大な死亡保障は不要。掛け捨て医療保険中心で足ります。 |
独身の生命保険がいくら必要かという視点では、扶養家族がいない限り数千万円単位の死亡保障は一切不要です。病気やケガによる一時的な自己負担をカバーする医療保険の月額相場(2,000円〜4,000円程度)のみで基本設計を完結させることが、2026年時点の合理的なスタンダードとなっています。
なぜ「生命保険の払いすぎ」が起きるのか?FPが指摘する3大要因
ファイナンシャルプランナー(FP)への相談現場で最も多い悩みが「保障を手厚くしすぎて毎月の家計が圧迫されている」というものです。自覚のないまま生命保険を払いすぎる理由には、日本の社会保障制度への誤解や保険商品の構造的な仕組みが深く関係しています。
第一の要因は、日本の強力な公的医療保険制度である「高額療養費制度」を考慮していない点です。一般的な年収(約370万〜約770万円)の会社員の場合、1ヶ月の医療費自己負担限度額は約8万円〜9万円程度で収まります。さらに会社員や公務員であれば、病気で長期休業しても給与の約3分の2が最長通算1年6ヶ月支給される「傷病手当金」が存在します。この公的セーフティネットを知らずに「入院日額1万円+無制限の一時金」といった過剰な特約を上乗せすると、毎月の保険料は跳ね上がります。
第二の要因は、10年や15年ごとに訪れる「更新型定期保険」の保険料ステップアップです。20代・30代の頃は月数百円〜数千円だった特約が、40代・50代の更新時に年齢リスクが再計算され、同じ保障内容のまま保険料が1.5倍から2倍に急騰します。更新通知を見て初めて負担の重さに気付くケースが後を絶ちません。
第三の要因として、「貯蓄型保険」への過度な依存が挙げられます。終身保険や養老保険は解約返戻金があるため魅力的に見えますが、純粋な保障コストに加えて保険会社の運用・管理コストが差し引かれます。新NISAなどの非課税投資制度が定着した現在、保障は掛け捨てで安く抑え、資産形成はインデックス投資で自前運用するスタイルに切り替えたほうが資金効率は圧倒的に高くなります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の家計見直し現場では、どのような改善が行われているのでしょうか。都内の独立系FP事務所に寄せられたリアルな相談事例と、SNS・コミュニティで共有されている実体験を検証します。
【事例1:30代共働き夫婦・子ども1人】月額4万2,000円から1万4,000円へ削減
大手生保のパッケージ型総合保障に加入していた夫(34歳・会社員)は、月々約2万8,000円を支払っていました。保障内容を分解したところ、不要な災害割増特約や過大な入院一時金が含まれていることが判明。必要な「子どもの大学卒業までの死亡保障」を掛け捨ての収入保障保険(月額3,200円)に一本化し、終身医療保険(月額2,800円)とがん特約を組み合わせることで、夫単体の保険料を月6,000円台まで圧縮しました。妻の保険も見直し、世帯全体で毎月2万8,000円(年間33万6,000円)の固定費削減に成功しています。
【事例2:20代独身男性】月額1万6,000円から3,200円へスリム化
新卒時に親戚の紹介で加入した積立型終身保険を継続していたIT企業勤務の男性(26歳)。「手取り22万円に対して保険料が重い」と感じて相談に訪れました。独身で養う家族がいないため、死亡保障3,000万円は解約。実質的な自己負担に備えるシンプルな医療保険(入院日額5,000円+手術保障)のみへ乗り換えた結果、浮いた月1万2,000円以上を新NISAの積立投資へ回せるようになりました。
一般に知られていない盲点とネットの誤解
保険選びにおいて、多くの加入者が陥りがちなのが「掛け捨て=損、貯蓄型=得」という心理的バイアスです。この誤解を解かない限り、生涯にわたる保険料の最適化は実現できません。
「掛け捨て型は掛け金が戻ってこないから損」と語られがちですが、保険の本質は「万が一の低確率・大損失リスクを小額のコストでヘッジする相互扶助」です。掛け捨て型であれば、月々わずか2,000円〜3,000円台で数千万円の必要保障を確保できます。一方、同じ金額の保障を終身保険で賄おうとすれば、毎月数万円の資金が固定化され、流動性リスクを抱え込むことになります。
また、「生命保険料控除があるから節税になる」という言説にも注意が必要です。所得税の控除限度額は一般生命保険料・介護医療保険料・個人年金保険料それぞれ最高4万円(合計最大12万円)、住民税は合計最大7万円です。これにより実際に手元に戻ってくる税額は年間数千円から、高所得者でも1万〜2万円程度にとどまります。年間十数万円もの余分な保険料を払って数千円の税金を取り戻すのは、本末転倒と言わざるを得ません。
【プロの結論】おすすめできる人・見送るべき人の特徴
生命保険は万人に同じプランが当てはまるものではありません。自分と家族の置かれた状況に応じて、手厚く備えるべき領域と削るべき領域を冷徹に切り分けることが重要です。
生命保険(死亡保障)を手厚くすべき人の条件
- 未就学児や小中学生の子どもがいる世帯主:親に万が一のことがあった場合、公的遺族年金に加えて大学卒業までの生活費・教育費(月額10万〜15万円程度)を補填する収入保障保険が必須です。
- 自営業・フリーランス(国民健康保険加入者):会社員のような傷病手当金や遺族厚生年金の手厚い保障がないため、就業不能保険や割安な定期死亡保険でのリスクヘッジが強く推奨されます。
- 住宅ローンを単独名義で組んだばかりの共働き世帯:団体信用生命保険(団信)の適用範囲を確認し、カバーしきれない配偶者の生活防衛資金を補う必要があります。
最低限の保障(掛け捨て医療保険のみ等)で見送るべき人の条件
- 独身で扶養家族がいない人:残された遺族への生活補償が不要なため、高額な死亡保障は一切不要です。突発的な医療費に備える数千円の医療保険か、預貯金(生活防衛資金50万〜100万円)で十分対応できます。
- 子どもがすでに独立したシニア世帯:教育費の負担がなくなり、夫婦2人の生活費と葬儀代(100万〜200万円程度の貯蓄)があれば死亡保険は卒業できます。
- 潤沢な金融資産(500万円以上)を保有している世帯:高額療養費制度を前提とすれば、短期の入院や手術費用は手元の預貯金からキャッシュで支払うほうが生涯トータルコストを低く抑えられます。
失敗しない生命保険の選び方と見直しの黄金タイミング
生命保険の見直しタイミングは、ライフステージが変化する瞬間です。何年も放置していると、過去の生活防衛ラインに合わせた過大な保険料を支払い続けることになります。
見直すべき最大の契機は「結婚」「住宅購入」「子どもの誕生」「子どもの独立」の4点です。特に住宅を購入して団信に加入した際は、世帯主が死亡した際の一番の固定費である「住居費」が消滅するため、それまで加入していた死亡保険金額を1,000万円〜2,000万円単位で減額できる絶好のチャンスです。
2026年最新の生命保険おすすめ選び方としては、以下のステップで設計を組み立てるのが最短ルートとなります。
- 公的保障と貯蓄額の棚卸し:高額療養費制度、傷病手当金、遺族年金の受給見込み額を把握し、不足する金額だけを計算する。
- 目的ごとに保険を分ける:「医療・がんへの備え」は掛け捨ての終身医療保険(月2,000円〜4,000円)、「子育て期の死亡保障」は掛け捨ての収入保障保険(月2,500円〜4,500円)で個別に契約する。
- パッケージ商品を避ける:複数の特約がセットになった商品は見直しが難しいため、必要な保障だけを単体で組み合わせる。
【生命保険 月 いくら】に関するよくある質問(FAQ)
Q1:20代独身ですが、そもそも生命保険に入る必要はありますか?
A1:基本的に高額な死亡保障に入る必要はありません。万が一の病気やケガで貯蓄を取り崩したくない場合に限り、月額2,000円〜3,000円程度の掛け捨て型医療保険(入院一時金特約付きなど)を検討する程度で十分です。
Q2:医療保険の月額相場はいくらくらいが適正ですか?
A2:30代〜40代であれば、月額2,500円〜4,500円程度が適正水準です。入院日額5,000円+手術給付金に加え、がん診断一時金(50万〜100万円)をセットにした掛け捨て終身タイプが最もコストパフォーマンスに優れています。
Q3:保険の見直しをする際、古い保険をすぐ解約しても大丈夫ですか?
A3:絶対に即時解約してはいけません。新しい保険の審査が通過し、契約が成立(がん保険の場合は3ヶ月の免責期間が終了)するまでは旧契約を維持してください。健康状態の告知によっては新保険に加入できないリスクがあるためです。
まとめ:今後の動向と失敗しないための判断基準
生命保険は「安心を買うためのコスト」ですが、安心を求めすぎて家計を圧迫しては本末転倒です。2026年の家計防衛において重要なのは、「公的保障で足りない分だけを、掛け捨て型の割安な保険でピンポイントに補う」というシンプルな割り切りです。
毎月の保険料が手取り月収の7%を超えている場合、高確率で不要な特約や過剰な保障が含まれています。まずは現在加入している保険証券を手元に用意し、家族構成や貯蓄残高に見合った保障額になっているかを検証することから始めてみてください。わずかな見直しが、将来の教育資金や老後資金を生み出す大きな原動力となるはずです。 (出典: 生命保険 月 いくら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。