役員報酬の変更タイミング解説!損金算入の要件と失敗リスク
会社の利益状況や資金繰りに応じて柔軟に変えたいと考えがちな役員報酬ですが、税務上のルールは極めて厳格です。支給額を自由に変更して利益を圧縮する租税回避を防ぐため、法人税法では厳密な制限が課されています。もし変更のタイミングや手続きを一歩でも誤れば、役員報酬の一部または全額が損金として認められず、法人税と個人所得税の「二重課税」という致命的なペナルティを受けることになります。
2026年現在の税務調査においても、役員給与の妥当性や改定プロセスの適法性は重点確認項目の一つです。会社の大切な資金を守りつつ、適正な報酬設計を行うために知っておくべき原則ルール、期中の特例条件、そして実務上の注意点を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:役員報酬の改定は原則として「事業年度開始の日から3ヶ月以内」の定時株主総会決議が必須条件。
- 要点2:期中の変更は「役員の地位変更等の臨時改定事由」または「著しい業績悪化改定事由」のみ特例として認められる。
- 要点3:改定時は株主総会議事録の作成保管に加え、社会保険料の「随時改定(月額変更届)」の手続き漏れに注意が必要。
【原則ルール】役員報酬の変更が「事業年度開始から3ヶ月以内」に限られる税務上の理由
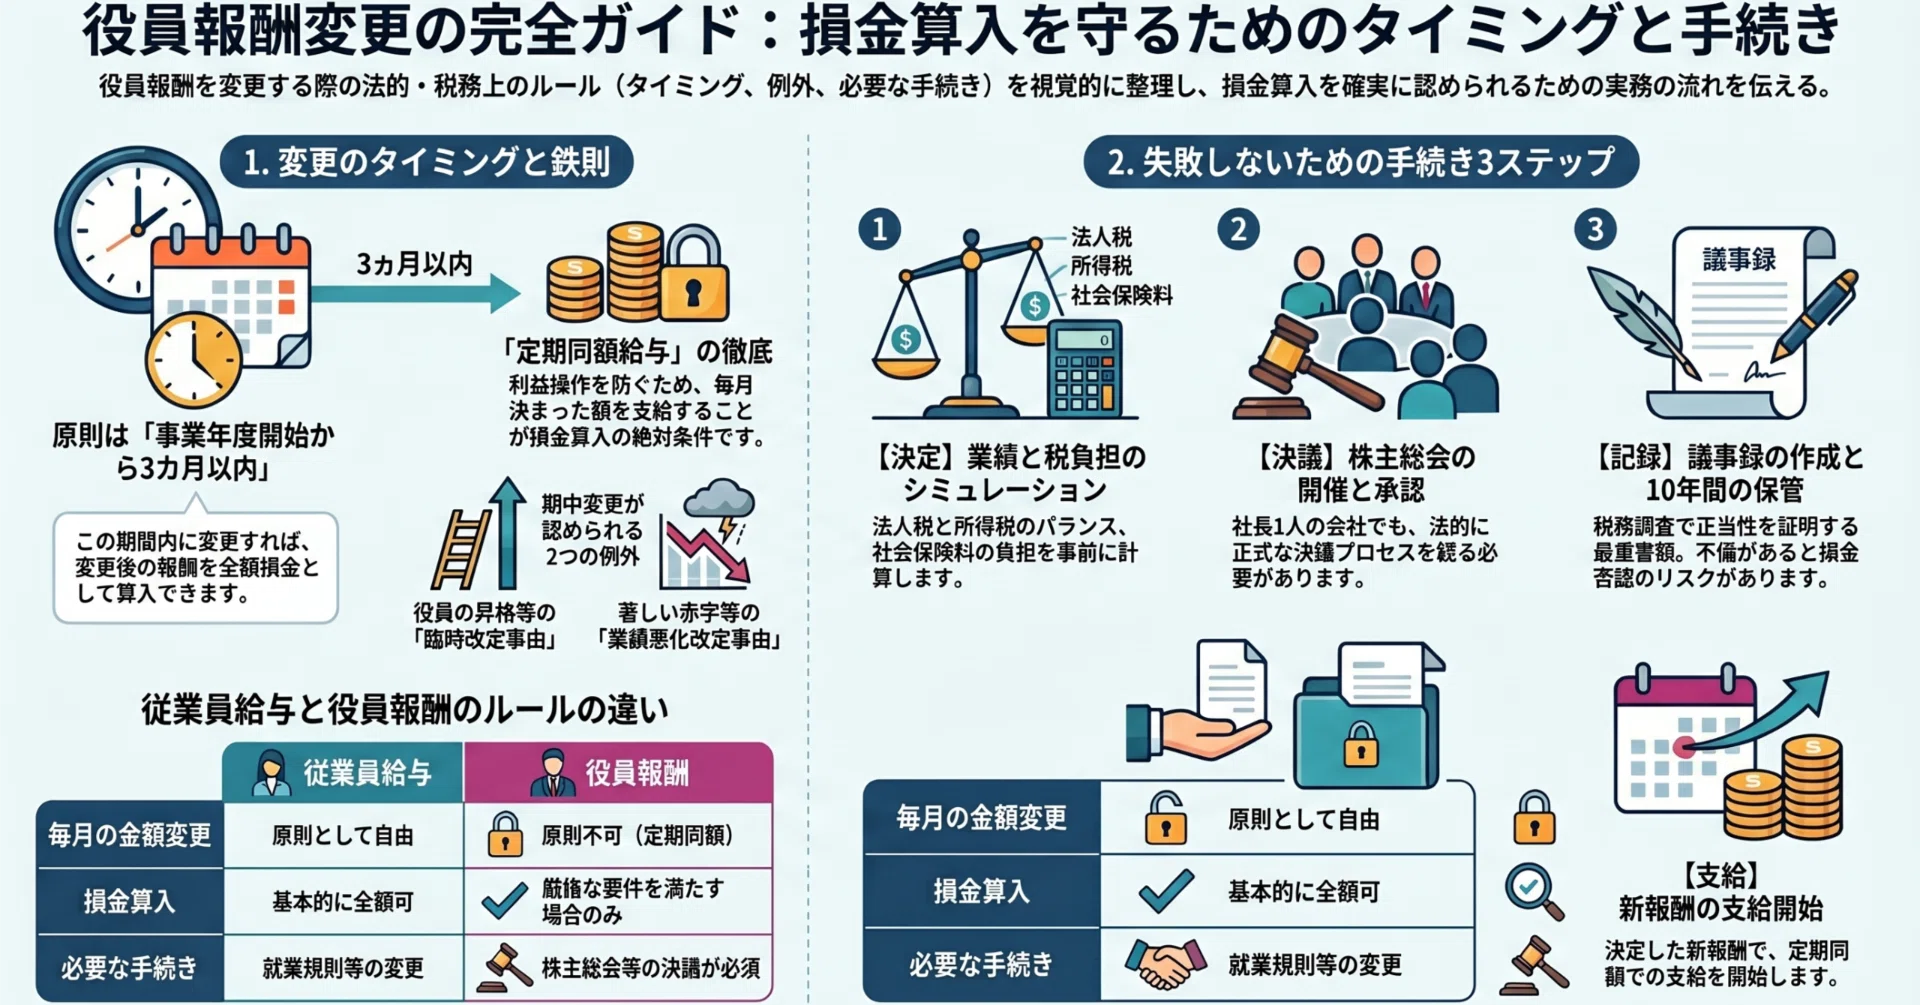
役員報酬を経費(損金)として計上するための大原則が定期同額給与です。これは、毎月の支給額が同額である給与を指し、その改定タイミングは法人税法第34条によって「事業年度開始の日から3ヶ月以内」に行う通常改定に限定されています。
例えば、3月決算の企業であれば事業年度の開始は4月1日となるため、6月30日までに開催される定時株主総会などで報酬額を決議し、改定後の支給を開始しなければなりません。事業年度開始から3ヶ月を超えてから役員報酬を増額または減額した場合、改定前後の差額分などが損金不算入となり、経費として処理できなくなります。
なぜここまで厳格に期間が制限されているのか。その最大の理由は、「期末の利益操作(利益調整)の完全排除」にあります。事業年度の後半になって「今期は予想以上に黒字が出そうだから役員報酬を増やして法人税を減らそう」あるいは「赤字になりそうだから報酬を削って帳尻を合わせよう」といった恣意的な利益コントロールを遮断するためです。
損金算入の要件を満たさずに増額改定を行った場合、増額した差額分に対して法人税が課されるだけでなく、役員個人側でも所得税・住民税が課税されます。会社と個人の双方で税金が二重に取られる形となり、資金繰りに深刻なダメージを与える点に留意してください。
【例外規定】期中に特例で変更できる「2つの正当事由」と認められる条件
原則は3ヶ月以内の通常改定ですが、事業年度の途中で予期せぬ事態が発生した場合、例外として期中の改定が認められるケースがあります。認められるのは「臨時改定事由」と「業績悪化改定事由」の2つに限られます。
第一の臨時改定事由とは、役員の職務内容や地位に重大な変化が生じた場合を指します。具体的には以下のような客観的状況が該当します。
・平取締役から代表取締役に昇格した(または代表から平取締役に降格した)
・役員が重度の病気やケガで長期入院し、従来の職務執行が不可能になった
・他の役員が急逝・辞任し、残された役員の業務負荷と責任が著しく増大した
第二の業績悪化改定事由は、会社の経営状態が著しく悪化し、役員報酬を減額せざるを得ない客観的な危機的状況を指します。ただし、税務上のハードルは極めて高く設定されています。
単に「売上目標に届かなかった」「一時的にキャッシュフローが厳しい」といった程度の理由では認められません。国税庁のガイドラインにおいて、主要取引先との契約解除や倒産、金融機関からの借入金返済スケジュールの見直し(リスケジュール)要請、あるいは公的機関からの事業再生計画の策定要請など、「第三者との関係上、減額せざるを得ない客観的な財務危機」であることが求められます。
なお、通常の定期同額給与を変更する際、税務署への届出は原則不要です。ただし、役員賞与などを損金算入させるために用いる「事前確定届出給与」を変更する場合は、所定の期日までに税務署へ変更届出書を提出しなければならないため、混同しないよう注意が必要です。
【データ比較】役員報酬の変更パターン別リスクと実務手続き一覧
役員報酬の改定パターンごとに、損金算入の可否や税務調査におけるリスク度、求められる実務手続きを整理しました。
| 改定パターン | 損金算入の可否と税務リスク | 必要な手続き・エビデンス | 編集部の見解・判断基準 |
|---|---|---|---|
| 期首3ヶ月以内の増額・減額 | ・全額損金算入可能 ・税務リスク:極めて低い(適法) | ・定時株主総会議事録 ・標準報酬月額変更届 | 最も安全かつ王道の改定タイミング。事業計画と納税予測を精緻に立てて決定すべき基本ルート。 |
| 期中の増額改定(特例事由なし) | ・増額分が損金不算入 ・税務リスク:100%否認対象 | ・特になし(否認前提) | 利益が出たからといって期中に増額するのは厳禁。二重課税のリスクしか生じないため絶対に見送るべき。 |
| 期中の減額改定(業績悪化事由) | ・要件を満たせば全額損金算入 ・税務リスク:中〜高(立証責任あり) | ・臨時株主総会議事録 ・金融機関との交渉記録 ・経営改善計画書等の客観資料 | 単なる予算未達での減額は否認される。銀行へのリスケ要請や役員一律カットなど、外形的な証拠固めが必須。 |
| 期中の地位変更による改定(臨時改定事由) | ・適正額の範囲で損金算入可能 ・税務リスク:低〜中 | ・取締役会議事録・株主総会議事録 ・職務分掌規程・診断書等 | 代表就任や病気休職など、誰が見ても職責や稼働実態が変わった証拠を残せば問題なく通る。 |
【実態検証】現場で見える経営者の落とし穴と税務調査のリアル
実際の税務現場において、期中変更のリスクを甘く見ていた経営者が追徴課税を受けるトラブルは後を絶ちません。現場の税理士への取材や過去の裁決事例から見えてくるのは、「減額なら税務署も文句を言わないだろう」という根拠のない思い込みです。
典型的な失敗例が、「決算の3ヶ月前に利益が想定を下回ることが確実になり、赤字決算を回避するために役員報酬を月額100万円から50万円へ引き下げた」というケースです。経営者としては会社を黒字に見せたい一心での判断ですが、税務調査では「これは単なる決算対策の利益調整であり、業績悪化改定事由には該当しない」と一刀両断されます。
結果として、引き下げた50万円×3ヶ月分=150万円について定期同額給与の要件違反とみなされ、期首からの給与全額のうち一部が損金不算入と判定されるなど、思わぬ追徴課税と延滞税を背負う事態に追い込まれます。
また、ネット上の掲示板や知恵袋などで散見される「少額の変更ならバレない」「月半ばで日割り計算して変えれば大丈夫」といった情報は明らかな誤りです。税務署は法人の預金通帳と決算書、総勘定元帳の動きを1円単位で突き合わせて確認するため、期中の変則的な支給は確実に把握されます。
【実務ガイド】失敗を防ぐ株主総会議事録の作成と社会保険料随時改定の罠
役員報酬を変更する際には、税務上の手続きだけでなく、会社法上の手続きと社会保険上の手続きを同時並行で進める必要があります。
1. 株主総会議事録の作成と記載事項
役員報酬の決定・変更は、会社法上、定款に金額を定めていない限り株主総会の決議事項となります(会社法第361条)。税務調査で真っ先に提示を求められるのがこの株主総会議事録です。
議事録には、開催日時・場所、出席役員および株主数、議決権数に加え、「誰の報酬を」「いつの支給分から」「いくらに改定するのか」を明確に記載します。定時株主総会で改定を決議した場合、その議事録を作成・押印し、本社に10年間備え置く義務があります。日付の整合性も含め、適法に決議された事実を客観的に残すことが最大の防御策となります。
2. 社会保険料の「随時改定(月額変更届)」の見落とし
役員報酬を変更した際に多くの企業が見落としがちなのが、社会保険料の随時改定(月変)です。
役員報酬の増額・減額によって固定給に変動が生じ、従来の標準報酬月額と改定後の報酬支払額に2等級以上の差が生じた場合、継続した3ヶ月間の平均報酬をもとに、4ヶ月目から社会保険料(健康保険・厚生年金保険)の標準報酬月額が改定されます。この際、年金事務所へ「被保険者報酬月額変更届」を提出しなければなりません。
役員報酬増額のタイミングでは社会保険料の自己負担・会社折半額が増加するため資金繰りの計算が必要ですし、役員報酬減額の注意点としては、適切に月変届を出さないと高い等級のまま無駄な保険料を払い続けることになります。役員報酬改定と社会保険手続きはセットでスケジュールに組み込む必要があります。
【プロの判断基準】報酬改定に踏み切るべき状況と見送るべき条件
事業年度開始から3ヶ月以内のタイミングであっても、安易な報酬の引き上げ・引き下げは企業の財務体質を揺るがします。専門家の見地から、改定を「実行すべきケース」と「見送るべきケース」の明確な判断基準を提示します。
改定を実行すべき状況
- 翌期の売上・利益の拡大が構造的に確定している:大型の長期継続案件の受注など、一時的ではない収益基盤が確立できている場合は、適正な役員報酬増額によって役員個人の資産形成と法人税負担のバランスを最適化できます。
- 第三者への債務履行が危ぶまれる財務状況:借入金の返済猶予が必要なレベルの業績不振に陥った場合、役員報酬の減額は経営責任の明確化および銀行交渉の必須要件となります。
改定を見送るべき状況
- 一時的なスポット案件による特需黒字:今期だけの一過性の大型売上をベースに報酬を大幅増額すると、翌期以降に売上が平常運転に戻った際、期首まで報酬を下げられず、会社がキャッシュショートを起こすリスクがあります。
- 期中の軽微な売上未達・資金繰り不安:明確な「業績悪化改定事由」を満たさないまま期中に報酬を削ると、税務否認されて余計な追徴課税を招くため、役員報酬以外の経費削減や短期借入で乗り切るのが鉄則です。
【役員報酬 変更 タイミング】に関するよくある質問(FAQ)
Q1:事業年度の途中で予期せぬ大口受注があり、利益が激増しそうです。期中に役員報酬を増額できますか?
A1:期中の増額は原則として認められません。大口受注による利益増加は「臨時改定事由」には該当しないため、期中に増額した差額分は損金不算入となり、法人税の課税対象となります。この場合は期中の増額を諦め、今期は法人税を適正に納税した上で内部留保を厚くし、翌期の期首3ヶ月以内の定時株主総会で報酬引き上げを行うのが適法で安全なルートです。
Q2:定時株主総会で役員報酬を変更した場合、税務署へ書類を提出する必要がありますか?
A2:毎月同額を支給する「定期同額給与」の改定であれば、税務署への届出書類の提出は原則不要です。ただし、法人の社内手続きとして株主総会議事録を正確に作成・保管しておく義務があります。また、報酬額が2等級以上変わる場合は、税務署ではなく年金事務所へ社会保険の「月額変更届」を提出する必要があります。
Q3:どうしても期中に役員報酬を変更したい場合、決算期を変更すれば可能ですか?
A3:定款を変更して決算期(事業年度)を変更すれば、新たな事業年度がスタートするため、新事業年度の開始から3ヶ月以内に役員報酬を改定することは理論上可能です。ただし、決算期の変更には定款変更の株主総会特別決議、税務署・自治体への異動届、短縮された事業年度での決算・申告業務など多大なコストと手間が発生します。単なる役員報酬の変更目的だけで行うにはデメリットが大きいため、慎重な検討が求められます。
まとめ:今後の動向と失敗しないための判断基準
役員報酬の変更タイミングは、税務コンプライアンスと企業防衛の観点から最もミスが許されない領域です。原則である「事業年度開始から3ヶ月以内の定時株主総会での決定」を厳格に守り、期中の安易な変更は絶対に避けるのが財務戦略の基本となります。
万が一、役員の地位異動や深刻な経営危機によって期中改定を迫られた場合は、客観的な証拠資料を漏れなく揃え、顧問税理士と事前に綿密なすり合わせを行ってください。正しい知識と手続きを踏むことこそが、無駄な追徴課税を防ぎ、会社と役員双方の資産を守る唯一の道です。 (出典: 役員報酬 変更 タイミング(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。