女性の一人暮らし費用はいくら?初期費用とリアルな生活費を徹底解説
進学や就職、転職などをきっかけに一人暮らしを検討する際、真っ先に直面するのが「結局、トータルでいくらかかるのか」という資金面の不安です。家賃や水道光熱費といった基本的な生活費に加え、女性の場合は防犯設備の整った物件選びやセキュリティ対策、美容・衛生費など、男性の単身世帯とは異なる支出項目が少なくありません。
2026年現在の物価水準や賃貸市況を反映した最新データに基づき、初期費用のリアルな内訳から毎月の手取り別生活費シミュレーション、無理なく手元にお金を残すための実践的なノウハウまで、取材現場の視点を交えて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:女性の一人暮らしに必要な初期費用の総額は約50万〜70万円、毎月の生活費は平均16万〜18万円が現実的な目安となる。
- 要点2:オートロックや2階以上などの防犯設備を備えた物件を選ぶ傾向が強く、女性の家賃相場は単身者全体の平均より月額5,000円〜1万円ほど高めに推移している。
- 要点3:手取り額に応じた予算管理(固定費45%・変動費35%・貯金20%)を徹底すれば、手取り18万〜20万円台でも毎月2万〜4万円の確実な貯金が可能。
【2026年最新データ】女性の一人暮らしにかかる毎月の生活費平均と内訳
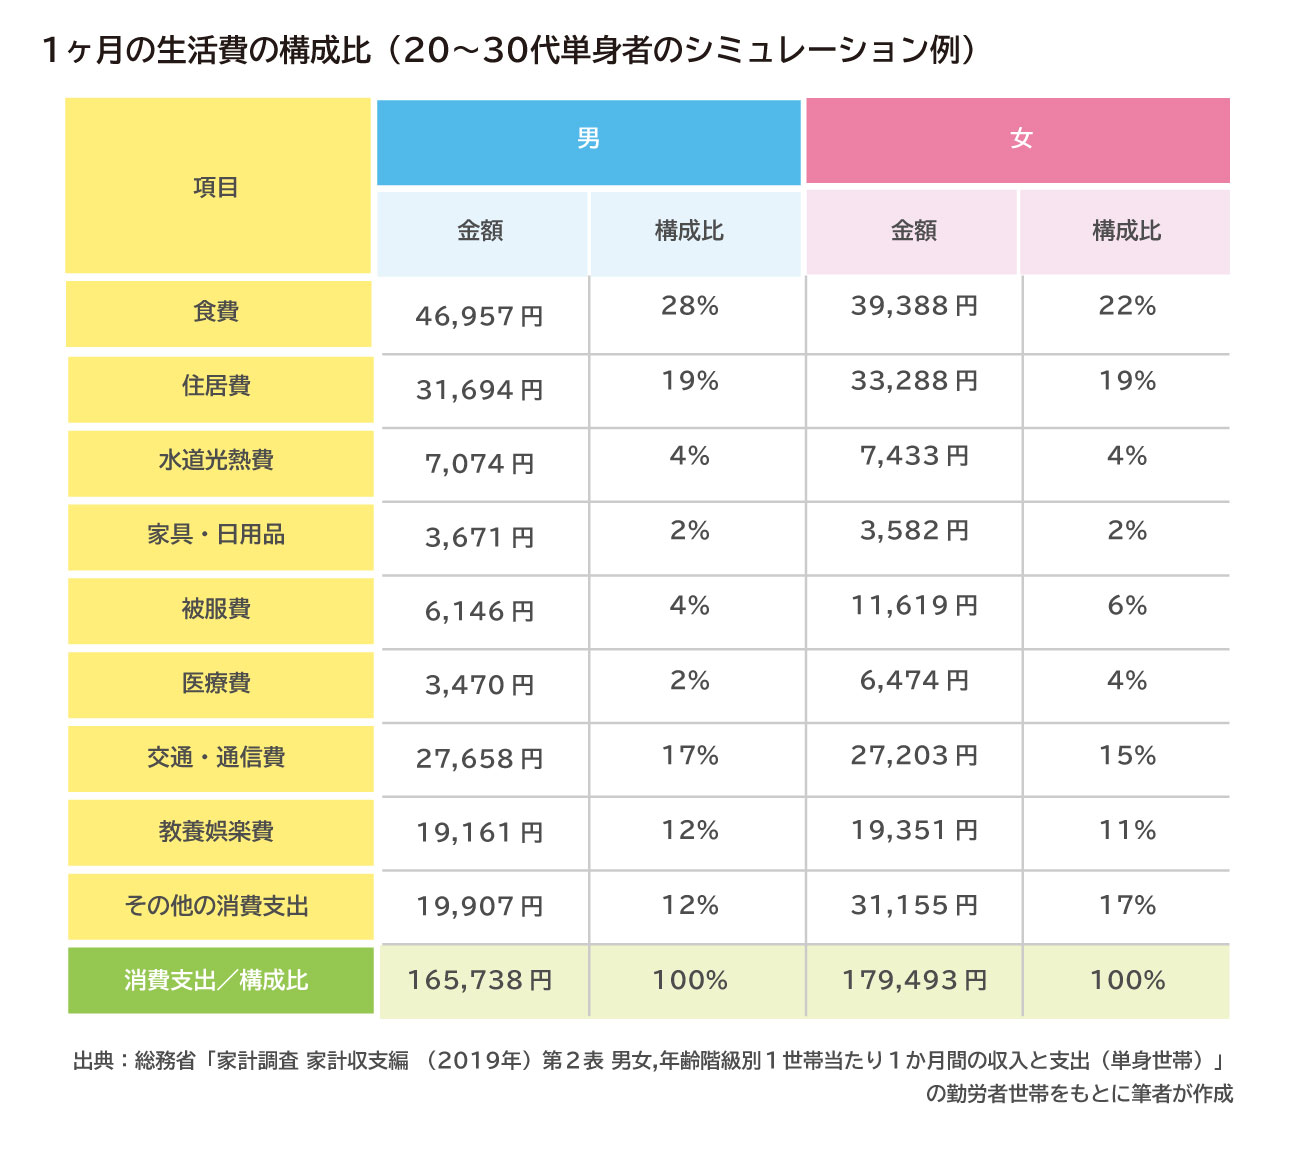
総務省統計局が公表している「家計調査(単身世帯)」の最新動向および大手ポータルサイトの市場調査データを精査すると、女性の単身世帯における毎月の支出総額は平均約16万8,000円です。ただし、この数値には家賃の安い地方在住者や持家世帯も含まれているため、首都圏や主要都市で賃貸暮らしをする現役世代の実態は17万〜19万円前後が標準的な水準となります。
支出の大部分を占めるのは家賃ですが、近年はエネルギー価格や原材料費の改定に伴い、食費や水道光熱費の基礎支出が底上げされています。女性一人暮らしにおける毎月の支出内訳と、都市部でのリアルな相場観を以下の表にまとめました。
| 支出項目 | 詳細・数値データ(平均目安) | 都市部の標準的な相場 | 編集部の見解・評価 |
|---|---|---|---|
| 家賃(管理費込) | 65,000円〜75,000円 | 70,000円〜85,000円 | 防犯性(オートロック・2階以上)を確保すると都市部では7万円台後半がベースライン。 |
| 食費(自炊・外食) | 32,000円〜38,000円 | 35,000円〜45,000円 | 物価高の影響を受けやすい項目。完全自炊でも3万円前後、ランチやカフェ代を含むと4万円台に。 |
| 水道光熱費 | 11,000円〜13,000円 | 12,000円〜15,000円 | 電気代+ガス代+水道代の合計。冬場や夏場のエアコン稼働ピーク時は1.5倍近く跳ね上がる。 |
| 通信費(スマホ・Wi-Fi) | 6,000円〜8,000円 | 7,000円〜9,000円 | 格安SIMと自宅の光回線、または無料インターネット完備物件の選択で圧縮可能。 |
| 美容・被服・衛生費 | 15,000円〜20,000円 | 18,000円〜25,000円 | ヘアサロン、基礎化粧品、コスメ、生理用品など。女性特有の必要経費として予算化が必須。 |
| 交際費・娯楽費 | 15,000円〜20,000円 | 20,000円〜30,000円 | 友人との食事や趣味の費用。ストレスを溜めないためのバッファとして無理のない設定を。 |
| 日用品・雑費 | 5,000円〜7,000円 | 6,000円〜8,000円 | トイレットペーパーや洗剤、掃除用具など。消耗品のまとめ買いで節約効果が出やすい。 |
| 合計生活費 | 149,000円〜181,000円 | 168,000円〜217,000円 | 手取り収入に対して固定費が重くなりすぎないよう、家賃設定が最大の分岐点となる。 |
【契約〜入居】一人暮らし初期費用のリアルな総額と内訳
一人暮らしのスタートにあたって最大の関門となるのが、まとまった金額が出ていく初期費用です。一般的に「家賃の4.5〜6ヶ月分+引っ越し代+家具家電代」が必要とされ、家賃7万円の部屋を借りる場合、総額で約55万〜75万円の準備が求められます。
初期費用の大半を占める賃貸借契約の諸費用は、以下のような内訳で構成されています。
- 敷金・礼金:家賃各1〜2ヶ月分(約7万〜14万円ずつ)。近年は敷金1ヶ月・礼金1ヶ月、あるいは礼金ゼロ物件も増加傾向。
- 仲介手数料:家賃0.5〜1ヶ月分+税(約3.8万〜7.7万円)。
- 前家賃・日割り家賃:入居月の日割り家賃+翌月分家賃(約8万〜12万円)。
- 賃貸保証会社利用料:総賃料の40〜50%程度(約3万〜4万円)。
- 火災保険料・鍵交換費用:2年間で約1.5万〜2万円、鍵交換(ディンプルキー等)で約1.5万〜3万円。
さらに、物件契約以外にも以下の実費が発生します。
引っ越し費用相場:単身女性の場合、通常期(5〜1月)で約3万〜4.5万円、繁忙期(2〜4月)では約6万〜8万円まで相場が上昇します。荷物量が少なければ単身パックの活用で2万円台に抑えることも可能です。
家具家電の購入費用:冷蔵庫(150L前後)、洗濯機、電子レンジ、炊飯器、ベッド、カーテン、照明器具などを一式揃えると、手頃なメーカーで揃えても約12万〜18万円がかかります。女性の場合は遮光・防犯カーテンや姿見、ドライヤーなどの美容家電の買い足しで数万円上振れするケースが一般的です。
【手取り別シミュレーション】手取り15万・18万・22万・25万円の生活実態と貯金額
生活のゆとりや貯金スピードは、手取り収入に対する支出バランスで決まります。無理な切り詰めは長続きしないため、手取り額に応じた現実的な配分モデルを把握しておくことが重要です。
手取り15万円(新卒・アルバイト・大学生仕送り含む)
家賃上限は5万円〜5.5万円が限界ラインです。都市部では築年数の経過したアパートや駅から離れた物件、あるいは郊外エリアが選択肢になります。食費は自炊を中心に3万円以内に抑え、水道光熱費も節度を持った管理が必要です。毎月の貯蓄は5,000円〜1万円程度が現実的で、突発的な医療費や冠婚葬祭に備えるための予備費確保が最優先課題となります。
手取り18万円(一般職・20代前半社会人)
家賃相場6万円〜6.5万円のオートロック付き物件やバストイレ別物件が視野に入ってきます。食費に3.5万円、美容・交際費に2.5万円を割り振っても、毎月約1.5万〜2.5万円の貯金を捻出できます。ボーナスがある企業であれば、年間で40万〜50万円以上の貯蓄形成が十分に狙えるバランスです。
手取り22万円(20代中盤〜後半社会人)
家賃7万円〜7.5万円のセキュリティが強固な駅近マンションを選択でき、生活の快適性と防犯性が大幅に向上します。食費4万円、趣味や美容に3万円を充てても、毎月3万〜4万円の自動積立が可能です。生活防衛資金が早期に貯まりやすく、NISAなどを活用した資産形成に着手する余裕が生まれます。
手取り25万円以上(専門職・キャリア層)
家賃8万円〜8.5万円のハイグレード物件や、人気のターミナル駅から徒歩圏内の物件に居住可能です。自炊と外食のバランスを柔軟に取りながら、美容や自己投資に月4万円以上を投じても、毎月5万円以上の安定した貯蓄を継続できます。
【実態検証】女性ならではの「防犯コスト」と見落としがちな出費のリアル
賃貸市場において、女性の一人暮らしは男性に比べて固定費が高くなりやすい構造があります。不動産仲介の現場ヒアリングでも、「女性単身者の約8割がオートロックと2階以上を必須条件に挙げる」というデータがあり、これが家賃相場を押し上げる主因となっています。
具体的に、女性が安心して暮らすために発生しやすい「見えないコスト」には以下のようなものがあります。
- 物件スペックによる家賃上乗せ:1階と2階以上の部屋では同一マンションでも月額2,000円〜5,000円の差があり、オートロック・防犯カメラ・宅配ボックス完備の物件は周辺相場より月額8,000円〜1.5万円程度高く設定されています。
- 防犯グッズの導入費用:室内干し用ホスクリーンの設置、窓用補助錠、サムターン回し防止カバー、スマートドアベルなどの購入に初期費用として約1万〜2万円が必要です。
- 夜間の移動コスト:駅から暗い夜道を歩くリスクを避けるため、残業や遅い帰宅時にタクシーを利用する頻度が増え、月数千円〜1万円程度の交通費が発生するケースがあります。
現場の声として、「家賃を1万円削って1階の格安アパートに住んだものの、洗濯物を外に干せず、常に人目が気になって窓も開けられず、結局半年で退去して引っ越し費用が余計にかかった」という失敗談は後を絶ちません。防犯にかかる費用は「削るべき無駄遣い」ではなく、「安全に暮らすための必要経費」として最初から予算に組み込む視点が不可欠です。
一般に知られていない盲点とネットの誤解|自炊=絶対節約の罠
一人暮らしの情報収集をする中で、ネット上のアドバイスを鵜呑みにして失敗するケースが目立ちます。特に注意すべき典型的な誤解を3つ挙げます。
誤解1:「自炊を徹底すれば食費は月1.5万円に収まる」
一人暮らしにおける完全自炊は、食材を使い切れずに腐らせる「食材ロス」や、調味料・油・ラップなどの消耗品補充により、実はそこまで劇的なコストダウンにならないことがあります。仕事で疲労困憊の状態で無理に自炊を義務化すると、反動で高額なデリバリーやコンビニスイーツに頼ってしまい、かえって食費が跳ね上がる原因になります。自炊は「週末の作り置き+冷凍ご飯」程度に留め、カット野菜や冷凍食品、納豆、卵などを上手に活用して月3万〜3.5万円に着地させるのが最も持続可能な戦略です。
誤解2:「家賃は手取りの3分の1までなら問題ない」
かつての定説だった「手取りの3分の1」という計算式は、物価や社会保険料が上昇した現在ではリスクの高い基準です。手取り18万円の3分の1は6万円ですが、共益費を含めると手元に残る可処分所得は圧迫されます。突発的な出費や冠婚葬祭、将来への貯金を確実に残すためには、「管理費・共益費込みで手取りの25%〜28%以内」に抑えることが健全な家計維持の鉄則です。
誤解3:「格安の不用品回収や引越業者を使えば初期費用は最安になる」
極端に安い引っ越し業者やSNSで見かける個人間配送サービスの中には、荷物の破損補償がなかったり、当日になって追加料金を請求されたりするトラブルが存在します。特に女性の一人暮らしでは、プライバシーへの配慮や丁寧な養生作業を行ってくれる信頼性の高い大手・中堅事業者を選ぶ方が、結果的にトラブルを防ぎ余計な出費を回避できます。
【プロ直伝】我慢せずに固定費を削る!一人暮らし女性の節約術
日々の生活満足度を下げずに手元資金を増やすには、変動費をチマチマ削るのではなく、一度手続きすれば効果が持続する「固定費の見直し」に注力することが鉄則です。
- スマホ料金を格安SIM・オンライン専用プランへ移行:大手キャリアの無制限プラン(月額7,000円〜9,000円)から、ahamo、LINEMO、UQ mobile等のプラン(月額2,000円〜3,000円)に切り替えるだけで、年間約6万〜8万円の固定費削減になります。
- 電力・ガス会社のセット契約・比較:賃貸でも個別に電力会社の変更が可能な物件がほとんどです。新電力への切り替えや都市ガスとのセット割を活用することで、年間5,000円〜1万円程度の差が出ます。
- 不要なサブスクリプションの解約:動画配信サービス、音楽アプリ、ジムなど、利用頻度が落ちている月額サービスを総点検し、月3,000円(年間3.6万円)の浮遊資金を回収します。
- 美容費のスマート化:ヘアサロンの予約はポイント還元率の高い平日昼間やミニモなどのモデルメニューを活用し、コスメはプチプラとデパコスの使い分けをルール化することで、クオリティを落とさず月5,000円以上の圧縮が可能です。
【プロの結論】一人暮らしを今すぐ始めるべき人・実家暮らしを続けるべき人の特徴
一人暮らしには確固たる経済的自立が求められます。現在の貯蓄額やライフステージに応じて、スタートを切るべきかどうかの判断基準を明確に示します。
▼今すぐ一人暮らしを始めるべき人
- 初期費用(約60万円)を支払った後も、手元に生活防衛資金として最低30万〜50万円の貯金が残る人
- 通勤・通学時間が往復2時間以上かかっており、一人暮らしによって毎月30時間以上の自由時間を創出できる人
- 家計簿アプリなどを使い、毎月の収支を自分でコントロールする意思がある人
▼今は実家暮らしを続け、資金を貯めるべき人
- 現在の全財産が初期費用ギリギリで、入居直後に貯金残高がゼロになってしまう人
- 手取り収入が15万円未満で、家賃を払うと毎月の収支が赤字になる見通しの人
- 「なんとなく一人暮らしがしたい」という理由だけで、具体的な貯蓄計画や防犯意識が定まっていない人
【一人暮らし 費用 女性】に関するよくある質問(FAQ)
Q1:女性の一人暮らしで最低限必要な手取り額はいくらですか?
A1:都市部で防犯性を担保した賃貸に暮らす場合、最低でも手取り16万〜17万円が現実的なボーダーラインです。手取り15万円以下の場合は、家賃の安い郊外を選ぶか、実家からの定期的な支援、あるいはシェアハウス等の選択肢を検討することをおすすめします。
Q2:防犯性を妥協せずに家賃を抑える物件選びのコツは?
A2:オートロックがなくても「2階以上」「オーナーや管理人が同潤・近隣在住」「大通り沿いで街灯が多いルート」「モニター付きインターホン設置済み」の条件を満たせば、相場より1万円前後安い優良物件が見つかります。また、各駅停車しか止まらない隣駅にずらすのも効果的です。
Q3:賃貸契約の初期費用を安く抑える交渉ポイントはありますか?
A3:閑散期(5月〜8月、10月〜11月)を狙い、「フリーレント(家賃1ヶ月無料)」の相談や「礼金ゼロ」の物件を中心に探すのが最も効果的です。また、不動産会社から提示される見積書内の「害虫駆除代」「消臭抗菌代」「書類作成費」などの任意オプションを外してもらうことで、2万〜4万円ほど削減できます。
Q4:社会人1年目の女性は毎月いくら貯金できれば合格点ですか?
A4:一人暮らし初年度は生活リズムや支出の把握が難しいため、毎月手取りの10%〜15%(1.5万〜2.5万円程度)が貯金できていれば十分優秀です。まずは半年分の生活費(約100万円)を生活防衛資金として貯めることを初期目標に設定しましょう。
まとめ:無理のない資金計画で理想の一人暮らしを叶える判断基準
女性の一人暮らしは、自立した快適なライフスタイルを手に入れられる大きな一歩である一方、防犯面や生活維持にかかる現実的なコストから目を背けることはできません。初期費用に約60万円、毎月の生活費に約17万円を見込み、手元資金に余裕を持った状態でスタートすることが失敗を防ぐ最大の鍵です。
目先の家賃の安さだけに惑わされず、周辺環境の治安や防犯設備の充実度をしっかりと見極めた上で、手取り額に見合った収支バランスを整えましょう。しっかりとした資金計画さえあれば、安心で快適な自分らしい暮らしを無理なく長く楽しむことができます。 (出典: 一人暮らし 費用 女性(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。