会計士と税理士の違いを徹底解説!年収・試験難易度と選び方の真実
企業の決算や税金、経営支援に関わる最高峰の国家資格である「公認会計士」と「税理士」。名前の響きが似ていることから、「具体的に何が違うのか分からない」「どちらを目指すべきか迷っている」「自社の相談相手としてどちらに依頼すべきか判断がつかない」という疑問を抱く方は少なくありません。
両者は扱う数字や法律の領域こそ近しいものの、法律で定められた独占業務、果たすべき社会的役割、キャリアパス、さらには試験の性質まで根本的に異なります。2026年の最新労働市場や法改正動向を踏まえ、年収や難易度の客観データから現場の実態までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「監査業務」で投資家を守る中立の番人、税理士は「税務申告・税務相談」で納税者を支えるパートナーという根本的な役割の違いがある。
- 要点2:試験難易度は公認会計士が一括合格型の超短期集中戦(目安3,000〜4,000時間)、税理士は科目合格積み上げ型の長期戦(目安3,000時間超)であり、合格率や勉強スタイルが大きく異なる。
- 要点3:公認会計士は無試験で税理士登録が可能だが、中小企業実務や税法解釈では税理士の専門性が際立つため、目指すキャリアや依頼目的に応じた適切な見極めが必須。
【決定的な違い】独占業務と役割の本質|企業の「番人」か「味方」か
公認会計士と税理士の最も本質的な違いは、法律によって定められた独占業務とその目的にあります。
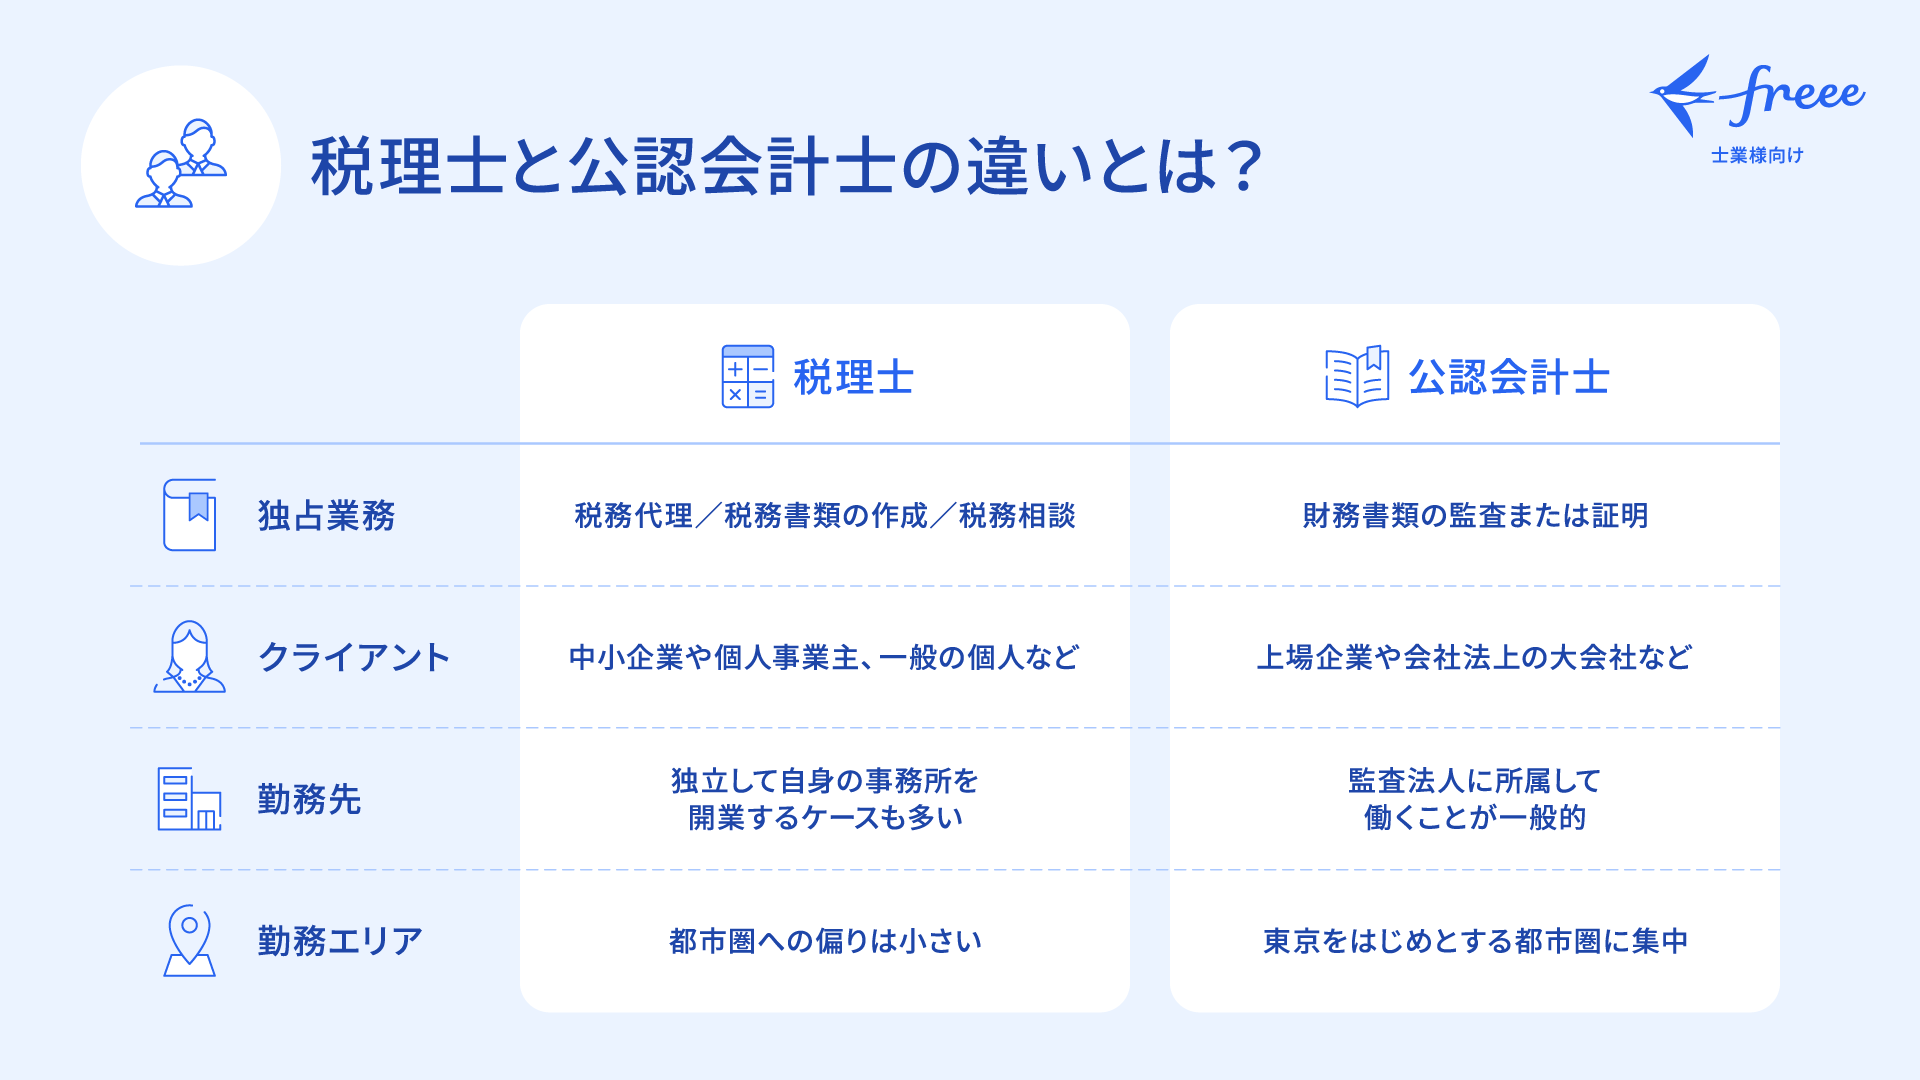
公認会計士の唯一無二の独占業務は「財務諸表監査(監査業務)」です。上場企業などの大企業が作成した決算書が、会計基準に則って正しく作成されているかを第三者の視点から厳しくチェックします。目的は、株主や投資家、金融機関などの利害関係者を保護することにあります。そのため、公認会計士には徹底した「中立性」と「独立性」が求められ、いわば社会のインフラを守る「資本主義の番人」としての役割を担います。
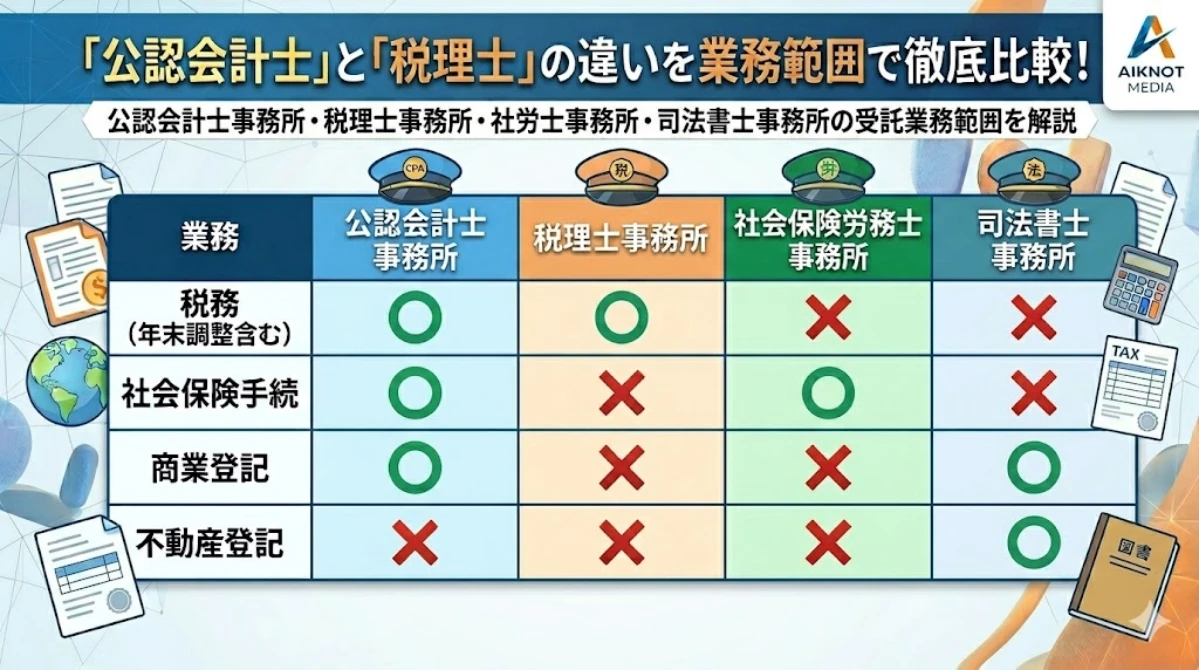
これに対し、税理士の独占業務は「税務代理」「税務書類の作成」「税務相談」の3つです。個人事業主や中小企業、富裕層などの納税義務者に代わって、法人税・所得税・消費税・相続税などの税務申告を行います。税理士の使命は、複雑な税法を適切に適用しつつ、依頼者の権利を守り適正な納税をサポートすることです。つまり、顧客の立場に寄り添う「納税者の最も身近な味方」として機能します。
このように、「誰のために、どのような立場で数字を扱うのか」という立ち位置こそが、両者を分かつ最大の境界線です。
【2026年最新データ】平均年収・試験難易度・合格率を徹底比較
受験生やビジネスパーソンが最も注目する「年収」「試験難易度」「就職先」などのハードデータを、公的機関の最新統計をもとに一覧化しました。
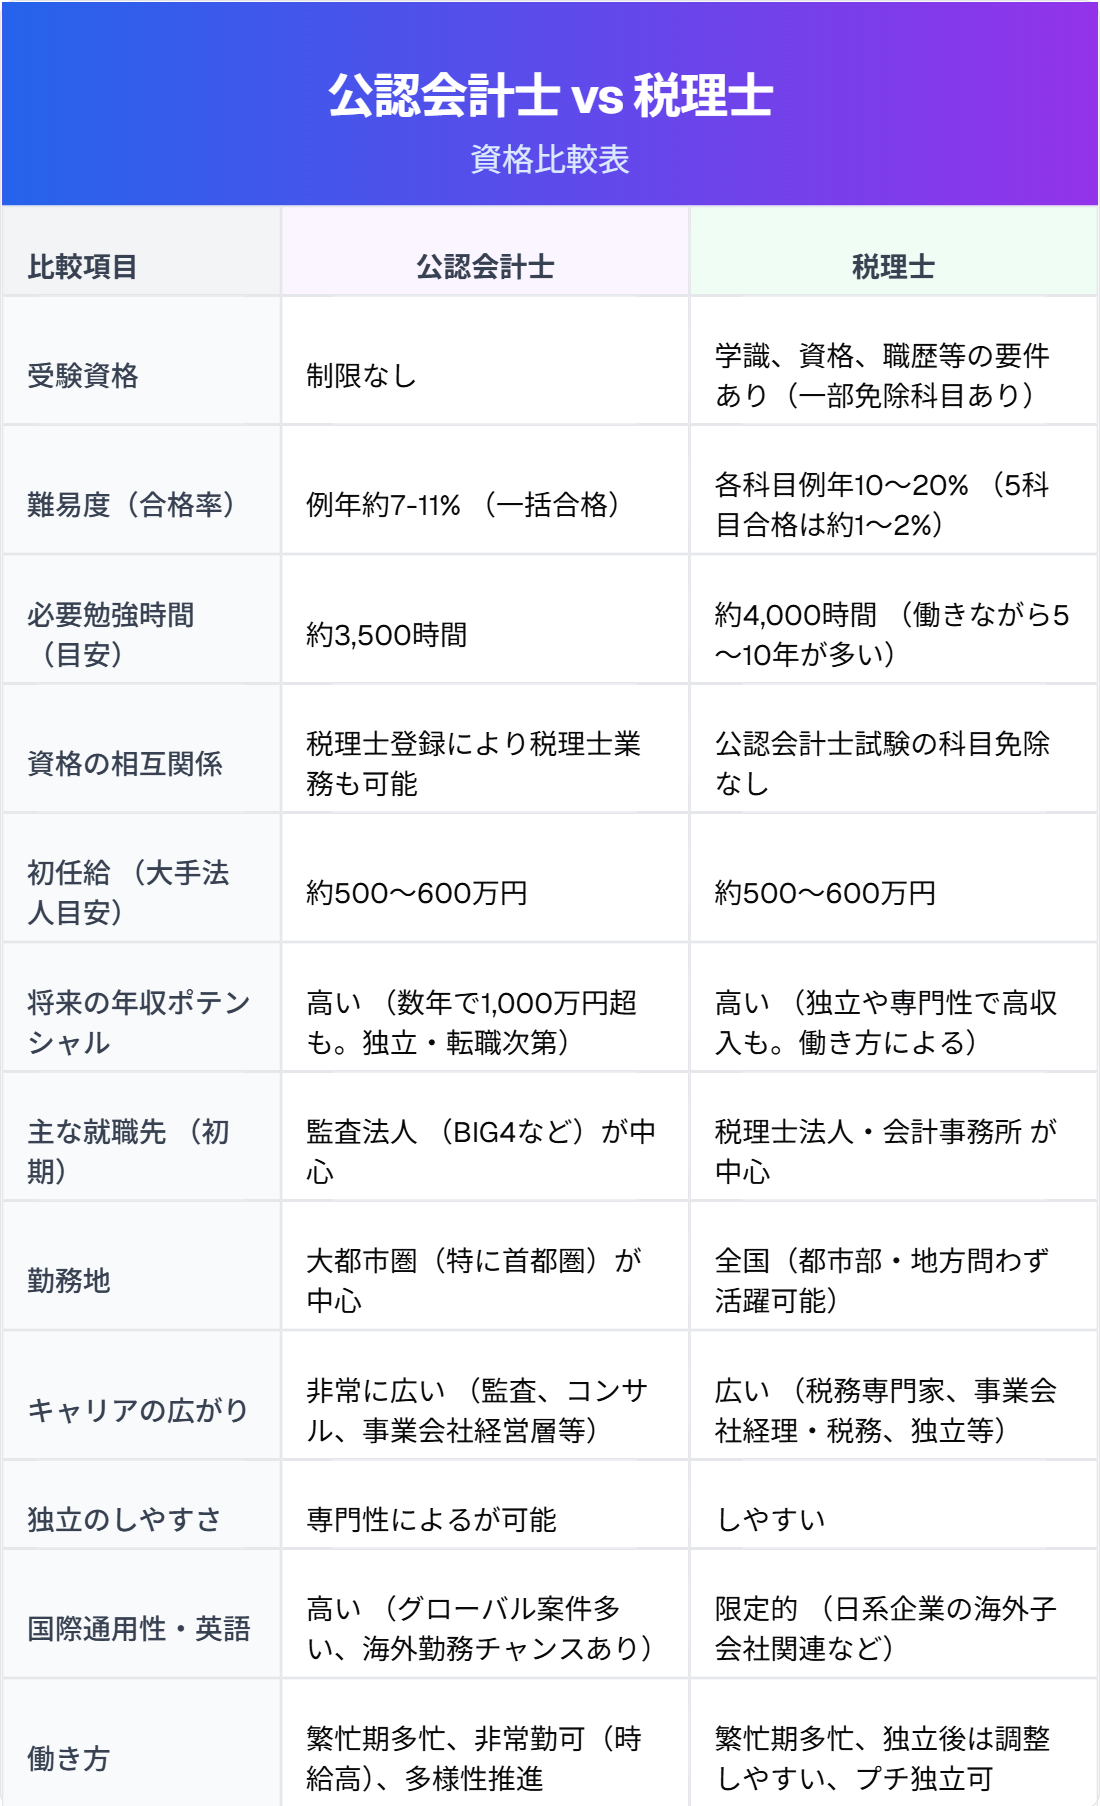
| 比較項目 | 公認会計士 | 税理士 | 編集部の分析・現場の実態 |
|---|---|---|---|
| 独占業務 | 財務諸表の監査業務(公認会計士法第2条) | 税務代理・税務書類作成・税務相談(税理士法第2条) | 会計士は「中立・第三者」、税理士は「依頼者の代理」と役割が完全に対比される。 |
| 平均年収(推計) | 約850万〜1,050万円 (監査法人シニア〜マネージャー層) | 約700万〜900万円 (独立開業者は年収数千万円〜数億円の二極化) | 会計士は20代後半から高水準で安定。税理士は独立後の営業力次第で青天井に伸びる傾向。 |
| 最終合格率 | 約7%〜10% (短答式+論文式の総合関門) | 約15%〜20% (各科目の合格率/5科目達成率は推計2〜3%) | 見かけの合格率は税理士が高く見えるが、5科目揃える難度は会計士に匹敵する過酷さ。 |
| 必要な勉強時間 | 3,000〜4,000時間 (2〜3年のフルタイム学習が主流) | 3,000〜5,000時間 (1科目数百時間×5科目/3〜5年以上) | 会計士は学生・専念者の短期集中型、税理士は働きながら数年かけて積み上げる社会人型が多い。 |
| 主な就職先・出口 | 大手監査法人(Big4)、FAS、事業会社CFO、投資ファンド | 税理士法人、会計事務所、中小企業の顧問、事業承継支援、独立開業 | グローバル企業やIPOを目指すなら会計士、地域密着や中小企業支援なら税理士が強い。 |
厚生労働省「賃金構造基本統計調査」や日本公認会計士協会の会員データを見ると、公認会計士は大半が大手監査法人(PwC、EY、デロイト、KPMGのいわゆるBig4)へ就職するため、20代〜30代前半の初任給・年収のベースが極めて高いのが特徴です。入社5年目前後のインチャージ(現場責任者)クラスで年収800万〜900万円に達するケースも珍しくありません。
一方、税理士は中堅・中小の税理士法人や会計事務所での勤務時代は年収400万〜600万円前後からスタートすることが多いものの、独立開業によって自身の事務所を軌道に乗せた場合、顧問先数に応じて年収2,000万〜3,000万円以上を稼ぎ出すトップ層が一定数存在します。
【実態検証】依頼側から見た「費用相場」と失敗しない選び方のリアル
企業の経営者や個人事業主が外部の専門家を探す際、最も混乱しやすいのが「どちらに何を頼むべきか」という点です。
日常の経理代行、月次決算のチェック、年末調整、そして法人税や確定申告書の作成・節税相談は、すべて税理士の領域です。一般的な顧問料相場は、中小企業(売上高5,000万〜1億円規模)で月額3万〜5万円+決算報酬(月額顧問料の4〜6ヶ月分)が標準的です。
これに対し、上場企業や上場準備(IPO)企業、会社法上の大会社(資本金5億円以上または負債総額200億円以上)に法律で義務付けられている法定監査を行うのが公認会計士(監査法人)です。監査報酬の相場は企業の規模や取引の複雑さによって数千万円から数億円規模に達します。
現場でよく見られる失敗事例として、「知り合いの公認会計士に個人の確定申告や中小企業の節税を頼んだら、税務実務の細かい特例や最新の税制改正に対応しきれず、余計な手間がかかった」という声があります。公認会計士は制度上、税理士会に登録すれば税理士業務を行えますが、監査法人で大企業の会計基準ばかりを扱ってきた実務経験者の場合、中小企業向けの泥臭い税務実務に精通しているとは限りません。自社が求めるのが「監査や資本政策(IPO支援)」なのか「日々の税務・記帳・節税」なのかを明確に切り分ける必要があります。
キャリアパスと独立開業の真相|監査法人・税理士法人からの出口戦略
資格取得後のキャリア展開においても、両者には対照的な特徴が見られます。
公認会計士の王道キャリアは、監査法人で5〜10年ほど実務経験を積んだ後、多様な道へ枝分かれします。近年目立つのは、M&Aアドバイザリー(FAS)やPEファンドへの転身、スタートアップ企業のCFO(最高財務責任者)としての参画です。監査で培った「企業の財務諸表を俯瞰する能力」と「内部統制構築の知見」は、成長企業の経営中枢で極めて高く評価されます。
税理士のキャリアは、より顧客との距離が近い「実務密着型」です。税理士法人で法人税法・消費税法・相続税法などの実務を徹底的に身につけた後、30代〜40代で自ら看板を掲げて独立開業するルートが確立されています。また、超高齢化社会が進む日本において、中小企業オーナーの事業承継や個人の富裕層向け相続コンサルティングの需要は右肩上がりで拡大しており、特化型の専門税理士として高単価案件を確立するプロが増加しています。
なお、公認会計士資格の保有者が税理士登録を行って両方の看板を掲げるダブルライセンスも一般的ですが、市場で真に勝ち残っているのは「IPO支援と税務顧問をワンストップで手掛ける」「M&Aのデューデリジェンスと事業承継税制を両輪で支援する」といった、明確な強みを持つ実務家に限られます。
一般に知られていない盲点とネットの誤解を徹底検証
インターネット上の掲示板やSNSでは、両資格に関して事実と異なる言説が散見されます。現場取材をもとに代表的な誤解の真相を整理します。
誤解①:「公認会計士は税理士の上位互換だから、会計士さえ取れば税理士は不要?」
制度上、公認会計士は無試験で税理士登録が可能です。しかし実務においては「全くの別競技」と捉えるのが正確です。公認会計士試験では税法科目のウエイトが限定的であり、税理士試験で問われる国税徴収法や固定資産税、法人税法の難解な条文解釈・判例知識を網羅しているわけではありません。地域の中小企業支援や資産税の現場では、数十年の実務知見を蓄積した税理士のほうが圧倒的な解決力を発揮することが多々あります。
誤解②:「AIの台頭で会計士も税理士も将来なくなる?」
仕訳入力や単純な税務申告書の作成、定型的な監査サンプリングといった「作業」は、すでに生成AIやクラウドERPによって劇的に自動化されています。しかし、これにより両資格の価値が消滅したわけではありません。むしろ、AIが出力したデータの妥当性を検証する高度な判断力、経営者との対話を通じた事業再編のスキーム構築、不正会計を見抜く現場調査など、「高付加価値なコンサルティングと監査判断」に特化できるプロへの需要と単価はむしろ上昇しています。
【プロの結論】おすすめできる人・見送るべき人の特徴
自身が目指す資格の選択、あるいはビジネスパートナー選びで後悔しないための明確な基準を提示します。
▼公認会計士を目指すべき人・選ぶべき企業
- 20代前半〜半ばで資格取得に専念できる環境があり、一気に最高峰の難関を突破したい人
- 将来的に上場企業、グローバルビジネス、外資系ファンド、スタートアップCFOを目指したい人
- IPO(新規株式公開)の準備を進めている、または法定監査が必要な中堅〜大企業
▼税理士を目指すべき人・選ぶべき企業
- 社会人として働きながら、科目合格制度を活用して着実にキャリアアップを図りたい人
- 将来的に地元や得意分野で独立開業し、経営者と1対1で深く長い信頼関係を築きたい人
- 日々の税務申告、資金繰り相談、節税対策、相続・事業承継を総合的に支援してほしい中小企業・個人事業主
【会計士と税理士の違い】に関するよくある質問(FAQ)
Q1:公認会計士試験と税理士試験は「どっちが難しい」ですか?
A1:一発合格の総合難易度と瞬発力では「公認会計士」、長期戦を耐え抜く継続性と精神的タフさでは「税理士」が難しいと言えます。会計士試験は全科目を同時期にパスする必要があり、短期間で膨大な知識を詰め込むフルタイム学習向きです。税理士試験は1科目ずつ合格を積み上げられますが、合格基準が上位10〜15%の相対評価であるため、1科目合格に数年を要し、5科目揃えるまでに10年近くかかるケースもあります。
Q2:公認会計士になると本当に自動的に税理士になれるのですか?
A2:公認会計士試験に合格し、実務補習所を修了して公認会計士登録を完了した者は、税理士法第3条に基づき「税理士試験を免除」されます。ただし、実際に税理士として税務業務を行うためには、日本税理士会連合会への登録申請と登録費用・年会費の支払いが必須です。
Q3:一般の中小企業が顧問契約を結ぶなら、どちらを選ぶのが正解ですか?
A3:原則として税理士(または税理士法人)を選ぶのが適しています。日々の記帳指導や税務申告、税務署との折衝、経営分析などをワンストップでサポートしてくれます。将来的に数年以内の株式上場(IPO)を本気で目指す場合や、大規模な組織再編を伴う資本政策を練る段階になって初めて、監査法人や公認会計士のコンサルティングを併用するのが合理的な選択です。
Q4:2026年以降、ダブルライセンスの価値は上がっていますか?
A4:単に資格を2つ並べるだけの価値は薄れていますが、「公認会計士の視点で財務デューデリジェンスを行い、税理士の視点で事業承継税制のスキームを組む」といった、事業再編・M&A分野での掛け合わせができる専門家の価値は極めて高騰しています。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらが優れているかという上下関係ではなく、「資本市場を守る中立の監査役」と「事業者を支える税務と経営の伴走者」という、まったく異なるプロフェッショナルです。
2026年以降のビジネス環境では、AIの普及に伴い、単なる伝票処理や計算業務の価値は急速に低下しています。これから資格取得を目指す方は自身のライフプランや理想とする働き方(組織でのグローバルな活躍か、独立して地域や顧客に密着するか)を見据えて選択することが肝要です。また、専門家を活用する経営者の方は、自社のステージと課題に合致した資格者を選ぶことが、事業成長とガバナンス強化への最短ルートとなります。 (出典: 会計士 と 税理士 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。