医療費控除は10万円ちょっとで意味ない?還付金と住民税の落とし穴
「年間の医療費が11万円や12万円程度だった場合、わざわざ確定申告をしても数百円しか戻らないから意味がない」——SNSやネットの掲示板などでこうした声を耳にしたことがある方も多いのではないでしょうか。会社員であれば普段は年末調整だけで税金の手続きが完結するため、不慣れな確定申告に腰が引けてしまうのは自然な心理です。
しかし、その判断は大きな損失を生んでいる可能性があります。医療費控除の本質は、手元に戻ってくる「所得税の還付金」だけではありません。翌年度に支払う「住民税の減税」まで合算して初めて、真の節税効果が姿を現します。2026年現在のデジタル手続き環境も踏まえ、わずかな超過分でも申告すべき理由と、損をしないための実践知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除は所得税還付だけでなく「翌年度の住民税が一律10%軽減」されるため、10万円ちょっとの支出でも合計数千円〜1万円以上の節税効果が生まれます。
- 要点2:総所得200万円未満なら「10万円」ではなく「所得の5%」を超えた時点で控除対象になり、家族合算を活用すれば最も所得の高い人にまとめて大きな還付を引き出せます。
- 要点3:マイナポータル連携とスマホ確定申告の進化により領収書提出・手計算が不要となったため、わずかな控除額でも「申告の手間」を上回る実利を確実に得られます。
【真相を解明】医療費控除は「10万円ちょっと」だと本当に意味がないのか?
ネット上で「10万円ちょっとの医療費控除は意味がない」と囁かれる最大の理由は、「医療費控除 = 支払った全額が戻ってくる制度」という根本的な誤解と、所得税の還付金だけを見て「数百円しか戻らなかった」と落胆してしまうケースが多い点にあります。
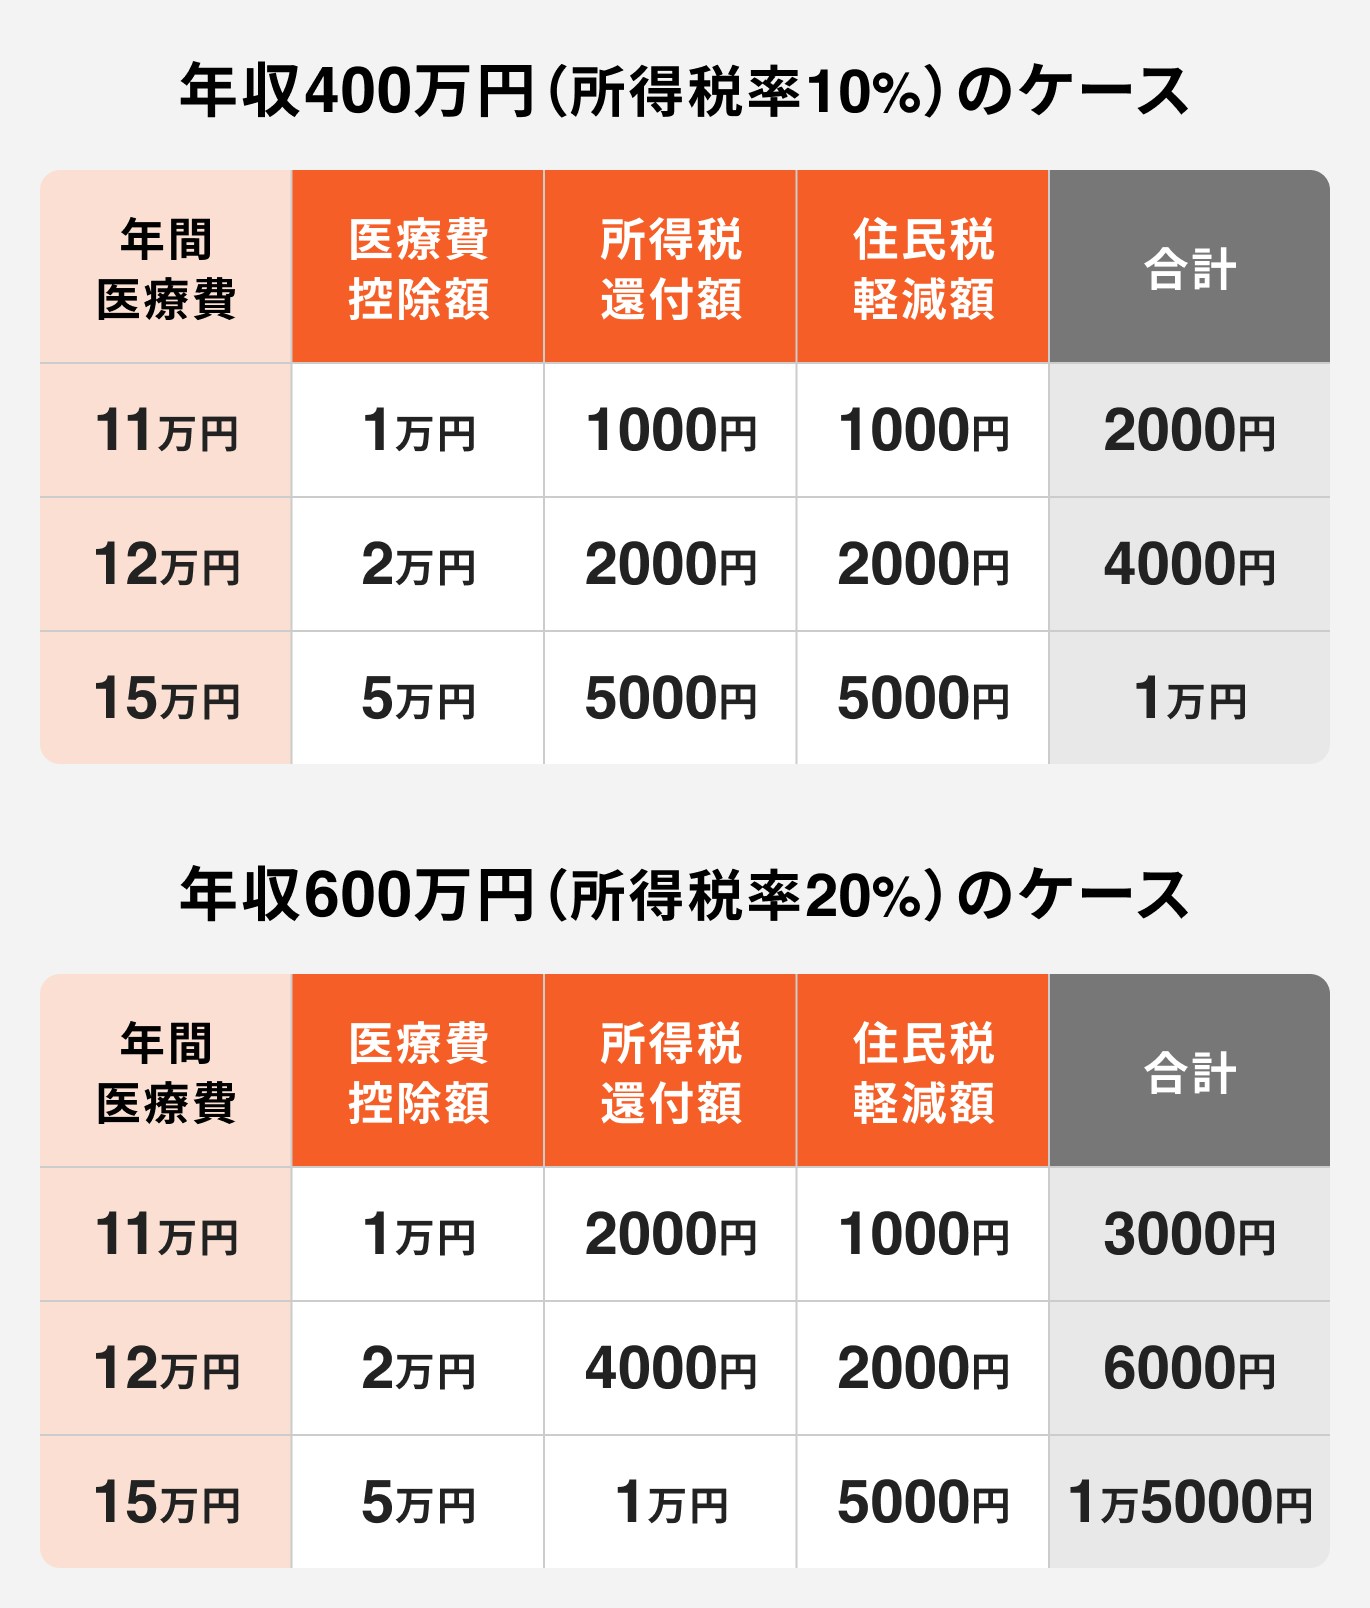
医療費控除の基本算式は「(実際に支払った医療費の合計額 - 保険金などで補填された金額)- 10万円」です。例えば年間の医療費が11万円だった場合、控除対象となる金額は差し引き1万円にとどまります。課税所得が300万円(所得税率10%)の会社員であれば、所得税の還付金は「1万円 × 10% = 1,000円」となり、これだけを見れば「手間の割に合わない」と感じるのも無理はありません。
しかし、ここで見落とされがちな決定打が住民税への連動です。所得税の確定申告を行うと、そのデータは自動的に居住地の自治体へ共有され、翌年度(6月以降)の住民税を算出する際の課税所得からも同じ1万円が差し引かれます。住民税の税率は所得に関わらず原則一律10%であるため、住民税が確実に1,000円安くなります。つまり、トータルの手取り増加額は2,000円です。
これが医療費15万円(控除額5万円)であれば、所得税還付5,000円+住民税減税5,000円で合計1万円の節税効果が生じます。かつてのように紙の領収書を1枚ずつ集計して税務署へ並んでいた時代なら費用対効果が疑問視されましたが、手続きが大幅に簡素化された現在において、この金額を放置するのは明らかな損失といえます。
【実態シミュレーション】年間11万〜15万円の医療費でいくら戻るのか?
国税庁の所得税率表に基づき、医療費控除いくら戻るシミュレーションを年収・医療費別に実施しました。所得税率は課税所得に応じて5%から45%まで段階的に上がりますが、住民税は一律10%で計算されます。
| 年間医療費の自己負担額 | 年収区分(課税所得の目安) | 医療費控除額(10万円超過分) | 所得税の還付金(目安) | 住民税の減税額(翌年度) | 合計節税額(実質手取り増) | 編集部の見解・評価 |
|---|---|---|---|---|---|---|
| 110,000円(10万円+1万円) | 年収350万円(所得税率5%) | 10,000円 | 約500円 | 約1,000円 | 約1,500円 | 時給換算で申告の手間に見合うか検討の余地あり |
| 110,000円(10万円+1万円) | 年収500万円(所得税率10%) | 10,000円 | 約1,000円 | 約1,000円 | 約2,000円 | スマホ申請なら数分の操作で回収可能 |
| 120,000円(10万円+2万円) | 年収600万円(所得税率20%) | 20,000円 | 約4,000円 | 約2,000円 | 約6,000円 | 外食1〜2回分の恩恵があり申告必須レベル |
| 150,000円(10万円+5万円) | 年収450万円(所得税率10%) | 50,000円 | 約5,000円 | 約5,000円 | 約10,000円 | 「10万円ちょっと」の枠を超えて明らかな高リターン |
| 150,000円(10万円+5万円) | 年収800万円(所得税率23%) | 50,000円 | 約11,500円 | 約5,000円 | 約16,500円 | 高所得者ほど所得税率の恩恵で還付額が跳ね上がる |
シミュレーション結果からも分かる通り、医療費控除還付金計算において「10万円をわずか1〜2万円超えただけ」であっても、年収500万〜600万円世帯であれば2,000円〜6,000円程度の手取り改善に直結します。住民税の減額は給与天引き(特別徴収)の場合、毎年6月以降の毎月の天引き額が微減する形で家計に還元されます。
【見落とし厳禁】年収200万円未満なら「10万円以下」でも控除対象になる
「医療費控除は10万円を超えないと使えない」と思い込んでいる方が非常に多いですが、これは税法上の明確な誤解です。所得税法第73条において、医療費控除の足切り額は「10万円」または「総所得金額等の5%」のいずれか低い方と定められています。
つまり、その年の総所得金額等が200万円未満のパート・アルバイト、新社会人、年金受給者、または年の途中で退職した方などは、総所得金額等5パーセント基準が適用され、医療費が10万円未満でも申告できるのです。
例えば、年間の給与収入が180万円の場合、給与所得控除を引いた「総所得金額等」は約118万円となります。この5%は5万9,000円です。この方が年間8万円の医療費を支払っていた場合、10万円の基準では足切りされてしまいますが、実際には「8万円 - 5万9,000円 = 2万1,000円」の医療費控除を受けられます。
医療費控除所得200万円未満の世帯では、10万円に届いていなくても数万円単位の医療費領収書があれば還付対象になるケースが多いため、自己判断で切り捨てるのは極めて危険です。
【手取り最大化】「家族合算の裏ワザ」と対象費用の総点検
「自分1人では10万円に届かない」という場合でも、諦める必要はありません。医療費控除は「生計を一にする配偶者やその他の親族」の医療費を1人にまとめて合算申告することが認められています。
最も所得が高い家族が申告するのが鉄則
医療費控除家族合算の裏ワザとして絶対に知っておくべきは、「家族の中で最も課税所得が高い(所得税率が高い)人が全員分をまとめて申告する」という手法です。
例えば、夫(課税所得500万円・所得税率20%)と妻(課税所得150万円・所得税率5%)の共働き夫婦で、夫の医療費が6万円、妻の医療費が6万円(合計12万円)かかったとします。 妻が自分の分だけで申告しても10万円に届かず控除額はゼロですが、夫が2人分の12万円をまとめて申告すれば、控除対象額2万円に対して「所得税4,000円(20%)+ 住民税2,000円(10%)= 6,000円」が世帯全体に戻ってきます。同居している家族だけでなく、仕送りをしている大学生の子どもや田舎の親の医療費も「生計を一」にしていれば合算対象です。
「医療費控除対象になるもの」を通院交通費まで漏れなく拾い上げる
「10万円に少し届かない」と悩む人の多くが、病院の窓口で支払った診療代や調剤薬局の薬代しか計算していません。実際には、医療費控除対象になるもの通院交通費として幅広い支出が認められています。
- 通院のための電車・バス運賃:領収書が出ない公共交通機関でも、日時・経路・運賃を家計簿やメモアプリに記録しておけば全額控除対象。
- やむを得ない場合のタクシー代:急病・深夜・足の骨折や陣痛など、公共交通機関が使えない合理的理由がある場合は対象。
- ドラッグストアの市販薬:風邪薬、鎮痛剤、胃腸薬など治療目的の医薬品(予防目的のビタミン剤やサプリメントは対象外)。
- 歯科の自由診療・子どもの歯列矯正:インプラント治療や発育段階にある子どもの噛み合わせ矯正は医療費控除の対象。
これらを丁寧に集計すると、当初「8万円程度」と思っていた年間の支払いが11万〜12万円に達し、控除枠を軽々と突破する事例が現場では頻繁に見られます。
【制度比較と注意点】セルフメディケーション税制やふるさと納税との関係
申告を行うにあたり、他の税制優遇とのバッティングや会社員特有のルールについて整理しておく必要があります。
セルフメディケーション税制併用比較:どちらを選ぶべきか
ドラッグストアで対象のスイッチOTC医薬品を年間1万2,000円超購入した場合に使える「セルフメディケーション税制(医療費控除の特例)」と、通常の医療費控除は選択適用(併用不可)です。
年間の医療費全体が10万円をわずかに超えている場合、どちらが得になるかは「OTC医薬品の購入比率」によって決まります。通院や歯科治療の費用が多い場合は通常の医療費控除が有利ですが、病院に行かず市販薬の購入が年間数万円に及んでいる場合はセルフメディケーション税制の方が控除額が大きくなる場合があります。申告作成コーナーに入力して比較シミュレーションを行うのが確実です。
医療費控除会社員年末調整できない理由
「なぜ会社は医療費控除を年末調整でやってくれないのか」という疑問を持つ給与所得者は少なくありません。その理由は、医療費控除が「個人の極めてプライベートな通院歴・病歴・家庭環境」に関わる機微情報であるためです。従業員のプライバシー保護および企業の管理コスト肥大化を防ぐため、国税庁の規定により年末調整での受付は法律上不可とされており、確定申告が必須となっています。
医療費控除ふるさと納税限度額影響の落とし穴
ふるさと納税を行っている方は、次の2点に厳重な警戒が必要です。
- ワンストップ特例が無効化される:ふるさと納税の「ワンストップ特例制度」を利用していた人が確定申告(医療費控除)を行うと、ワンストップ特例の申請は自動的にすべて無効になります。確定申告書の中にふるさと納税(寄附金控除)の受領証情報も併せて再入力しないと、ふるさと納税の控除が消滅してしまいます。
- ふるさと納税の上限枠がわずかに減少する:医療費控除によって課税所得が減ると、ふるさと納税の自己負担2,000円で寄附できる上限限度額が数百円〜数千円程度下がることがあります。限度額ギリギリまで攻めて寄附している場合は注意してください。
【2026年最新】領収書提出不要のマイナポータル連携とスマホ確定申告
かつて医療費控除が「面倒で意味がない」と言われた最大の要因は、1年分の紙の領収書を保管・整理し、「医療費控除の明細書」に手書きで転記する労力にありました。数千円の還付のために数時間を費やすのでは、費用対効果が合わなかったのです。
しかし、2026年現在の申告環境は劇的に進化しています。医療費控除領収書提出不要マイナポータル連携を活用すれば、健康保険証(マイナ保険証)を利用して受診した1年間の医療費通知データが一括で国税庁のシステムに自動反映されます。
医療費控除確定申告スマホ申請の流れは以下の通り極めてシンプルです。
- ステップ1:スマートフォンの「国税庁 確定申告書作成コーナー」にアクセス。
- ステップ2:マイナンバーカードをスマホで読み取り、マイナポータルと連携。
- ステップ3:1年間の公的医療費データが自動集計・自動入力されるのを確認。
- ステップ4:マイナポータルに載らない「通院交通費」や「市販薬代」の合計額を追加入力。
- ステップ5:e-Taxでそのまま電子送信(領収書の郵送・提出は一切不要。自宅で5年間保管するのみ)。
作業時間は慣れていれば10分〜15分程度で完了します。わずか15分のスマホ操作で2,000円〜6,000円の手取りが増えるのであれば、時給換算で1万円を超える立派な家計防衛アクションといえます。
【プロの結論】申告すべき人・あえて見送ってもいい人の条件
医療費が10万円を少し超えたラインにいる場合、自身の状況に応じて以下のように判断するのが最も合理的です。
【申告すべき人】
- マイナンバーカードを所有しており、スマホ操作に抵抗がない人(作業コストが極小のため)
- 課税所得が高く、所得税率が10%〜20%以上ある会社員・個人事業主
- 家族の医療費を合算すると15万円以上になる世帯
- ふるさと納税の確定申告や住宅ローン控除(1年目)など、もともと確定申告を行う予定がある人
【あえて見送ってもいい人】
- 医療費の超過額が数百円〜1,000円程度で、マイナンバーカードを持っておらず書面提出の手間がかかる人
- すでに住民税が非課税、または所得税が住宅ローン控除等で全額控除されており、還付枠が残っていない人
【医療費控除 10万円ちょっと 意味ない】に関するよくある質問(FAQ)
Q1:10万円を1,000円だけ超えた場合でも、申告した方がいいですか?
A1:超過額が1,000円の場合、節税額は所得税(5〜20%)と住民税(10%)を合わせても150円〜300円程度にとどまります。マイナンバーカードを使ったスマホ申請なら数分で終わるため無駄にはなりませんが、紙での郵送や税務署への来庁が必要な環境であれば、費用対効果の観点から見送る判断も合理的です。
Q2:ドラッグストアで買ったレシートを紛失してしまった場合は申告できませんか?
A2:病院の保険診療分はマイナポータル連携でデータが取得できますが、市販薬や通院交通費については領収書やレシートの保管(または明確な家計簿の記録)が税法上義務付けられています。レシートを完全に紛失した市販薬については、税務調査のリスクを避けるため控除対象から除外するのが安全です。
Q3:過去の年で「10万円ちょっと超えていたのに申告しなかった年」があるのですが、今からでも戻せますか?
A3:可能です。確定申告の義務がない会社員の医療費控除(還付申告)は、対象となる年の翌年1月1日から5年間遡って申告できます。過去数年分の領収書やマイナポータルデータが残っていれば、まとめて還付申告を行うことで数万円単位の還付金を受け取れる可能性があります。
まとめ:手間の激減した今こそ「わずかな超過」も申告して家計を守る
「医療費控除は10万円ちょっとだと意味がない」という言説は、住民税の減税効果を無視した誤解であり、紙の書類集計に追われていた過去の遺物です。
課税所得に応じた所得税の直接還付に加え、翌年6月からの住民税が一律10%安くなるダブルの節税構造を正しく理解すれば、10万円をわずかに超えた支出であっても数千円〜1万円以上の確実なリターンをもたらします。さらに、年収200万円未満の5%特例や家族合算のテクニックを駆使すれば、控除の恩恵はさらに広がります。
マイナポータル連携とスマホ完結の確定申告が標準となった現在、申告にかかるコストは劇的に下がりました。1年間のレシートと医療費通知を一度総点検し、正当な権利としての還付金と減税をしっかりと受け取りましょう。 (出典: 医療費控除 10万円ちょっと 意味ない(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。