子供1人の費用は実際いくら?3000万円説の真相と教育費リアル比較
「子供を1人大学まで育てると3,000万円かかる」というフレーズを耳にして、子育てにかかるリアルな支出に不安を抱く方は少なくありません。長引く物価高や教育現場のデジタル化、大学進学率の上昇を背景に、子育て世帯の家計管理はかつてないほど計画性が求められています。
実際のところ、22年間のトータルでいくらの現金が必要になり、どの時期に最大のピークが訪れるのでしょうか。本記事では、内閣府や文部科学省の最新統計データを徹底分析し、公立・私立別のリアルな費用格差から、2026年時点の最新支援制度をフル活用した実践的な家計防衛策まで、余すところなく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「3,000万円説」の真相は22年間の養育費(約1,600万円)と教育費(約1,000万〜2,500万円)の合算値であり、一括で必要な金額ではない。
- 要点2:最大の支出ピークは「高校3年生〜大学卒業」の5年間に集中し、この期間だけで教育費全体の約50%以上を消費する。
- 要点3:児童手当の拡充や高校・大学無償化の最新動向を正確に把握し、低金利・インフレ時代に適した資産形成を組み合わせることが家計破綻を防ぐ鍵となる。
【真相解明】「子供1人3000万円」説のカラクリとリアルな総額
ネットやマネー雑誌で頻繁に目にする「子供1人=3,000万円」という試算は、決して根拠のない誇張ではありません。しかし、その内訳を正しく理解していないと、過度な経済的不安に陥る原因になります。この金額は、衣食住に関わる「養育費」と、学校や学習塾に関わる「教育費」を足し合わせた総額です。
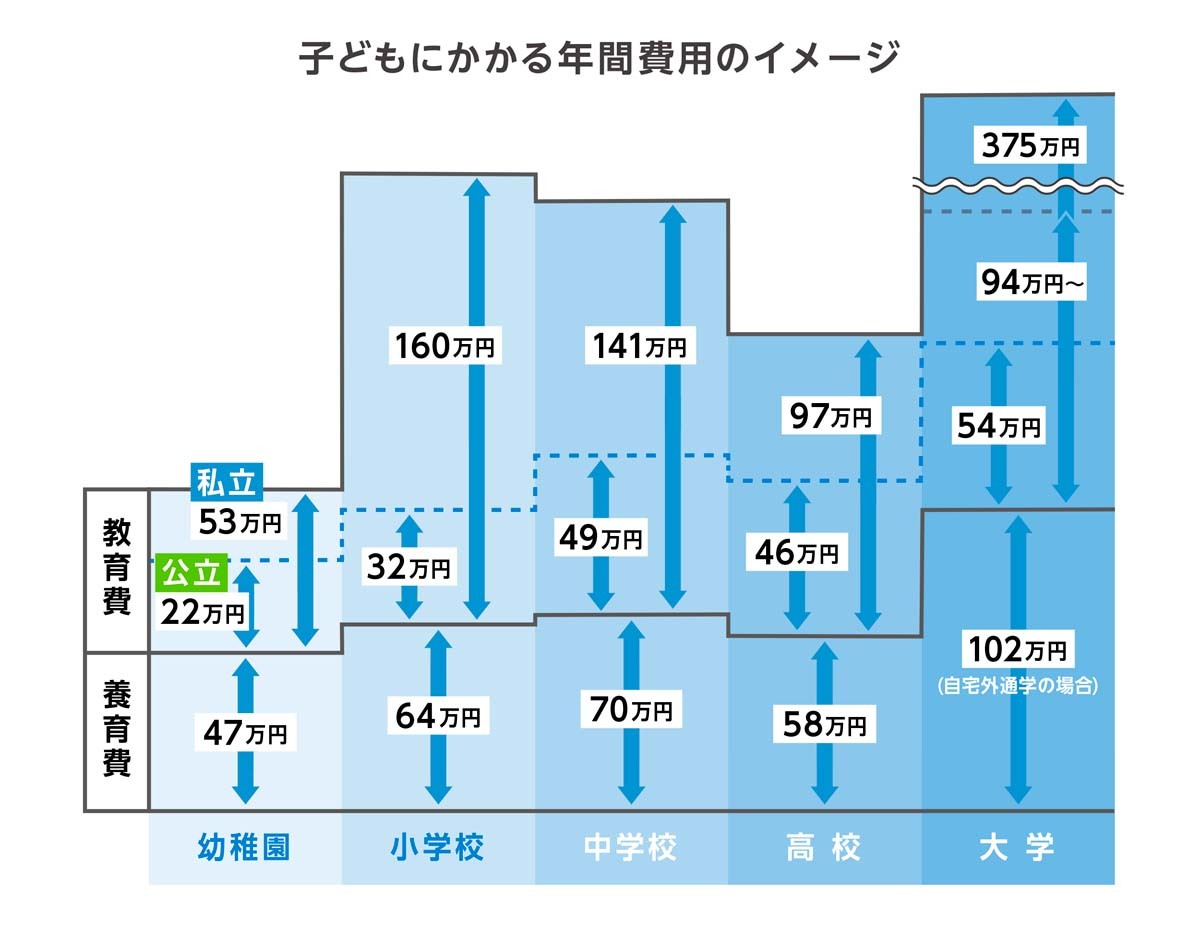
内閣府の「インターネット等による少子化施策の点検・評価のためのアンケート調査」や各種家計統計をベースに養育費平均内訳を算出すると、誕生から22年間の食費、衣類費、生活用品費、医療費、小遣いなどの合計は約1,640万円に達します。これに、進路によって変動する子供一人教育費総額(約1,000万円〜2,500万円超)が上乗せされることで、総額2,500万〜4,000万円という数字が導き出されます。
重要なのは、この3,000万円が一括で請求されるわけではなく、月平均に換算すると約10万〜12万円を22年間かけて段階的に支払っていくという事実です。日々の家計から捻出すべき「生活費の延長」と、前もって積み立てておくべき「進学資金」を明確に切り離して考えることが、冷静なマネープランの第一歩となります。
【データ比較】すべて公立・すべて私立の教育費総額と進路別内訳
教育費の振れ幅を決定づける最大の要因は、幼稚園から大学までの進路選択です。文部科学省「子供の学習費調査」および関係機関の公表データをもとに、進路パターン別の費用差を一覧で比較します。
| 進路パターン | 詳細・数値データ(総額目安) | 一般的な基準・相場(月換算) | 編集部の見解・評価 |
|---|---|---|---|
| すべて公立(幼稚園〜大学文系) | 約1,080万円(学校教育費・給食・塾代等含む) | 月約4.1万円(22年間均等割) | 最も経済的負担が少ない。大学進学時のまとまった貯蓄があれば家計の破綻リスクは極めて低い。 |
| 小中公立・高校大学私立文系 | 約1,450万円 | 月約5.5万円 | 都市部で最も標準的な進路。高校入学以降の支出増に対応できるかが分岐点。 |
| 小中公立・高校大学私立理系 | 約1,680万円 | 月約6.4万円 | 理系学部は施設設備費や実験実習費が加算されるため、文系より約200万円高くなる点に注意。 |
| すべて私立(幼稚園〜大学文系) | 約2,650万円 | 月約10.0万円 | 小学校から私立に通う場合、学費だけで毎年100万円超が発生。世帯年収1,000万円以上が安全圏の目安。 |
| すべて私立(医歯薬系進学) | 約4,000万〜6,000万円以上 | 月約15万〜23万円以上 | 私立医学部は6年間の学費だけで2,000万〜4,500万円。一般的な会社員世帯では奨学金や特待生枠の併用が必須。 |
上記の公立私立費用比較からも分かる通り、高校までは公立を選択したとしても、私立大学に進学するだけで数百万円単位の差が生まれます。特に大学4年間の学費と入学金は、文系で約400万〜450万円、理系で約550万〜600万円が相場です。これに一人暮らしの仕送り(年間100万〜150万円程度)が加わると、親側の負担は跳ね上がります。
【実態検証】見落としがちな「習い事・塾代」と子育て費用のピーク時期
公的データに表れにくいものの、実際の家計を圧迫する大きな要素が学校外活動費です。特に都市部における中学受験熱や、低年齢からの英語・プログラミング教育の普及により、学校外教育費のインフレが顕著になっています。
習い事と進学塾のリアルな費用感
未就学児から小学生の習い事月額費用相場は、子供1人あたり月額1.5万〜3万円が一般的です(水泳、ピアノ、英会話など2〜3種目)。しかし、小学4年生以降で中学受験塾(SAPIX、四谷大塚、日能研など)に通い始めると、費用構造は激変します。小4で年間約50万円、小5で約70万円、小6の受験直前期には夏期講習や志望校別特訓を含めて年間120万〜150万円以上が塾代だけで消えていくのが現実です。
最も家計が苦しくなる「魔の5年間」
子育て費用ピーク時期は、明確に「高校3年生の秋から大学4年生の秋まで」に訪れます。高校3年時の大学受験料(1校あたり約3.5万円×複数校+共通テスト代)や併願校への入学金(約20万〜30万円)、そして大学の初年度納付金(約100万〜150万円)がわずか数カ月の間に集中するためです。
SNSや知恵袋などの実体験談でも「子供が小学生の頃は余裕があったが、高校・大学で貯金口座が一気に底をつきかけた」という悲鳴が多く見られます。子供が小さいうちに「貯め期」を逃さず、このピーク時期に備えて現金を確保しておくことが決定的に重要です。
【2026年最新制度】児童手当の拡充と高校・大学無償化の恩恵
重い教育費負担に対し、国や自治体による支援制度も大きく変化しています。制度の内容を正確に把握し、自分がどの支援を受けられるのかを確認しておく必要があります。
児童手当制度の抜本的見直し
現在の児童手当制度は、所得制限が完全に撤廃され、支給期間が「高校生年代(18歳到達後の最初の3月31日まで)」へと延長されています。第3子以降の手当額も月額3万円へと大幅に引き上げられました。子供1人が0歳から高校卒業まで受け取れる児童手当の総額は、第1子・第2子の場合で約245万円となります。この給付金を日々の生活費に溶かさず全額貯蓄に回すだけで、公立・私立を問わず大学の入学金および初年度授業料の大部分をカバーできます。
高校無償化と大学進学支援の現状
高等学校等就学支援金制度に関しては、国レベルでの制度設計に加え、東京都や大阪府をはじめとする自治体独自の上乗せ施策により、所得制限の撤廃・緩和が急速に進みました。これにより、私立高校進学時の授業料実質無償化の恩恵を受けられる世帯が大幅に拡大しています。
さらに、大学無償化最新動向として注目されるのが、多子世帯(扶養する子供が3人以上いる世帯)を対象とした高等教育の修学支援新制度です。対象となる世帯では、所得制限なしで国公立・私立大学の授業料および入学金が一定の上限額まで減免されます。ただし、子供が就職して扶養から外れると「多子」のカウントから外れ、減免対象外となる場合があるため、兄弟間の年齢差を踏まえた適用期間の確認が欠かせません。
一般に知られていない盲点とネットの誤解|学資保険と奨学金の真実
教育資金の準備において、多くの親が陥りがちな2大トラップが「学資保険への過信」と「奨学金への安易な依存」です。
学資保険の必要性と運用の落とし穴
かつて教育費準備の王道だった学資保険ですが、超低金利環境とインフレ傾向が続く状況下では、慎重な見極めが必要です。多くの学資保険必要性を巡る議論において見落とされがちなのが「インフレリスク」です。契約時に満期保険金300万円を設定しても、18年後の物価上昇によって300万円の実質的な購買力が低下している可能性があります。
現在の資金形成では、万が一の親の死亡保障として学資保険や掛け捨て型生命保険を最低限確保しつつ、新NISA制度などを活用した全世界株式・インデックス投資信託での積立投資を組み合わせる「ハイブリッド型」の準備が主流となっています。
奨学金返還負担が子供の将来を圧迫するリスク
「足りない分は子供に奨学金を借りてもらえばいい」という考え方にも大きなリスクが潜んでいます。日本学生支援機構(JASSO)の貸与型奨学金(有利子の第二種など)を利用した場合、卒業後の奨学金返還負担は月々1.5万〜3万円、返還期間は15〜20年に及ぶことが珍しくありません。
新社会人の初任給から毎月数万円が天引きされる状態は、結婚や住宅購入、子供自身の出産といった将来のライフイベントを著しく制約します。奨学金を検討する場合は、給付型(返還不要)の対象にならないか、あるいは親が利息分を負担するなど、卒業後の子供の生活設計に配慮した計画が不可欠です。
【年収別シミュレーション】我が家は足りる?今すぐ取るべき資産形成プラン
世帯年収ごとに、子供の進路選択や資産形成の安全ラインは異なります。以下の年収別子育てシミュレーションを参考に、自家の立ち位置を確認してください。
世帯年収別の進路適性と注意点
- 世帯年収500万円前後:オール公立(小中高)が最も安全な基本戦略。大学進学に向けては児童手当(約245万円)を全額貯蓄し、高校無償化の支援金を満額活用しながら、月1万〜2万円の新NISA積立で大学進学費用準備を進めるのが理想。
- 世帯年収800万円前後:小中公立・高校から私立、あるいは私立大学文系への進学が十分に視野に入る。ただし、子供が2人以上いる場合はピーク時の学費が重なるため、学資保険や投資の取り崩し時期を計画的に分散させる必要がある。
- 世帯年収1,200万円以上:中学受験からの私立中高一貫校進学や私立理系・医歯薬系進学も選択肢。ただし、一部の公的給付(住宅ローン控除や一部の独自手当)の制限対象になりやすく、生活水準を上げすぎると貯蓄ペースが落ちる「高所得貧困」に注意。
【プロの結論】私立進学を積極的に選んでいい家庭・見送るべき家庭の条件
私立選択が推奨される家庭:高校卒業時点で子供1人あたり「300万〜500万円の大学用現預金」がすでに確保できているか、月々の手取り収入から住居費と教育費を差し引いても毎月5万円以上を黒字として残せる家計。
私立選択を慎重に見送るべき家庭:日々のボーナス払いに依存して生活費を補填しており、学費を支払うと老後資金の積立(iDeCoやNISA)が完全にストップしてしまう家計。親の老後破綻は、最終的に子供への最大の金銭的負担となるため本末転倒です。
【子供一人にかかる費用の実際】に関するよくある質問(FAQ)
Q1:子供1人を大学まで進学させるため、高校卒業までにいくら貯めておくべきですか?
A1:国公立・私立文系であれば最低300万〜400万円、私立理系や一人暮らしを伴う進学なら500万円以上の現金・預金を高校3年生の秋までに用意しておくのが確実な目安です。この金額があれば、初年度の入学金・授業料および当面の学費をカバーでき、家計破綻を防げます。
Q2:児童手当をすべて貯金すると、教育費の足しになりますか?
A2:大いに足しになります。2026年現在の制度では高校卒業までに1人あたり約245万円が支給されます。この資金に一切手をつけずに保管(または積立投資)しておけば、国公立大学の4年間の授業料(約214万円)や私立文系大学の入学金+初年度学費をほぼ全額まかなうことが可能です。
Q3:子供が2人、3人になると費用は単純に2倍、3倍になりますか?
A3:教育費(学費・塾代)は基本的に人数分かかりますが、養育費(衣類のお下がり、住宅費、水道光熱費など)には規模の経済が働き、1人あたりの単価はやや下がります。また、第3子以降に対する児童手当の加算(月3万円)や多子世帯向けの大学授業料減免制度を活用することで、公的支援による負担軽減率は高まります。
まとめ:数字の大きさに惑わされず「時期別のキャッシュフロー」で備える
「子供1人に3,000万円」という数字は、22年間の累計額として見れば確かに巨額です。しかし、その内訳の過半は日々の生活費(養育費)であり、毎月の家計管理の中で自然に消化されていきます。
本当に警戒すべきは、まとまった現金が一気に流出する「高校3年〜大学4年生のピーク時期」です。拡充された児童手当を確実にキープし、新NISAなどの長期分散投資を早期にスタートさせ、無償化制度の対象条件を定期的にアップデートしていくこと。この3点を実践すれば、過度な節約に縛られることなく、子供の希望する進路を経済面から力強く支えることができます。 (出典: 子供 一人 に かかる 費用 実際(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。