医療費控除とふるさと納税併用の罠!無効化を防ぐ2026年確定申告法
会社員にとって最も身近な節税策である「ふるさと納税」と、高額な通院や入院が発生した際に頼りになる「医療費控除」。どちらも家計を守る強力な制度ですが、この2つを同時に利用する際には税務上の重大な落とし穴が存在します。「ワンストップ特例を申請したから安心」と思い込んで確定申告を行うと、本来受けられるはずだった寄附金控除が無効化され、数万円単位の損を被るケースが後を絶ちません。
2026年の税制環境においても、マイナンバーカードを用いたマイナポータル連携の拡充により手続き自体は劇的に簡素化された一方、制度間の相互作用による「上限額の目減り」や「申告漏れ」のリスクは依然として残されています。本稿では、両制度を併用する際に知っておくべきメカニズム、正確な減税シミュレーション、そして損をしないための確定申告手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除とふるさと納税の併用は完全可能だが、確定申告を行うと「ワンストップ特例が無効化」するため、申告書上で寄附金控除の再入力が必須。
- 要点2:医療費控除の適用によって課税所得が圧縮されるため、ふるさと納税の「控除上限額」が数千円から1万円程度下がるケースがある。
- 要点3:2026年現在の国税庁「e-Tax確定申告作成コーナー」とマイナポータル連携を使えば、医療費通知と寄附金受領証明書の一括自動入力でミスなく完結できる。
【驚きの落とし穴】医療費控除とふるさと納税の併用でワンストップ特例が無効化する理由
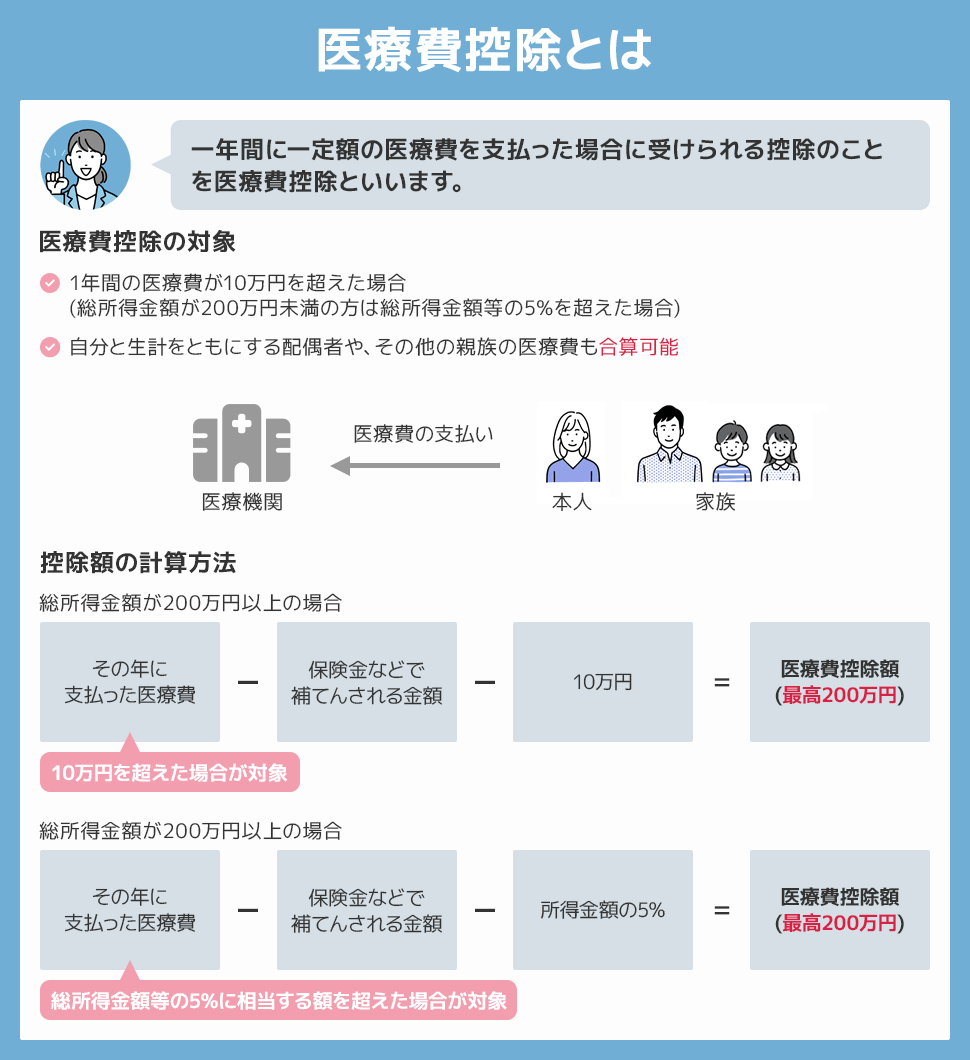
ふるさと納税を行っている多くの給与所得者は、確定申告が不要になる「ワンストップ特例制度」を利用しています。しかし、年間の医療費が一定基準(原則10万円、または総所得金額等の5%)を超えて医療費控除を受けるために確定申告を提出した瞬間、提出済みのワンストップ特例申請はすべて法的に無効となります。これは地方税法附則第7条の2に定められた厳格なルールです。
確定申告は、個人のすべての所得と控除を一元的に再計算して納税額を確定させる手続きです。そのため、税務署へ確定申告書を提出すると、自治体へ個別送付したワンストップ特例のデータは上書きされて消滅します。もし確定申告書の「寄附金控除」欄にふるさと納税の金額を記載し忘れた場合、ふるさと納税による住民税控除が一切適用されず、単に「自治体へ高額な寄附をして返礼品を実費購入しただけ」という最悪の結果に陥ります。
「自治体から受付完了通知が届いていたから大丈夫」という思い込みこそが最大の罠です。医療費控除のために確定申告を行う場合は、寄附したすべての自治体の金額を確定申告書に漏れなく再集計して記載しなければなりません。
【数値検証】医療費控除がふるさと納税の上限額に与える影響と計算シミュレーション
医療費控除を適用すると所得税や住民税の課税対象となる所得金額が減少します。これ自体は節税として喜ばしいことですが、ふるさと納税の控除上限額は「住民税所得割額の20%」を基準に算出されるため、医療費控除を使うとふるさと納税の限度額がわずかに引き下がるという相関関係が生じます。
どの程度の上限額変動が起きるのか、具体的な年収と医療費のモデルケースを比較したデータが以下の通りです。
| 年収・家族構成 | 年間医療費(自己負担) | ふるさと納税上限額の変動 | 医療費控除による還付・減税総額 | 編集部の分析・実質影響度 |
|---|---|---|---|---|
| 年収500万円(独身) | 15万円(控除額5万円) | 約61,000円 → 約59,500円(-1,500円) | 約10,000円(所得税+住民税) | 上限額は僅かに下がるが、医療費控除の減税メリットが大幅に上回る |
| 年収700万円(夫婦・子1人) | 30万円(控除額20万円) | 約86,000円 → 約82,000円(-4,000円) | 約40,000円(所得税+住民税) | 限度額ギリギリまで寄附していた場合、数千円が自己負担増となる点に注意 |
| 年収1,000万円(共働き) | 50万円(控除額40万円) | 約176,000円 → 約166,000円(-10,000円) | 約120,000円(所得税+住民税) | 控除総額で見れば圧倒的プラス。年末に駆け込み寄附する際は事前試算が必須 |
シミュレーション結果が示す通り、医療費控除によってふるさと納税の上限額は数パーセント下がりますが、医療費控除単体で得られる還付金および住民税減税額のほうが遥かに高額です。「上限額が下がるから医療費控除を使わない」という選択は明らかな悪手であり、両方を適切に申告することが家計にとって最も合理的です。
【実態検証】利用者の生の声と税務署現場で見えたリアルな失敗事例
確定申告シーズンになると、SNSや税務相談窓口では併用に失敗した納税者の悲鳴が散見されます。現場の取材から浮かび上がった典型的な2大失敗パターンを紹介します。
1つ目は、「住民税決定通知書を見て初めてふるさと納税の反映漏れに気づいた」というケースです。会社員の場合、確定申告を行った年の5月〜6月に勤務先から配布される「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」の「寄附金税額控除」欄を確認して、控除額がゼロになっていることで発覚します。この場合、税務署へ「更正の請求」を行えば救済されますが、過去の書類を集め直して再申告する手間と精神的負担は小さくありません。
2つ目は、「医療費控除還付金の計算方法を誤認し、全額戻ると勘違いしていた」というパターンです。医療費控除は支払った医療費そのものが戻ってくるわけではなく、「(支払った医療費 - 10万円または総所得の5%)× 所得税率」が所得税から還付され、翌年の住民税から一律10%が減税される仕組みです。税の還付フローを理解していないと、「思ったより還付金が少ない」という落胆につながります。
一般に知られていない盲点とネットの誤解|セルフメディケーション税制の損得勘定
ドラッグストア等で対象のOTC医薬品を購入した際に使える「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」と、従来の医療費控除は完全に二者択一の関係にあり、併用は認められていません。
ネット上では「薬代も病院代も両方申告できる」といった誤情報が散見されますが、申告時にどちらか一方を選択する必要があります。判断基準は明確です。
- 従来の医療費控除を選ぶべき人:入院、手術、歯科矯正、高額な通院治療などがあり、年間自己負担総額が10万円(総所得200万円未満の場合は総所得の5%)を大きく超えている場合。
- セルフメディケーション税制を選ぶべき人:病院にはあまりかかっていないが、スイッチOTC医薬品(風邪薬、鎮痛剤、湿布等)の年間購入額が世帯合計で12,000円を超えており、健康診断や予防接種を受けている場合。
ふるさと納税と併用する場合、セルフメディケーション税制も所得控除として機能するため、同様にワンストップ特例は無効化されます。どちらを選択しても寄附金控除の再申告が必要になる点に変わりはありません。
【2026年最新版】e-Tax確定申告作成コーナーで損しない申告手順と必要書類
確定申告のミスを防ぐ最も安全な方法は、国税庁の「確定申告書等作成コーナー」からe-Taxを利用してオンライン申告を行うことです。2026年現在はマイナポータル連携が高度化しており、手入力の手間が大幅に削減されています。
申告に必要な書類・データの事前準備
- マイナンバーカード(暗証番号の確認)
- 給与所得の源泉徴収票(マイナポータル連携済みの場合は自動取得可能)
- 医療費控除の明細書または医療費通知データ(XML形式)
- 寄附金受領証明書または各ポータルサイト発行の「寄附金控除に関する証明書(XML)」
- 還付金受取用の本人名義口座番号
画面入力の決定的な順序と注意点
e-Tax画面での最大のポイントは、「所得控除の入力」画面で「医療費控除」と「寄附金控除」の2箇所を必ず連続して入力することです。
まず「医療費控除」の項目でマイナポータルから連携した医療費通知データを取り込むか、集計した明細書を入力します。続いて、同じ画面内にある「寄附金控除」の項目を選択し、ふるさと納税ポータル各社からダウンロードした年間寄附額のXMLデータを一括アップロードします。これでワンストップ特例で申請していた寄附データが確定申告書へ正式に統合されます。
申告書の作成が完了すると、画面上に「納付または還付される所得税額」が表示されます。ふるさと納税による住民税分の減税額はここには表示されず、同年6月以降の住民税から毎月減額される形式で反映されます。
【プロの結論】医療費控除とふるさと納税を両立すべき人・見送るべき人の条件
- 絶対に両立申告すべき人:年間医療費が実質10万円を超えており、マイナンバーカードを所有している人。e-Taxを利用すれば15分程度で完了し、数万円単位の還付と住民税軽減をノーリスクで享受できます。
- 慎重な試算が必要な人:年収に対してふるさと納税の限度額ギリギリまで寄附しており、医療費が10万円をわずかに超える程度の人。控除上限額の引き下げによってふるさと納税の自己負担が2,000円を超えてしまう可能性があるため、国税庁シミュレーター等で事前計算を推奨します。
【医療費控除とふるさと納税】に関するよくある質問(FAQ)
Q1:ワンストップ特例の申請書をすでに自治体へ郵送してしまいましたが、確定申告しても問題ありませんか?
A1:全く問題ありません。税務署へ確定申告書が提出された時点で、以前に郵送したワンストップ特例申請は自動的に無効処理されます。自治体への取り消し連絡なども不要ですが、確定申告書の中に必ずふるさと納税の寄附金控除を含めて申告してください。
Q2:医療費の領収書原本は税務署に提出する必要がありますか?
A2:領収書原本の提出は不要です。代わりに「医療費控除の明細書」を作成して提出(またはe-Tax送信)します。ただし、記載内容の確認のために税務署から提示を求められる場合があるため、確定申告期限から5年間は自宅で領収書を保管する義務があります。
Q3:ドラッグストアで買った風邪薬代や通院時の電車代は医療費控除に含まれますか?
A3:治療目的で購入した医薬品代や、通院に必要な電車・バスなどの公共交通機関の運賃は医療費控除の対象になります。一方で、自家用車のガソリン代や駐車場代、ビタミン剤などの健康増進・予防目的のサプリメント代は対象外となります。
まとめ:制度の仕組みを正しく把握して賢く最大還付を勝ち取る
「医療費控除」と「ふるさと納税」の併用は、正しい知識さえあれば家計の可処分所得を最大化できる確実な手段です。「ワンストップ特例が無効化される」というルールさえ知っていれば、確定申告の際に寄附金控除を合わせて入力するだけで、何のリスクもなく両制度の恩恵を受けられます。
デジタル化が進んだ現在では、領収書の1枚1枚を手計算する時代は終わりました。マイナポータル連携とe-Taxを活用し、漏れのない適正な申告を行うことで、手元に残る資産を着実に防衛しましょう。 (出典: 医療 費 控除 ふるさと 納税(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。