内税計算のやり方を徹底解説!10%・8%の計算式と電卓テクニック
レジでの会計時や請求書の処理、あるいは日々の経理業務において、税込価格から本体価格(税抜価格)や消費税額をパッと割り出す「内税計算」に戸惑った経験はないでしょうか。特に標準税率10%と軽減税率8%が混在する現在の取引環境では、正しい計算式を把握していないと、1円単位の端数ズレや思わぬ経理トラブルを招く要因になります。
小売店舗の現場からオフィスのデスクワークまで、内税の割り戻し計算は日常的に発生します。本稿では、10%および軽減税率8%の内税計算式をはじめ、電卓を使った早見テクニック、エクセル関数での自動化、さらにはインボイス制度下における端数処理の厳格なルールまで、実務に直結するポイントを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:内税から消費税額を出す基本公式は、10%なら「税込価格×10÷110」、8%なら「税込価格×8÷108」の割り戻し計算。
- 要点2:電卓では「税込価格÷1.1(または1.08)」で税抜本体価格が一瞬で算出可能。
- 要点3:インボイス制度における端数処理は「1適格請求書あたり、税率ごとに1回」が鉄則であり、品目ごとの端数処理は認められない。
【基本公式】税込価格から税抜価格と消費税額を一瞬で求める内税計算式
内税計算で最も多い初歩的なミスは、「税込価格にそのまま0.10や0.08を掛けてしまう」というケースです。例えば税込1,100円の商品に対して10%(0.10)を掛けると110円になりますが、税込1,080円の商品に8%(0.08)を掛けると86.4円となり、本来の税抜価格1,000円・消費税80円と数値が乖離してしまいます。
内税とは、あらかじめ本体価格に消費税が含まれている状態を指します。そのため、税込価格から税抜価格や消費税額を逆算するには割り戻し計算を行う必要があります。
標準税率10%の場合、税込価格は「本体価格(100%)+消費税(10%)=110%」で構成されています。したがって、計算式は以下の通りです。
- 税抜価格の計算式:税込価格 ÷ 1.10
- 消費税額の計算式:税込価格 ÷ 1.10 × 0.10(または 税込価格 × 10 ÷ 110)
一方、飲食料品や定期購読の新聞などに適用される軽減税率8%の場合、税込価格は「本体価格(100%)+消費税(8%)=108%」となります。
- 税抜価格の計算式:税込価格 ÷ 1.08
- 消費税額の計算式:税込価格 ÷ 1.08 × 0.08(または 税込価格 × 8 ÷ 108)
この「110で割って10を掛ける(10/110)」「108で割って8を掛ける(8/108)」という構造さえ押さえておけば、どのような金額であっても正確な数値を導き出せます。
【比較表で一目でわかる】標準税率10%と軽減税率8%の内税計算一覧
日常の実務や買い物で頻出する金額帯について、標準税率10%と軽減税率8%それぞれの計算結果と計算アプローチを一覧表にまとめました。
| 税込金額 | 税率区分 | 税抜本体価格(計算式) | 消費税額(端数切捨て) | 実務上の留意点 |
|---|---|---|---|---|
| 1,100円 | 10%(標準) | 1,000円(1,100 ÷ 1.10) | 100円 | 割り切れる標準的な基準値。 |
| 1,080円 | 8%(軽減) | 1,000円(1,080 ÷ 1.08) | 80円 | 飲食料品等のテイクアウトで多用される基本数値。 |
| 5,000円 | 10%(標準) | 4,545円(5,000 ÷ 1.10 = 4545.45...) | 454円 | 割り切れないため端数処理が必須となる代表例。 |
| 5,000円 | 8%(軽減) | 4,629円(5,000 ÷ 1.08 = 4629.62...) | 370円 | 贈答用食品などで頻出。10%時と税抜差額は84円。 |
| 10,000円 | 10%(標準) | 9,090円(10,000 ÷ 1.10 = 9090.90...) | 909円 | 金券や定額プランの割り戻しで頻出する数値。 |
【現場で役立つ】電卓とエクセルを使った即算テクニック
手計算の理屈が分かっていても、実務のスピード感を維持するにはツールの効率的な活用が欠かせません。一般的な電卓と表計算ソフト(Excel)における実践的な操作方法を整理します。
普通の電卓で一瞬で消費税額を出すキー操作
税計算専用ボタン(「税込」「税抜」キー)が付いていないシンプルな電卓でも、以下の手順を踏めば瞬時に計算できます。
- 税抜価格を出す:「税込金額」を入力し、「÷」「1.1」(8%なら「1.08」)「=」を押す。
- 消費税額だけを出す:「税込金額」を入力し、「−」「税抜金額」「=」を押す。
- 早見ショートカット(消費税額):「税込金額」× 10 ÷ 110 = でダイレクトに算出。
エクセル(Excel)での内税計算関数と数式
帳票作成やデータ集計でエクセルを使用する場合、端数処理の関数と組み合わせるのが実務の標準です。端数を切り捨てる場合はROUNDDOWN関数またはINT関数を使用します。
- 税抜価格の算出(A1セルに税込価格がある場合):
=ROUNDDOWN(A1 / 1.1, 0)(※8%の場合は1.08) - 消費税額の算出:
=ROUNDDOWN(A1 * 10 / 110, 0)(※8%の場合はA1 * 8 / 108) - 税込価格から税抜価格を引く数式:
=A1 - ROUNDDOWN(A1 / 1.1, 0)
消費税計算でROUND(四捨五入)やROUNDUP(切り上げ)を使う指定が社内規定にある場合は、関数名を適宜置き換えて対応します。
【実態検証】インボイス制度が変えた端数処理のルールと現場の混乱
内税計算を扱う上で、現在最も注意を払わなければならないのが適格請求書等保存方式(インボイス制度)における端数処理の規定です。
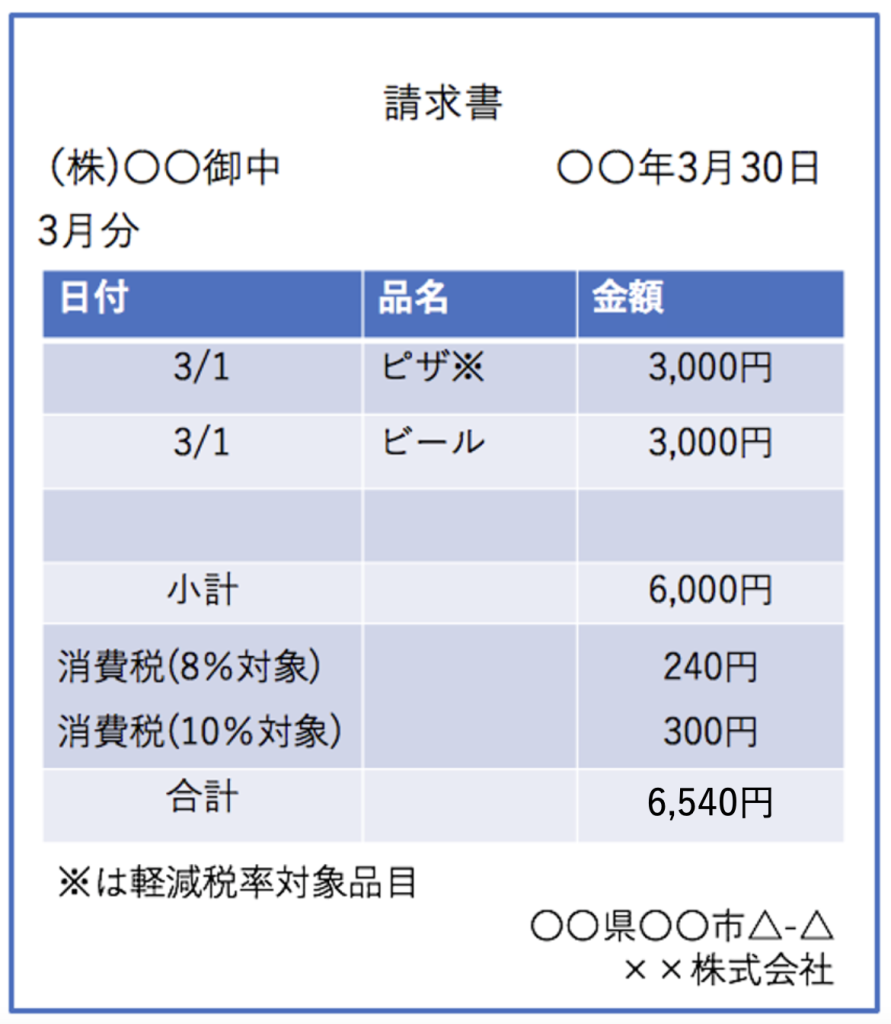
かつては「商品1品ごとに消費税を計算して端数処理(切り捨て等)を行い、最後に合算する」という処理を行うレジや会計システムが散見されました。しかし、インボイス制度においては、国税庁のガイドラインにより「1つのインボイス(請求書・レシート)につき、税率ごとに1回ずつの端数処理」と厳格に定められています。
現場の経理担当者や飲食店・小売店からは、「従来のレジシステムが品目ごとに端数計算する仕様になっていたため、合計請求書の金額と1円の差額が生じて改修に追われた」「仕入先から届く請求書と自社の購買管理システムで端数処理のタイミングが異なり、突合に時間がかかる」といった摩擦の声が上がっています。
税込価格表記(総額表示義務)のレシートであっても、最終的な消費税額の算出は「10%対象商品の合計額」および「8%対象商品の合計額」をそれぞれ算出し、その合計額に対して割り戻し計算を一括で行う必要があります。
一般に知られていない盲点とネットの誤解
内税と外税に関して、インターネット上やSNSではいくつかの誤解が定着しています。代表的な盲点を紐解きます。
誤解1:「内税表記の方が消費者が得をする」という錯覚
「内税は税金がサービスされている」と誤解する消費者が一部に存在しますが、総額表示義務によって税込価格が前面に出ているだけであり、実際には法令通りの消費税が価格内に含まれています。内税・外税の違いは「表示方法と請求の立て方」の違いであり、適用される税率そのものに差はありません。
誤解2:「税抜価格に1.1を掛けてから端数処理」と「税込から逆算」で必ず一致する?
例えば、税抜価格999円の商品に10%を加算すると1,098.9円となり、端数を切り捨てると「税込1,098円」になります。この税込1,098円から内税計算で逆算(1,098 ÷ 1.1)すると、998.18...円となり、切り捨てると「税抜998円」になってしまいます。
このように、「外税計算して切り捨てた後の税込価格」から内税逆算を行うと、元の税抜価格と1円のズレが生じる現象が発生します。これは端数処理の数学的性質によるものであり、取引の前提が「税抜契約」なのか「税込契約」なのかを契約書面や発注書で明確にしておかないと、決済時の食い違いに発展します。
【プロの結論】内税表記・計算を採用すべき事業者と外税管理を徹底すべき事業者
実務運用の観点から、どのような事業者が内税を基本とし、どのような事業者が外税管理をベースにすべきかを整理しました。
- 内税表記を主軸にすべき事業者:
- BtoCの店舗ビジネス(スーパー、コンビニ、飲食店、美容室、アパレル等)
- 一般消費者向けのECサイト運営者
- 店頭価格とレジ決済額の完全一致を求められる対面販売業者
- 外税管理・税抜ベースを主軸にすべき事業者:
- BtoB取引(企業間取引)がメインの製造業、卸売業、IT受託開発、各種コンサルティング業
- 見積書や発注書で複数品目の単価交渉が頻繁に行われる業種
- 品目ごとの税抜原価と粗利を厳密に管理する必要がある企業
【内税計算】に関するよくある質問(FAQ)
Q1:税込価格10,000円(10%)から消費税額だけを一発で出す計算式は?
A1:10,000 × 10 ÷ 110 を計算します。答えは909.09...円となり、端数を切り捨てた場合は909円が消費税額となります。税抜本体価格は 10,000 − 909 = 9,091円 です。
Q2:軽減税率8%の内税計算で「×0.08」を掛けてはいけないのはなぜですか?
A2:税込価格にはすでに8%の消費税が含まれており、金額全体が「108%」の状態になっているためです。108%のものにそのまま0.08(8%)を掛けると、消費税額が過大に計算されてしまいます。必ず「÷1.08」で100%の本体価格を求めてから8%を掛けるか、「×8÷108」で割り戻す必要があります。
Q3:エクセルで内税計算をする際、端数処理はどの関数を使うのが一般的ですか?
A3:日本の商慣習では切り捨て(未満切捨て)が一般的であるため、ROUNDDOWN関数(第2引数を0に指定)が広く使われます。四捨五入を行う場合はROUND関数、切り上げの場合はROUNDUP関数を使用しますが、自社の会計方針や取引先との合意条件に準拠することが前提となります。
まとめ:正しい内税計算の知識で経理トラブルと税務リスクを防ぐ
内税計算は単なる算数の問題にとどまらず、インボイス制度の定着や複数税率の混在により、企業の税務コンプライアンスに直結する重要業務となっています。基本公式である「10/110」「8/108」の構造を正しく理解し、電卓のショートカットやエクセル関数を適切に使いこなすことが、計算ミスの防止と業務効率化の第一歩です。
特に端数処理のタイミングや契約上の税込・税抜の取り決めについては、取引先や社内システムとの整合性を定期的に見直し、齟齬のないクリーンな取引環境を整えておくことが肝要です。 (出典: 内 税 計算(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。