大学生の扶養控除が外れると親の税金が激増?103万の壁を徹底解説
大学生のお子さんがアルバイトに励むなかで、最も注意しなければならないのが「税法上および社会保険上の扶養控除」のボーダーラインです。一生懸命働いて稼いだ結果、わずか数万円オーバーしただけで「親の税金が十数万円跳ね上がった」「家族手当が全額支給停止になった」というトラブルは後を絶ちません。
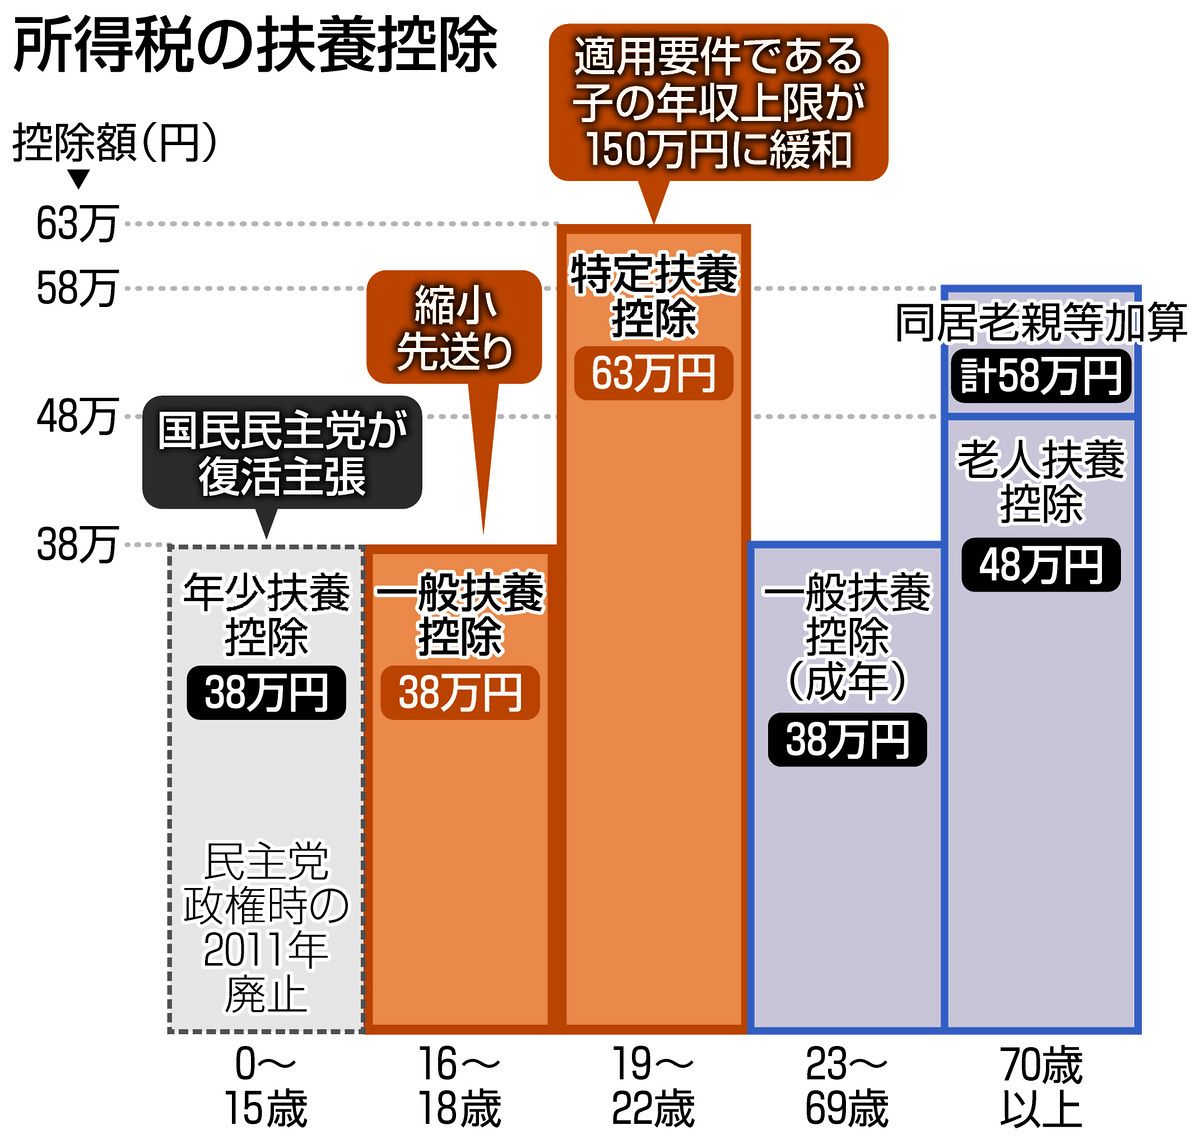
特に19歳から22歳までの大学生年代は、一般の扶養控除よりも控除額が大きい「特定扶養控除」の対象となっており、扶養から外れた際の家計への打撃は高校生以下のお子さんを持つ世帯よりも深刻です。学生本人の税金だけでなく、世帯全体の手取りを最大化するために知っておくべき必須知識と具体的なシミュレーションを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生がアルバイト年収103万円を超えると親の「特定扶養控除(63万円)」が消失し、親の年収次第で世帯の税負担が約10万〜19万円以上増加する。
- 要点2:勤労学生控除を使えば学生本人の所得税は130万円まで非課税になるが、親の扶養控除は復活しないため世帯単位では大損するリスクが高い。
- 要点3:昼間学生は社会保険の「106万円の壁」の対象外だが、「130万円の壁」を超えると自ら国民健康保険・年金に加入義務が生じ手取りが急減する。
【試算で判明】扶養から外れると親の税金はいくら増える?特定扶養控除の仕組み
大学生(その年の12月31日時点で満19歳以上23歳未満)を扶養している親は、税法上の優遇措置として特定扶養控除(所得税63万円・住民税45万円)の適用を受けています。これは、大学進学等で教育費の負担が最も重くなる時期に配慮して設けられた制度です。
しかし、学生のアルバイト年収がアルバイト 103万の壁(給与所得控除55万円+基礎控除48万円)を1円でも超えると、親はこの特定扶養控除を全額失うことになります。配偶者控除のような段階的に控除額が減る仕組み(配偶者特別控除)は子どもの扶養控除には存在せず、103万円を超えた瞬間に控除がゼロになる「ゼロサム構造」が最大の特徴です。
では、大学生が扶養から外れるとどうなるのか、親の年収別に増税額を試算してみましょう。
| 親の年収(目安) | 所得税率(超過累進税率) | 親の増税額(所得税+住民税) | 世帯への実質的影響度 |
|---|---|---|---|
| 年収500万円 | 10% | 約10.8万円の負担増 | 月々の家計に明確な痛手 |
| 年収700万円 | 20% | 約17.1万円の負担増 | 学生の数ヶ月分のバイト代が消失 |
| 年収900万円 | 23% | 約19.0万円の負担増 | 高所得層ほど増税幅が急拡大 |
さらに見落とせないのが、親の会社の家族手当 支給条件です。多くの民間企業や公務員の扶養手当支給基準は「税法上の扶養親族(年収103万円以下)」に連動しています。月額1万円〜2万円の手当が支給停止になると、年間で12万〜24万円もの現金収入が失われます。親の増税分と合わせると、学生が105万円稼いだせいで世帯全体で30万円以上のマイナスになるという逆転現象が現実実に発生します。
【一目でわかる】大学生を取り巻く「年収の壁」総まとめ
大学生のアルバイト収入には、所得税・住民税・社会保険それぞれに異なる「壁」が存在します。制度ごとの適用条件と影響範囲を正しく整理することが失敗を防ぐ第一歩です。
| 年収の境界線 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁 | 住民税の均等割・所得割が発生 | 自治体により93万〜100万円で課税 | 年数千円〜1万円程度の自己負担で影響小 |
| 103万円の壁 | 本人の所得税発生+親の特定扶養控除(63万円)消失 | 最も意識される基準ライン | 世帯トータルで最も損失リスクが高い境界線 |
| 106万円の壁 | 一定規模以上の企業での社保加入要件 | 学生 106万の壁 適用除外(昼間部) | 全日制の大学生は原則対象外(休学等は除く) |
| 130万円の壁 | 親の社会保険(健康保険)の扶養から完全除外 | 国民健康保険・年金への加入義務 | 学生自身の保険料負担が年間約15万〜25万円発生 |
ここで重要なのが、学生 106万の壁 適用除外のルールです。一般のパート・アルバイトであれば週20時間以上かつ月収8.8万円以上で社会保険加入となりますが、高等学校・大学・大学院などに在学する「昼間学生」は法律上、適用除外とされています。ただし、夜間学部生(二部)や通信教育課程の学生、休学中の学生は一般労働者と同様に106万円の壁が適用されるため注意が必要です。
一般に知られていない盲点|「勤労学生控除」を使って親が大損するケース
ネット上やSNSで「130万円まで稼いでも勤労学生控除を使えば所得税はかからない」という情報を見聞きしたことがあるかもしれません。しかし、ここには親の税金 扶養控除 影響を無視した非常に危険な罠が潜んでいます。
勤労学生控除 メリット デメリットを正確に紐解くと、以下のような構造になっています。
- メリット:学生自身の所得税控除が27万円(住民税は26万円)上乗せされ、アルバイト年収130万円まで本人の所得税が非課税になる。
- デメリット:学生本人の合計所得金額が48万円(給与年収103万円)を超えるため、親の特定扶養控除は容赦なく打ち切られる。
つまり、勤労学生控除は「学生本人の税負担をゼロにする制度」であって、「親の扶養控除を維持する制度」ではありません。学生本人が浮かせられる税金は数千円から数万円程度に過ぎないのに対し、親の税金は前述の通り10万円以上増額します。親に内緒で勤労学生控除を申告し、翌年春に親の給与明細から追徴課税と扶養手当の返還請求が発生して家庭内トラブルになる事例が多発しています。
大学生の所得税と住民税の計算方法|103万円を超えた場合の課税実態
ここで、大学生 所得税 計算方法を具体的に把握しておきましょう。給与収入に対する所得税の算出フローは以下の通りです。
【課税所得の算出式】
給与年収 - 給与所得控除(最低55万円) - 基礎控除(48万円) = 課税される所得金額
例えば、年間アルバイト収入が110万円だった場合:
110万円 - 55万円 - 48万円 = 7万円(課税所得)
所得税額(税率5%)= 7万円 × 5% = 3,500円(※復興特別所得税を除く)
このように、学生本人が支払う所得税自体はわずか3,500円程度です。また、住民税 非課税限度額 大学生の基準(多くの地域で給与年収100万円以下)を超えた場合でも、課税所得に一律10%の税率が適用されるため、110万円稼いだ際の住民税は1万円〜1.5万円程度に留まります。
学生本人の視点だけを見れば「110万円稼いで税金を1万数千円払っても手取りは増えている」と錯覚しがちですが、裏で親が支払う増税分(約10万〜19万円)を合算すると、世帯全体では明らかな赤字に陥っていることがわかります。
【実態検証】現場の声と年末に多発する「シフト調整パニック」
大学のキャンパスやアルバイト現場では、毎年10月から12月にかけて急激なシフト制限を行う学生が続出します。都内飲食チェーン店で店長を務める男性(38歳)は、現場のリアルな実態を次のように明かします。
「11月に入ると、優秀な学生スタッフほど『すいません、103万円を超えそうなので12月は週1日しか入れません』と言い出します。店舗側としては繁忙期に人手不足になり、学生本人ももっと稼ぎたいのに働けない。双方にとって非常にもどかしい状況が毎年繰り返されています」
さらに現場でトラブルになりやすいのが、年末に勤務先へ提出する扶養控除等申告書 書き方 学生バイトにまつわる混乱です。「給与所得者の扶養控除等(異動)申告書」において、学生が知識のないまま「勤労学生」欄にチェックを入れて提出してしまい、親の年末調整と二重申告の不整合が起きて税務署から親の会社へ照会が届くケースが後を絶ちません。
また、「交通費(通勤手当)」の扱いにも細心の注意を払う必要があります。一般的に月15万円までの実費支給交通費は非課税とされ、103万円の計算には含みません。しかし、「給与明細で基本給と交通費が明確に区分されていない固定支給型」の契約になっている場合、税務調査で全額が給与とみなされて103万円を超過してしまう盲点が存在します。
【2026年最新動向】年収の壁見直しの行方と学生バイトへの影響
現在、政府および国会において年収の壁 見直し 最新動向が活発に議論されています。インフレや人手不足を背景に、基礎控除や給与所得控除の引き上げを通じて「手取りを増やす改革」が進められており、103万円の税制上のボーダーラインが引き上げられる可能性が注目されています。
しかし、制度改正が決定・施行されるまでの間は、現行ルールの適用が継続します。また、税制上の壁が仮に引き上げられたとしても、各企業の就業規則に基づく「家族手当」の基準や、健康保険の社会保険 130万の壁 大学生が同時に引き上げられるとは限りません。
法律改正のニュースを鵜呑みにして「壁が上がったからもっと稼いで大丈夫」と自己判断せず、自治体の窓口や親の勤務先の規程を毎年確認する慎重な姿勢が求められます。
【プロの結論】103万円以内に抑えるべき人・超えて稼ぐべき人の境界線
世帯手取りを損なわないための判断基準は、学生の「稼ぎたい年間目標額」によって明確に分かれます。
- 103万円以内に抑えるべき人:
- 年間目標年収が104万円〜125万円未満の学生(働いた時間と親の増税・手当喪失額が釣り合わず確実に世帯損)。
- 親の年収が比較的高く(年収700万円以上)、親の会社で手厚い扶養手当(月1.5万円以上)が出ている世帯。
- 130万円超えまで突き抜けて稼ぐべき人:
- 年間目標年収が160万円以上に達する学生(親の増税分や自身の社会保険料・税金を差し引いても、大幅に手元資金が残る)。
- 自分で学費や生活費を全額賄っており、親からの金銭的支援や扶養関係に依存していない独立生計の学生。
【大学生 扶養 控除】に関するよくある質問(FAQ)
Q1:103万円の計算期間は「1月〜12月」ですか?それとも「4月〜翌年3月」の学期単位ですか?
A1:税金上の計算期間は「毎年1月1日から12月31日まで」の1年間です。大学の年度(4月〜3月)ではないため注意してください。なお、12月末日までに実際に支払われた給与(振込日ベース)で計算するのが原則です。
Q2:アルバイトを2ヶ所以上掛け持ちしている場合、103万円の計算はどうなりますか?
A2:すべてのアルバイト先から得た給料を合算した総支給額で判定します。「A店で80万円、B店で30万円」なら合計110万円となり、103万円の壁を超えてしまいます。掛け持ちしている場合は、メインの勤務先以外は確定申告が必要になるケースがほとんどです。
Q3:メルカリの売上や単発のギグワーク報酬も103万円の枠に含まれますか?
A3:雇用契約による「給料」ではなく、業務委託(Uber Eats配達員やWEBライティング等)や転売による利益は「雑所得」または「事業所得」に該当します。この場合、給与所得控除(55万円)は適用されず、基礎控除48万円(経費を引いた純所得が48万円以下)が基準となるため、より低い金額で扶養から外れるリスクがあります。
Q4:103万円を超えてしまったら、親に黙っていればバレませんか?
A4:100%確実にバレます。バイト先から各自治体へ「給与支払報告書」が提出されるため、税務署および自治体は個人の収入を完全に把握しています。翌年の春から夏頃に親の勤務先へ「扶養控除の是正通知」が届き、親の給料から追徴課税が一括天引きされる形で発覚します。
まとめ:親子の情報共有が最大の防衛策|後悔しないためのアクション
大学生のアルバイト収入が103万円を超える問題は、学生個人の問題ではなく「世帯全体の可処分所得」に関わる重要課題です。わずか数万円の無理なシフトが、親の特定扶養控除喪失と家族手当停止を引き起こし、結果として数十万円の世帯損失を生み出すリスクがあります。
まずは毎月の給与明細をしっかり保管し、年間累計額を10月・11月の段階で親子で共有すること。そして、親の勤務先の就業規則(扶養手当の支給要件)を事前に確認しておくことが、無用なトラブルを防ぐ最善のアプローチです。 (出典: 大学生 扶養 控除(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。