被保険者とは誰?契約者・被扶養者との違いと書類記入の鉄則【2026年】
公的医療保険の切り替えや会社の年末調整、民間保険の契約手続きを進める際、「被保険者」の欄に誰の名前を書くべきか迷った経験はないでしょうか。「契約者」「保険者」「被扶養者」など似通った用語が多いため、書類の記入ミスや税務申告のトラブルが後を絶ちません。
2024年12月の紙の健康保険証発行停止を経てマイナ保険証が定着した2026年現在、公的保険のデジタル化が進む一方で、制度上の「用語の定義」を正しく把握していないことによる現場の混乱も見受けられます。本記事では、被保険者の基本的な意味から各保険制度における役割、年末調整での正しい書き方までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:被保険者とは「保険の補償・給付を受ける対象となる本人」を指し、保険料を支払う「契約者」や保険を運営する「保険者」とは明確に区別される。
- 要点2:公的医療保険や雇用保険、介護保険、民間生命保険ごとに被保険者の適用範囲や権利・義務が異なり、年末調整では「誰が保険の対象か」で記入者が決まる。
- 要点3:2026年の社会保険適用拡大やマイナ保険証運用下でも「被保険者番号」の管理と正確な資格把握は不可欠であり、退職時の資格喪失手続きにも注意を要する。
【基本構造を図解】被保険者とは誰のこと?保険者・被扶養者・契約者との決定的な違い
保険という仕組みを正しく理解する第一歩は、登場人物の役割分担を整理することです。公的保険であれ民間保険であれ、基本となるのは「保険の対象になっている人=被保険者」という原則です。
日常生活や各種申請書類で頻出する4つの重要キーワードの関係性を整理すると、以下の図解のようになります。
【保険の基本構造・関係図】 [ 保険者 ](保険を運営・給付する組織:健保組合、協会けんぽ、自治体、保険会社など) ▲ │ 保険料の支払い / 契約関係 ▼ [ 契約者 ](契約を結び、保険料を支払う人 ※民間保険など) │ │ 保険の対象として指定 ▼ [ 被保険者 ](病気・ケガ・死亡などの保障を受ける「中心人物」) ▲ │ 生計を維持されている家族(公的健康保険のみ) ▼ [ 被扶養者 ](被保険者の収入で暮らす配偶者や子どもなど)
被保険者と保険者の違いは、「給付を受ける側」か「制度を運営する側」かという点にあります。保険者とは、全国健康保険協会(協会けんぽ)、健康保険組合、市区町村、あるいは民間の生命保険会社などを指します。
一方、被扶養者との違いは、公的医療保険において「自分で保険料を負担して加入している本人(被保険者)」か、「その本人に養われており、個別の保険料負担なしで給付を受けられる家族(被扶養者)」かという点です。
民間保険における「契約者・被保険者・受取人」の3者関係も重要です。例えば、夫が契約者として保険料を支払い、妻を被保険者とし、保険金の受取人を子どもに設定する場合、保険の対象(病気や万が一のリスクを負う人)はあくまで「妻」となります。
【2026年最新】公的保険における被保険者の種類と社会保険適用要件
日本の社会保障制度は「国民皆保険・国民皆年金」を原則としており、すべての国民が何らかの公的保険の被保険者となります。それぞれの制度における位置づけを確認しましょう。
1. 健康保険・国民健康保険における被保険者
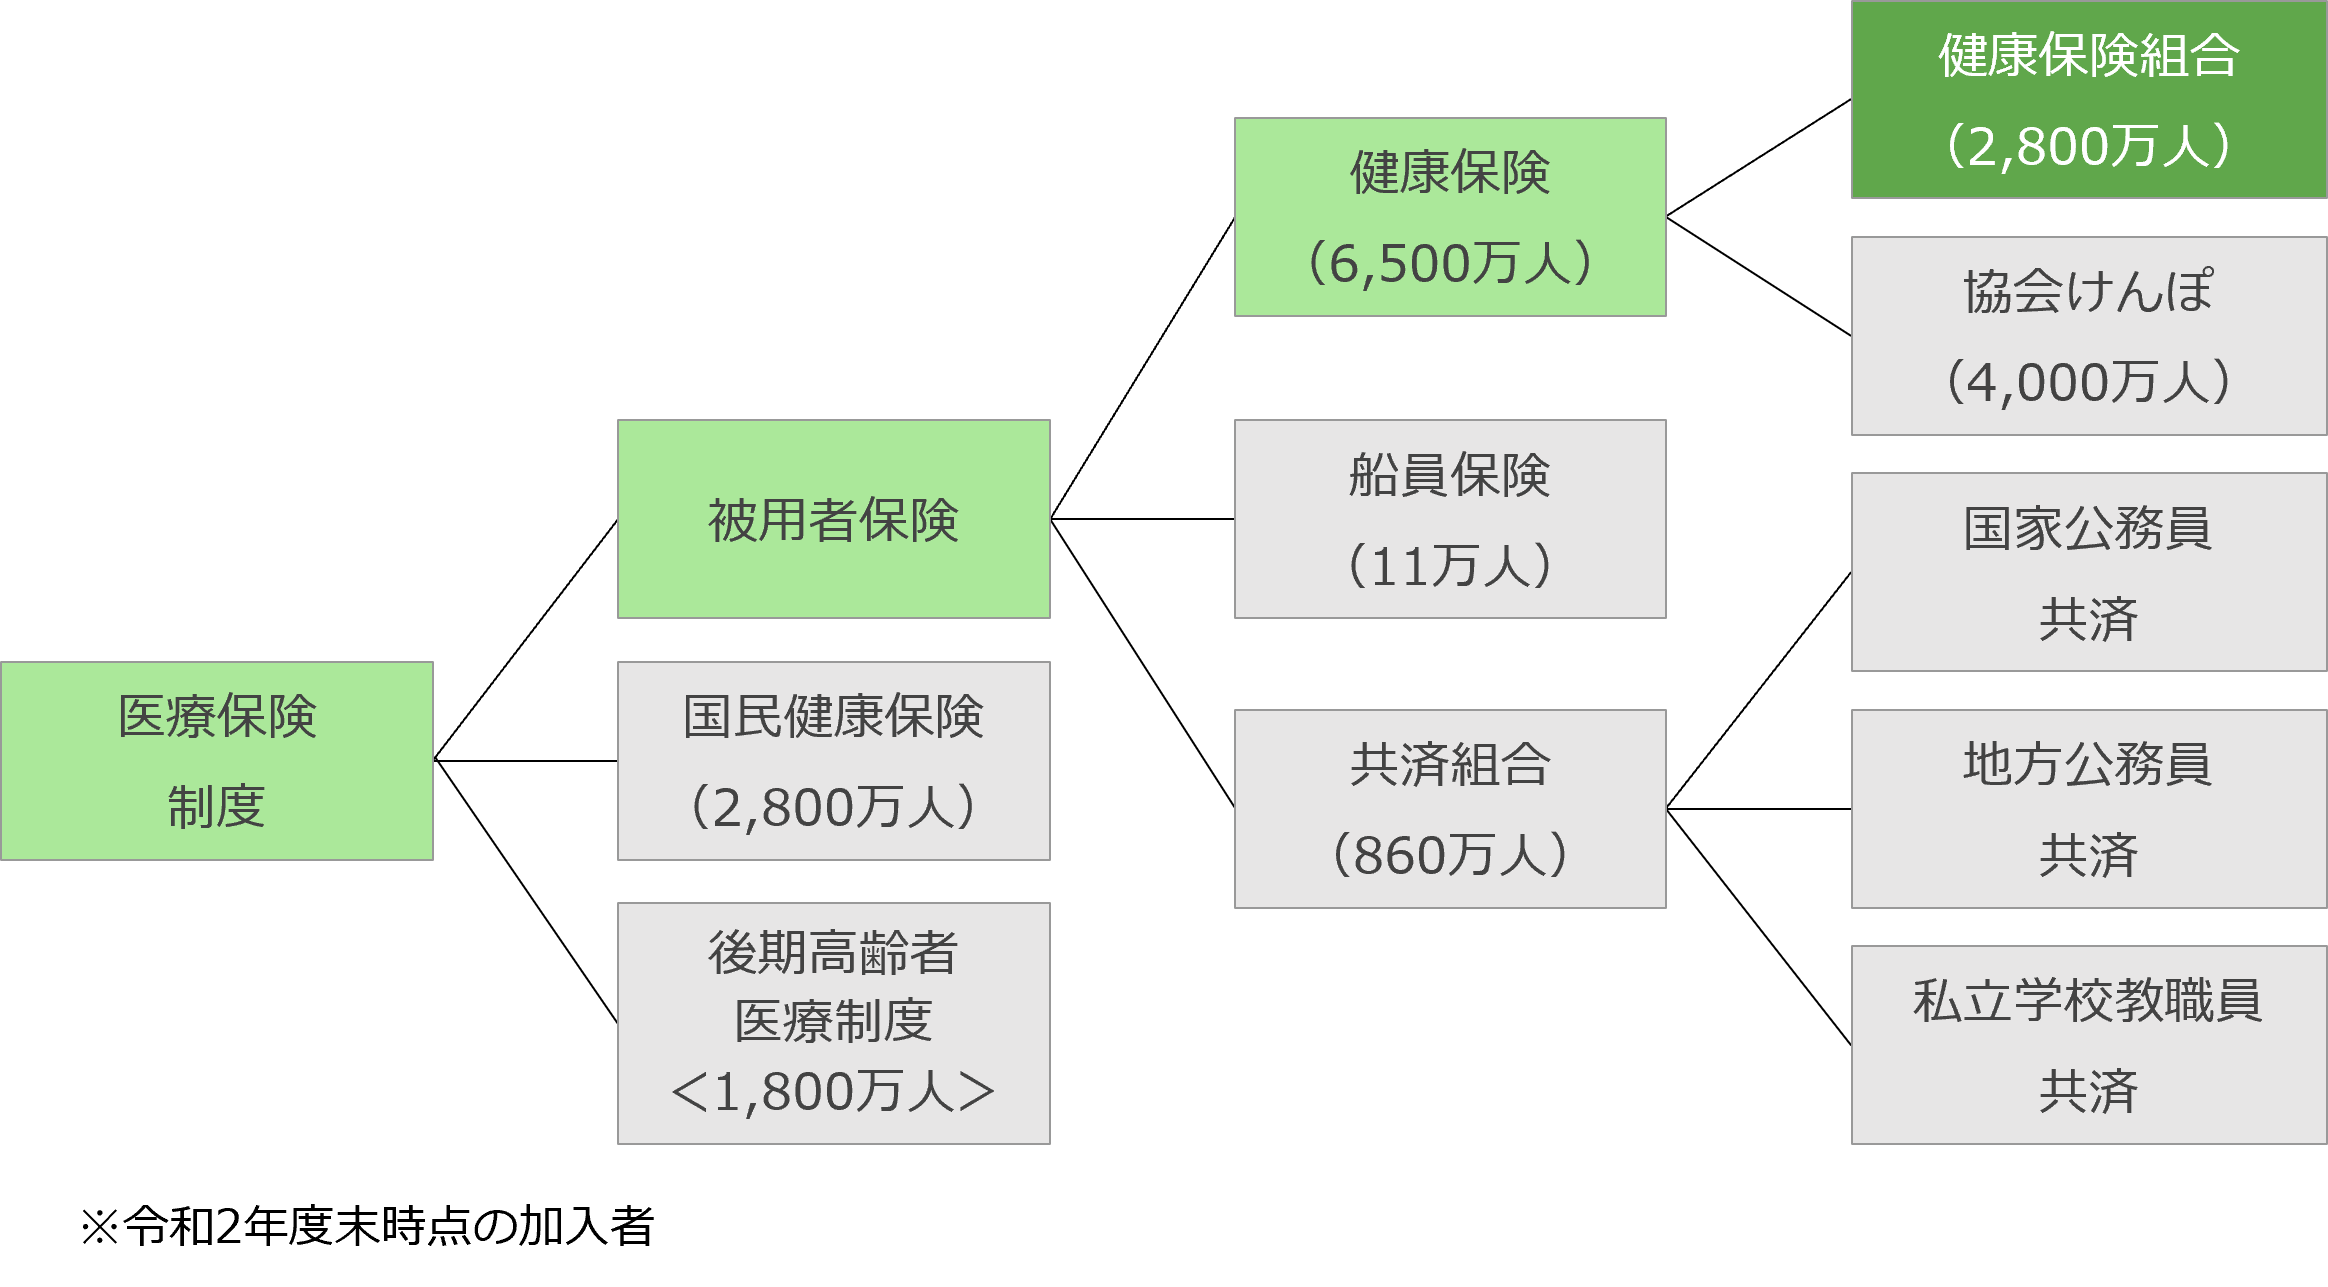
会社員や公務員が加入する健康保険(被用者保険)では、勤務先で働く本人が被保険者となります。これに対し、自営業者やフリーランス、無職の方が加入する国民健康保険の被保険者は、扶養という概念がなく、加入者全員が個々の被保険者として扱われます。
2. 社会保険の適用要件と法改正の潮流
短時間労働者(パート・アルバイト)に対する社会保険の被保険者適用要件は段階的に拡大されてきました。2024年10月の「従業員数51人以上の企業」への適用拡大に続き、週所定労働時間20時間以上、月額賃金8.8万円以上(年収約106万円以上)、2か月を超える雇用の見込み、学生でないこと、という基準を満たす労働者は、原則として健康保険・厚生年金保険の被保険者となります。
3. 雇用保険と介護保険における定義
雇用保険では、労働者が失業した際や育児・介護休業を取得した際に給付を受ける権利を持つ人が被保険者です。ハローワークから発行される雇用保険被保険者番号(11桁)は、転職しても生涯同じ番号を引き継ぐ重要な識別コードです。
介護保険では年齢によって区分が分かれます。第1号被保険者は65歳以上の高齢者で、原因を問わず要介護・要支援認定を受けた場合に給付対象となります。第2号被保険者は40歳以上65歳未満の医療保険加入者で、末期がんや関節リウマチなど加齢に伴う16種類の特定疾病によって介護が必要になった場合に限り給付を受けられます。
【比較データ表】公的保険・民間保険における用語の定義と役割の違い
各種保険における「被保険者」の位置づけと、混同しやすい関連用語の比較データをまとめました。
| 保険の種類 | 被保険者の定義 | 保険料の負担者 | 実務・手続き上の留意点 |
|---|---|---|---|
| 健康保険(社会保険) | 会社・事業所に雇用される本人 | 被保険者本人と事業主(折半負担) | 一定基準を満たす家族は「被扶養者」として追加可能。マイナ保険証移行後も資格情報は継続。 |
| 国民健康保険 | 市区町村に居住する加入者全員 | 世帯主(世帯主が別保険加入でも納税義務者となる) | 「扶養」の概念がなく、生まれたばかりの乳幼児も1人の被保険者として算定。 |
| 雇用保険 | 週20時間以上(法改正順次適用)勤務する労働者 | 被保険者本人と事業主(料率は毎年改定) | 1人につき生涯1つの「雇用保険被保険者番号」を保持。転職時に会社へ提出。 |
| 介護保険 | 第1号(65歳以上) 第2号(40〜64歳) | 第1号:年金天引き・直接納付 第2号:医療保険料と合算 | 第2号被保険者は特定疾病による要介護認定のみが給付対象となる点に注意。 |
| 民間生命保険 | その人の生死・病気・ケガが保険金支払いの条件となる対象者 | 契約者(契約者=被保険者である必要はない) | 契約者・被保険者・受取人の関係性によって、満期金・死亡保険金にかかる税金(所得・贈与・相続)が激変。 |
【実態検証】年末調整や確定申告で多発する「被保険者の記入ミス」と現場のリアル
企業の総務・人事担当者が毎年直面するのが、年末調整における生命保険料控除申告書の記入ミスです。特に「年末調整の書類で被保険者に誰の名前を書くべきか」という疑問は、インターネット上の相談窓口や知恵袋などでも毎年数多く寄せられています。
「契約者」と「被保険者」の取り違えが引き起こす問題
給料から天引きされる所得税を精算する「給与所得者の保険料控除申告書」において、控除証明書を見ながら転記する際、契約者と被保険者を逆に書いてしまうケースが目立ちます。
原則として、生命保険料控除の対象となるのは「保険料を実際に支払っている人(申告者本人)」が契約者または受取人(あるいは配偶者・親族)である契約です。被保険者欄には、保険証券に記載されている「保障の対象者」の名前(妻にかけた保険なら妻の名前、子どもにかけた学資保険なら子どもの名前)を正確に記入しなければなりません。
民間保険の3者関係と税務トラブルの盲点
民間保険では、「誰が契約し、誰が被保険者で、誰が受け取るか」によって、将来保険金を受け取った際の課税区分が全く異なります。
- 所得税(一時所得など):契約者(保険料負担者)=受取人の場合(例:夫が契約、夫が被保険者、夫が満期保険金を受取)
- 相続税:契約者=被保険者で、受取人が相続人の場合(例:夫が契約、夫が被保険者、死亡保険金を妻が受取)
- 贈与税:契約者、被保険者、受取人がすべて異なる場合、または契約者以外の受取人の場合(例:夫が契約、妻が被保険者、死亡保険金を子が受取)
特に贈与税は基礎控除額が年110万円と低く、税率も高いため、安易な名義設定で多額の税負担が発生するリスクがあります。契約時の被保険者設定は慎重に行う必要があります。
一般に知られていない盲点とネットの誤解|「国保に被扶養者はいない」の真相
公的医療保険を巡っては、インターネット上で誤った情報が拡散されるケースが散見されます。現場取材で見えてきた代表的な誤解を是正します。
誤解1:「国民健康保険でも家族を扶養に入れられる」
会社員の健康保険では、年収基準(原則130万円未満など)を満たせば配偶者や子どもを「被扶養者」として追加し、家族分の保険料を増やすことなく医療を受けられます。しかし、自営業者などが加入する国民健康保険には「被扶養者」という制度自体が存在しません。
家族が増えれば、その人数分(均等割額など)だけ世帯の保険料が加算されます。また、国保の保険料納付義務は世帯主にあるため、世帯主自身が会社の社会保険に入っていても、家族が国保に加入している場合は世帯主宛てに納付書が届く「擬制世帯主」という仕組みが適用されます。
誤解2:「マイナ保険証になったから被保険者番号は不要になった」
2024年末以降、従来の紙やプラスチックの健康保険被保険者証の新規発行は終了し、マイナ保険証への移行が進みました。この変化を受けて「被保険者番号そのものが廃止された」と誤認する人がいます。
実際には被保険者番号は制度管理上残り続けています。マイナポータル上の資格情報画面や、マイナ保険証を持たない人に交付される「資格確認書」において、記号・番号・枝番を確認することができます。各種給付金の申請や公的手続きにおいて、被保険者番号の提示を求められる場面は依然として存在します。
誤解3:「退職したら被保険者の手続きは会社が全てやってくれる」
会社を退職すると、翌日付で健康保険や厚生年金の被保険者資格を失います。事業主は速やかに年金事務所や健保組合へ被保険者資格喪失届を提出する義務があります。
しかし、退職した本人が自動的に次の保険に切り替わるわけではありません。「国民健康保険への切り替え」「任意継続健康保険の選択」「家族の扶養に入る」のいずれかの手続きを、退職者自身が期限内(国保は退職後14日以内、任意継続は20日以内)に行わなければ、無保険状態に陥る危険があります。
【プロの判断基準】書類記入時に迷ったときの確認フロー
各種申請書を記入する際、誰の名前を書くべきか判断するための実務チェックリストです。
ステップ1:その書類が「公的保険」か「民間保険・税務」かを確認する
- 健康保険・雇用保険の手続き:申請する本人自身が「被保険者」となるのが基本です。
- 年末調整・確定申告の控除:手元の「控除証明書」を確認し、「契約者」と「被保険者」が誰になっているかをそのまま転記します。
ステップ2:対象となる事象(病気・死亡・失業)の当事者は誰か
「誰に万が一のことがあったときに保険が動くのか」を考えます。入院した人、亡くなった人、失業した人自身が「被保険者」です。保険料を口座から引き落とされている人は「契約者」または「保険料負担者」となります。
【手続き別の推奨アクション】
- 転職・就職時:前職の「雇用保険被保険者証」を提出し、同一の被保険者番号を会社に引き継ぐ。
- パート勤務のシフト増:週20時間以上かつ月収8.8万円以上になる場合、社会保険の被保険者資格を取得するか事前に勤務先と確認する。
- 家族の退職・独立:被扶養者要件から外れた場合は、速やかに「被扶養者異動届」を提出し、国民健康保険への切り替えを促す。
【被保険者とは】に関するよくある質問(FAQ)
Q1:年末調整の生命保険料控除申告書で、「被保険者」の欄には誰の名前を書けばいいですか?
A1:保険の保障対象となっている人の氏名を記入します。例えば、夫が申告者で妻の医療保険の控除を受ける場合、保険料を夫が支払っていても、被保険者欄には「妻の氏名」を記載し、「続柄」欄に「妻」と記入します。手元の保険料控除証明書に記載されている「被保険者名」と一致しているか確認してください。
Q2:マイナ保険証に移行した後、自分の「被保険者番号」はどうやって確認できますか?
A2:スマートフォンの「マイナポータル」アプリにログインし、「健康保険証情報」の画面を開くことで、現在加入している保険の記号・番号・枝番・保険者番号を確認できます。また、マイナンバーカードを保有していない方などに交付される「資格確認書」や、会社から配付される「資格情報のお知らせ」の書面でも確認可能です。
Q3:夫の扶養に入っているパート主婦(主夫)ですが、私は健康保険の「被保険者」ですか?
A3:夫の会社の健康保険に扶養として加入している場合、あなたは「被保険者」ではなく「被扶養者」となります。ただし、自身のパート先で週20時間以上勤務するなど社会保険の加入条件を満たした場合は、夫の扶養から外れてパート先の健康保険の「被保険者」本人となります。
Q4:会社を退職した際、被保険者資格喪失届は自分で提出する必要がありますか?
A4:被保険者資格喪失届の提出は、雇用主である事業主の義務です。退職者本人が提出する必要はありません。ただし、退職後に国民健康保険へ加入する際には、会社から発行される「健康保険資格喪失証明書」を持参して市区町村窓口で本人が加入手続きを行う必要があります。
まとめ:用語の本質を理解して2026年の保険実務・書類手続きをスマートに
「被保険者」という言葉は、一見すると難解な法律・保険用語に思えますが、本質はシンプルに「その保険の保障や給付を受ける中心人物」を意味しています。
公的医療保険、年金、雇用保険、民間保険など、制度ごとに適用条件や関係者の権利関係は異なりますが、「保険者(運営元)」「契約者(支払い・契約者)」「被扶養者(扶養される家族)」との役割の違いを押さえておくことで、書類記入でのミスや税務上の不利益を防ぐことができます。
働き方の多様化や社会保険の適用拡大が進む現代だからこそ、自身や家族が現在どの制度の「被保険者」になっているのかを正しく把握し、日々の手続きや将来の保障設計に役立ててください。 (出典: 被 保険 者 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。